全志科技预计2026年前三季度归母净利润6.4亿元至6.7亿元,同比增长129.85%至140.62%;扣非净利润6.1亿元至6.3亿元,同比增长147.92%至156.05%。测算Q3单季归母净利润中值1.65亿元,环比回落但同比仍高增。AI终端、机器人及汽车电子放量是核心驱动。
业绩预告总览
2026年10月12日,全志科技(证券代码300458)发布2026年前三季度业绩预告。预计2026年1月1日至9月30日实现归母净利润6.4亿元至6.7亿元,较上年同期2.78亿元同比增长129.85%至140.62%;扣非净利润6.1亿元至6.3亿元,较上年同期2.46亿元同比增长147.92%至156.05%。公司同时预计营业收入同比增长约30%,研发费用同比增长超过30%,非经常性损益影响约3500万元至4300万元。本次预告数据未经审计。
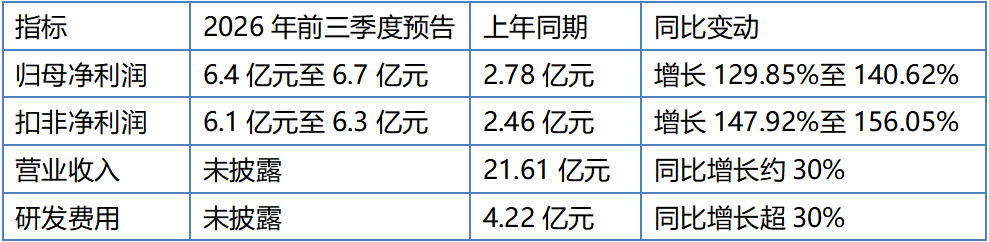
(数据来源:公司业绩预告公告)
历史对比:三年三级跳
纵向观察,全志科技前三季度盈利实现"三级跳":2024年前三季度归母净利润为1.51亿元;2025年前三季度增至2.78亿元,当年预告披露的同比增速为72.20%至92.06%;2026年前三季度预计达到6.4亿元至6.7亿元,按预告中值6.55亿元计算同比增长约135%,较2024年同期两年复合增速约108%(测算)。
事实上,公司自2024年起便进入业绩高增通道:2024年10月披露的三季报预告曾显示净利润变动幅度达781.09%至858.93%,2024年前三季度归母净利润同比增幅高达834.56%。连续三年高增长的背后,是SoC芯片设计平台化与AI终端需求的共振。
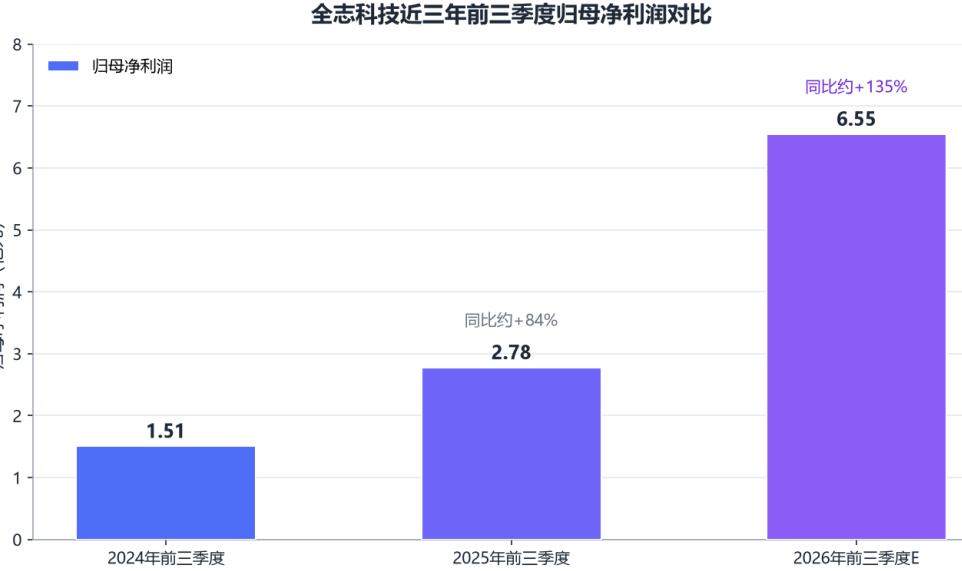
图中可见,2026年前三季度预告中值6.55亿元约为2024年同期的4.3倍,公司盈利体量在两年内实现数量级跃升。
单季度拆解:环比回落、同比高增
结合2026年半年报:上半年公司实现归母净利润4.90亿元,其中第一季度为2.03亿元,当季营收9.12亿元、同比增长47.12%,归母净利润同比增长121.77%;据此测算第二季度归母净利润约2.87亿元。
以本次预告区间测算,第三季度单季归母净利润约1.5亿元至1.8亿元,中值1.65亿元,同比增长27.7%至53.3%(上年同期第三季度约1.17亿元),环比第二季度回落约42.5%(测算)。
扣非口径下,第三季度单季扣非净利润约1.55亿元至1.75亿元(测算),同比增长39.2%至57.2%(上年同期约1.11亿元)。环比降幅明显小于归母口径,差异主要来自非经常性损益:上半年公司已确认非经常性损益3489.27万元,主要为公允价值变动损益约2807万元;而本次预告显示前三季度非经常性损益合计仅3500万元至4300万元,意味着第三季度单季非经常性损益贡献极小(约11万元至811万元,测算),表观利润的环比回落更多是"水分挤出",经营性盈利的实际波动远小于报表数据。
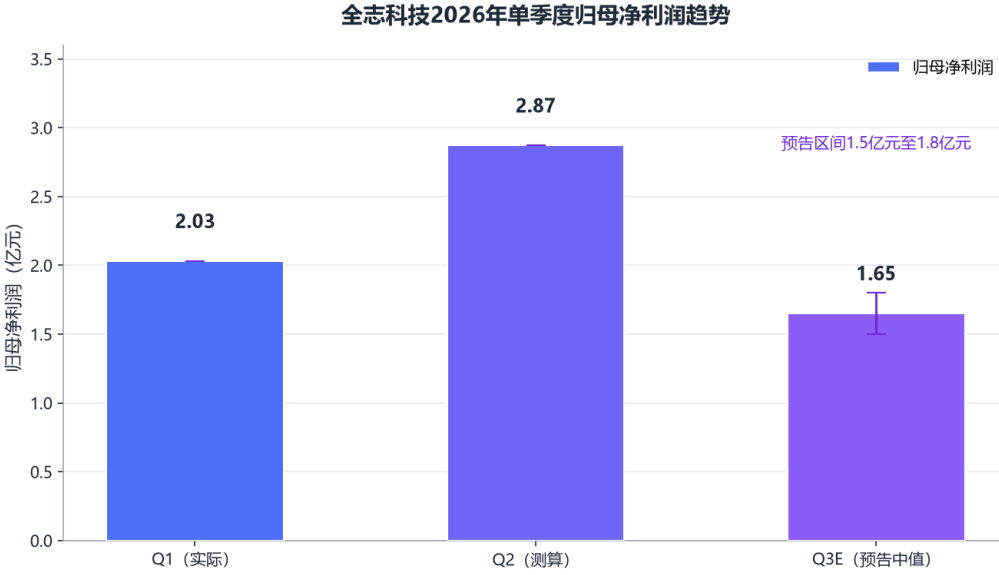
从单季度走势看,Q3盈利中枢仍显著高于2025年同期水平(约1.17亿元),但较Q2高点回落,后续需关注四季度能否重回环比增长。
盈利质量分析
半年报数据显示,公司盈利质量在2026年显著改善:
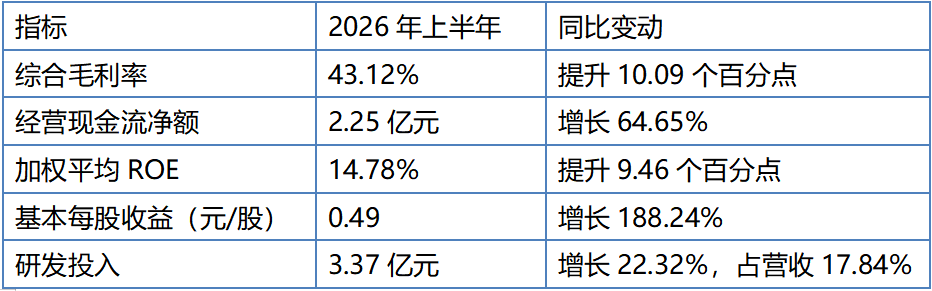
分业务看,智能终端应用处理器芯片业务实现收入16.41亿元、同比增长42.74%,毛利率42.66%、同比提升11.53个百分点;境外业务毛利率44.61%、同比提升14.37个百分点,高于中国的42.61%。
上半年扣非净利润增速(237.52%)快于归母净利润增速(204.17%),经营现金流与利润增长匹配,利润高增并非依赖非经常性损益;本次前三季度预告中,扣非增速(147.92%至156.05%)同样高于归母增速,盈利质量延续。
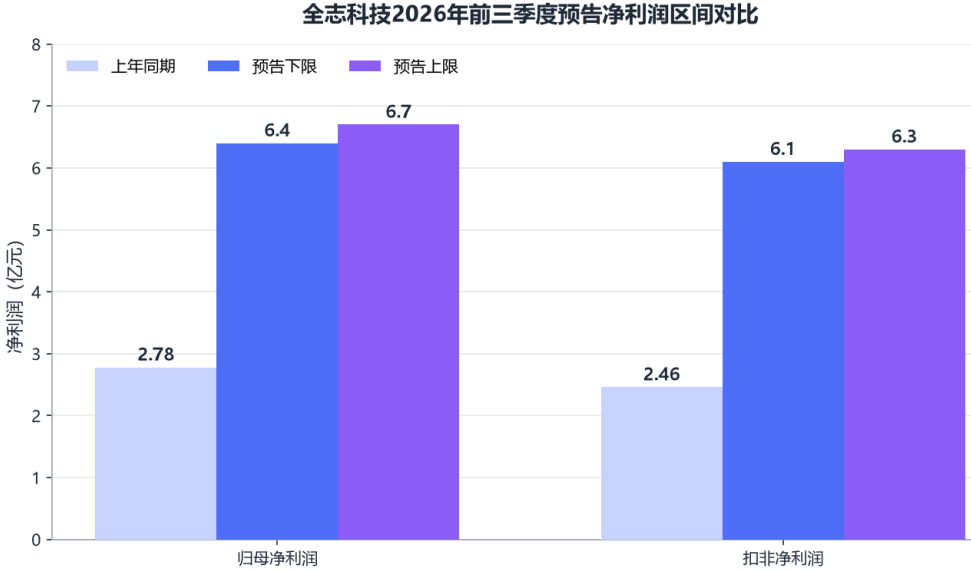
预告区间显示,归母净利润与扣非净利润的上下限差距均在0.3亿元以内,业绩确定性强;扣非与归母区间高度接近,进一步印证利润以主营业务驱动为主。
增长驱动因素
1. 行业高景气:AI算力建设带动半导体产业链量价齐升。存储芯片龙头上市公司2026年上半年营收115.66亿元、净利润68.57亿元,同比增长超10倍;晶圆代工龙头台积电业绩同样大幅增长、毛利率维持高位。全产业链高景气为设计公司业绩兑现提供了需求与价格环境。
2. AI终端新品放量:AI眼镜芯片V881实现量产(V883完成研发,算力4TOPS);机器人芯片MR536、MR153随扫地机放量,并向泳池机器人、割草机器人等场景探索;AI玩具等新品类贡献增量。
3. 汽车电子与工控突破:智能座舱芯片T527V量产并与头部车企合作,T735V在研;工控芯片T153规模化量产,向工业、消费多场景渗透。
4. 经营杠杆释放:前三季度营收同比增长约30%,而综合毛利率同比大幅提升(上半年提升10.09个百分点),费用增速低于收入增速,利润弹性充分释放,归母净利润增速达营收增速的4倍以上。
研发投入与产品进展
公司坚持高研发投入:上半年研发投入3.37亿元,占营业收入17.84%;三季度预告进一步显示研发费用同比增长超30%,重点投向12nm、6nm先进工艺平台建设。截至上半年末,公司及子公司授权专利511项。
产品端,H626、H736已发布并通过YouTube认证,TV323处于试产阶段,电源管理芯片AXP328F实现量产,产品矩阵覆盖智能硬件、多媒体、汽车电子等多条产品线,为后续增长储备动能。
结论与建议
全志科技2026年前三季度预计实现归母净利润6.4亿元至6.7亿元,同比增长129.85%至140.62%,连续第三年前三季度高增长;扣非口径增速更高,叠加毛利率、现金流、ROE全面改善,盈利质量扎实。Q3单季环比回落主因非经常性损益减少,经营性盈利同比仍增长约四成(中值口径,测算)。
短期建议关注三季报正式披露与四季度环比走势,中期关注AI眼镜、机器人、汽车电子三条新曲线的放量节奏与12nm、6nm平台研发落地。在行业景气延续与公司平台化布局的双重支撑下,业绩高增长的持续性值得期待。