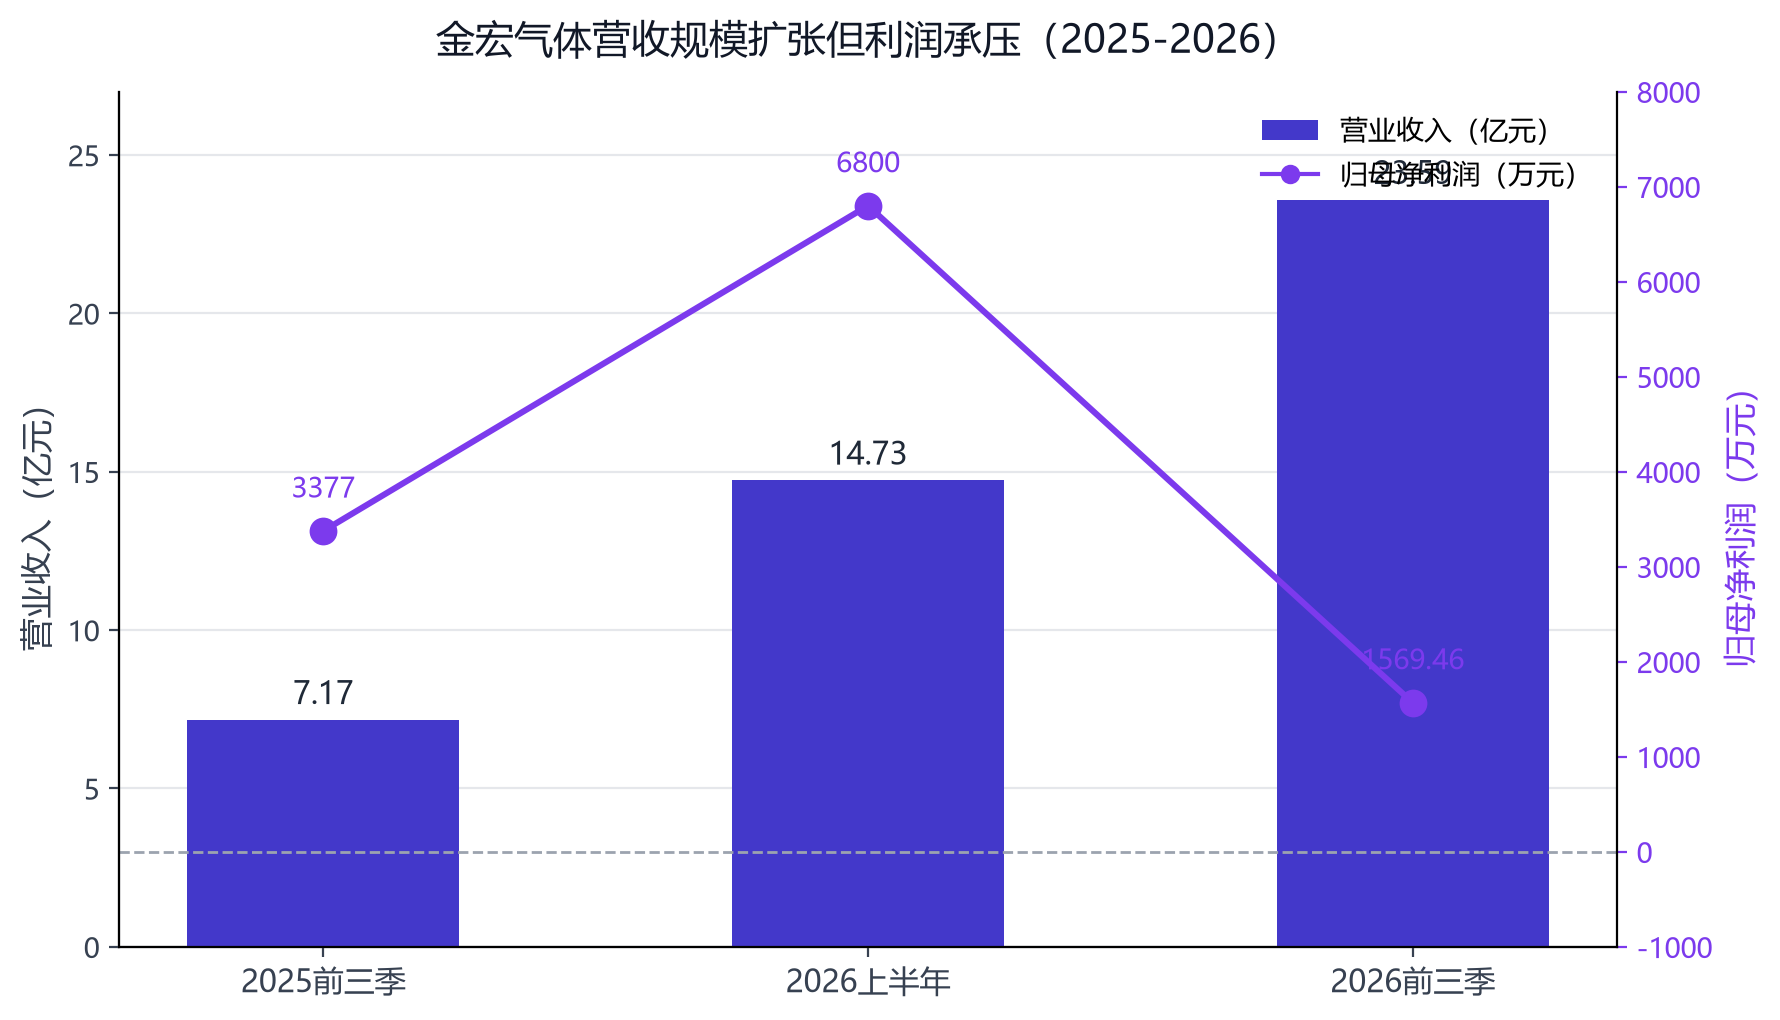
10月29日晚,半导体特气龙头金宏气体(688106.SH)交出2026年三季报。数字本身就构成了一个极具张力的叙事:前三季实现营业总收入23.59亿元,同比增长16.17%——这个增速在六家电子特气上市公司中仅次于中船特气和凯美特气,属于头部方阵。但同一时间窗口,归母净利润仅1569.46万元,同比骤降86.47%;扣除非经常性损益后的净利润为净亏损4163.46万元。
如果把时间轴拉长,反差更显尖锐:2025年前三季度,公司三季营收7.17亿元同比增14.6%,归母净利润3377万元同比下降33.0%——收入端增速稳定,利润端却是逐年下台阶。2026年上半年,营收14.73亿元同比增12.12%,归母净利润6800万元同比下降17.41%,扣非净利润1800万元同比下降73.50%,Q2单季扣非仅1600万元。也就是说,Q3单季营收较Q2的8.10亿元环比继续增长,但利润却进一步崩塌至单季亏损。
这份成绩单,是公司继6月18日预减公告(预计前三季归母同比减少84.27%至86.84%)后,如期兑现的"教科书式"增收不增利——业务规模在扩张,利润表却在出血。
【图表:金宏气体2024年—2026年前三季营收与归母净利润趋势】
【图表:金宏气体2026年上半年业务板块收入对比(现场制气vs特气vs大宗)】
亏损解剖:商誉减值与折旧压力
公司在10月21日投资者互动平台上的表述,直接给出了Q3利润骤降的核心答案:"2026年第三季度湖南区域资产减值损失主要为长沙曼德及株洲华龙的商誉及无形资产减值损失"。这一减值的触发,源于2021年收购时所承载的业绩承诺——相关资产后续未能达到预期效益,公司按会计准则要求计提了减值。
除一次性减值因素外,持续折旧与摊销增量是吞噬利润的结构性压力。2026年上半年,苏相空分项目等新建产能陆续转固,折旧摊销金额大幅增加,叠加可转债募投项目产能利用率爬坡阶段费用较高,共同压制了盈利空间。管理层此前曾解释称,氦气、氩气、二氧化碳等产品涨价未能在中报充分体现,可转债建设项目产能利用率不高、费用较高是重要原因。
费用结构方面,2026H1公司销售费用同比增长12.8%、管理费用同比增长15.3%,研发费用同比增长21.1%,三项费用增速均高于营收增速,进一步挤压利润。
核心亮点:氦气爆增、战略保供
在利润表承压的同时,氦气业务成为金宏气体三季报中最亮眼的增长信号。
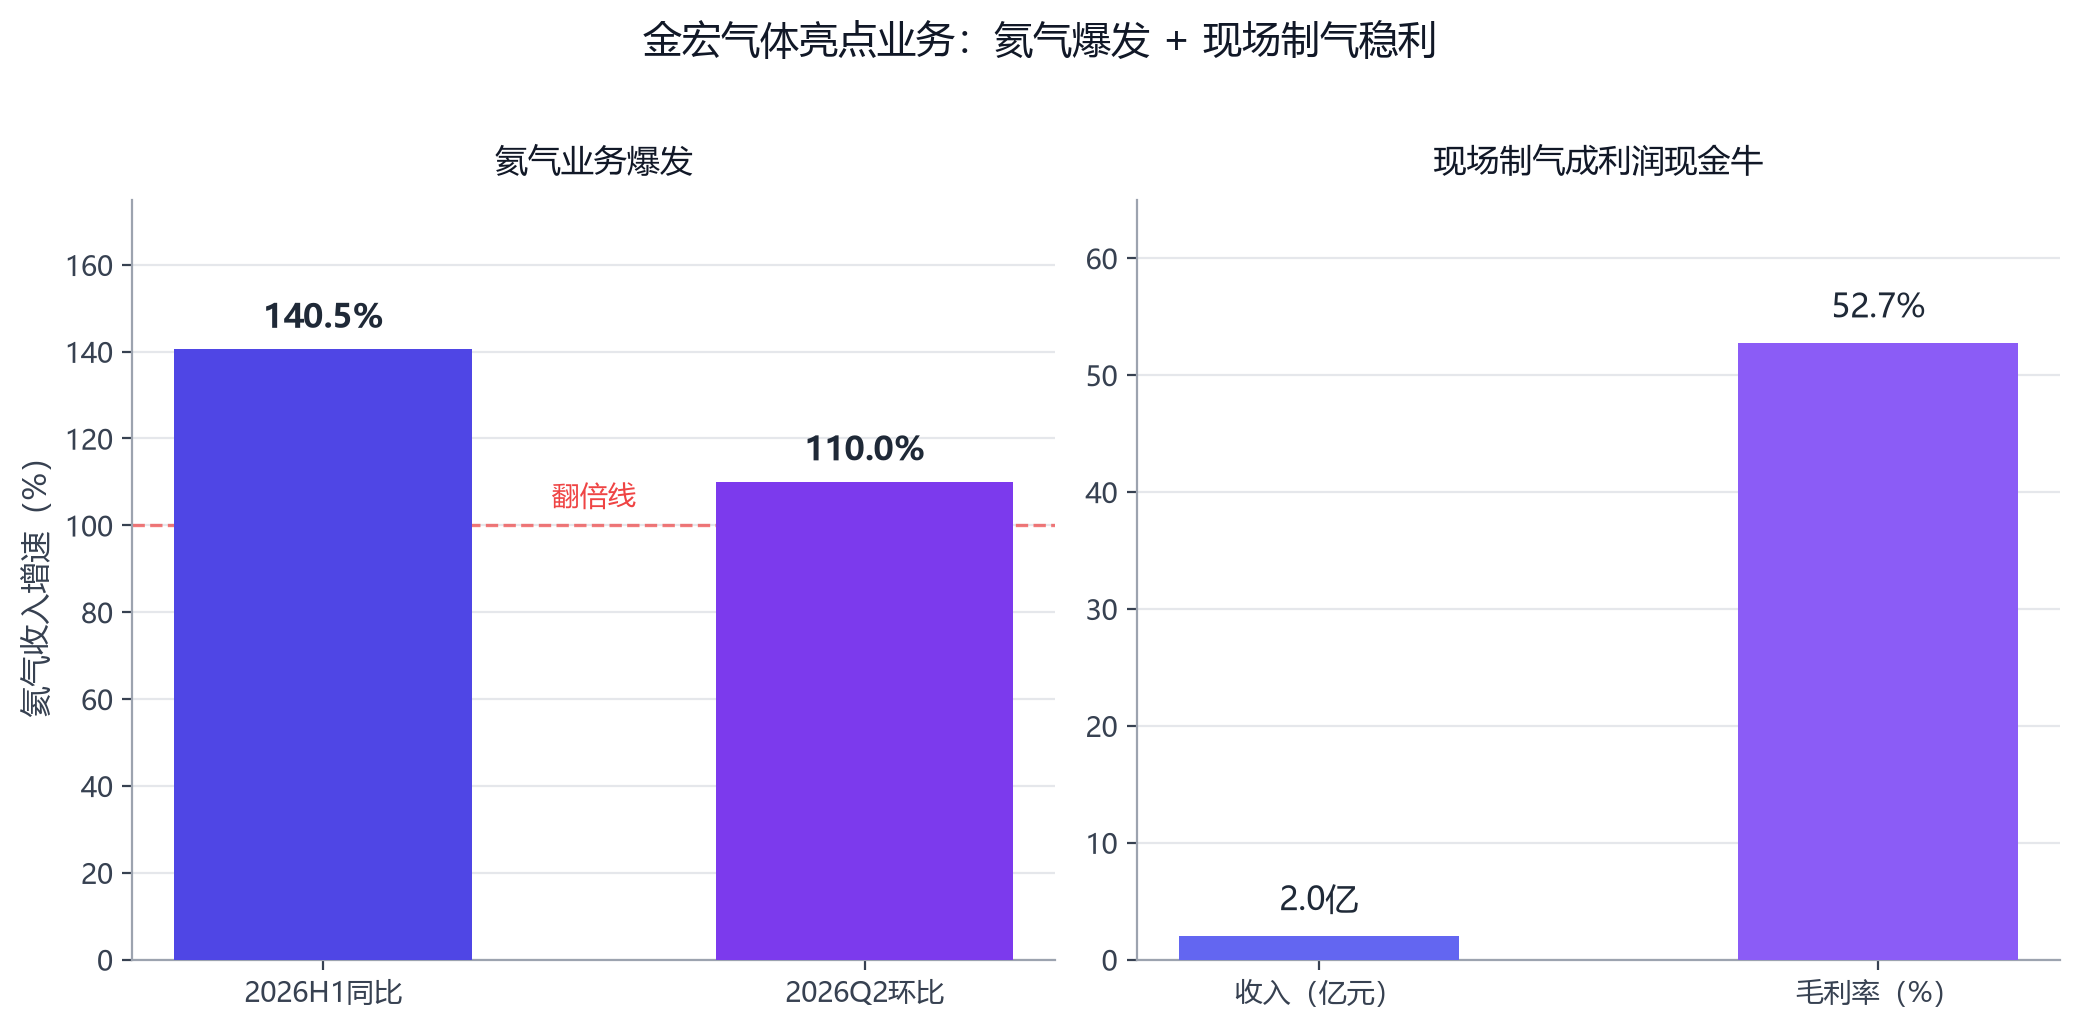
2026年上半年,公司氦气营业收入同比增长140.53%,26Q2氦气营收环比增长110.01%,是上半年核心增长亮点。这一爆发,与公司长期布局的战略保供能力直接相关:
海外供应链锁定:公司合资成立金宏普华,通过与全球大型油气资源公司签订长期协议,并整合股东双方客户资源,在氦气成本和服务能力上获得显著优势,为国内高端产业客户构建起"高品质、高稳定、高性价比"的海外氦气供应链。
新疆BOG提氦自主化:公司全力推进新疆阿拉尔BOG(蒸发气)提氦项目建设,高纯气氦、液氦提取纯化装置按计划稳步落地,预计2026年下半年进入试生产阶段。这是国内少数掌握LNG-BOG闪蒸气提氦技术的项目之一,一旦投产将大幅提升氦气自主供应能力,打破海外价格波动对国内半导体产业链的制约。
氦气是半导体光刻工序的核心气体,2026年初中东局势骤紧、俄罗斯宣布出口管制后,氦气价格曾走出一轮"过山车"行情。金宏气体凭借海外长协+本土提氦双线布局,在价格波动周期中获得了相对的成本优势——这正是"半导体产业链自主可控"战略在特种气体领域的缩影。
战略纵深:双轮驱动与欧洲布局
面对增收不增利的短期困局,金宏气体的战略路径仍然清晰:"新建网点+并购整合"双轮驱动,持续织密全国性、智能化、高响应的大宗气体供应配送网络。
国内版图:报告期内,公司顺利完成对上海则沐的收购整合,进一步补齐区域优质客户资源,强化华东地区业务布局。在稳固长三角核心基本盘的基础上,持续优化存量站点运营质效——云南呈钢、湛江中集绿能、铭福钢铁、江苏淮河化工等已投产项目保持安全、连续、稳定高效运行,依托全生命周期优化运维、7×24小时快速响应机制,持续深化客户粘性,稳定贡献经营性现金流。
海外桥头堡:公司将西班牙埃斯特雷马杜拉选定为在欧洲扩张的战略平台。这一布局既与能源转型相关的工业发展紧密结合,也瞄准了欧洲超级工厂、高耗能产业相关的新生产生态系统——海外新能源材料现场制气项目已在有序推进中。
特气+大宗气+现场制气三轮驱动:2026H1公司现场制气及租金收入为2.0亿元,同比增加16.1%;毛利润1.0亿元,毛利率高达52.7%,成为稳定贡献利润的现金牛。特气产品聚焦集成电路等核心赛道、利润进一步增厚。
项目储备:Q4投产增量在即
如果说Q3的亏损是"黎明前的黑暗",那么公司在2026年四季度即将陆续投产的三个项目,就是管理层为未来业绩增长储备的优质增量:
营口建发空分项目:为客户配套的现场制气项目,预计2026年四季度投产。
山东睿霖高分子空分项目:同样为客户配套,预计年底前进入试生产状态。
海外西班牙新能源材料现场制气项目:正在有序推进中。
这三个项目加上苏相空分已经投产的原材料自主可控能力增强,标志着公司大宗气体自给率将显著提升,与大宗零售业务形成更强的协同效应。部分现场制气项目配备一定富余液体产能,产品可就近供应周边区域。
技术与客户:高端电子材料突破
特气技术方面,公司新建高端电子专用材料项目(二期)部分产品已顺利供应部分半导体客户,同时持续推进下游半导体客户端的测试认证工作。电子大宗载气项目陆续投产供气,叠加SK海力士等大客户放量,半导体业务收入弹性可期。
客户结构方面,除原有大宗气体客户外,公司已成功切入长江存储、长鑫存储等头部晶圆厂供应链,与SK海力士、中芯国际等国际国内巨头建立合作关系。半导体客户占比提升,意味着产品结构正在向高毛利方向迁移——特气毛利率普遍高于大宗气20-30个百分点。
展望与观察点
对于金宏气体这份"增收不增利"的三季报,市场关注的焦点已经从"为什么亏"转向"什么时候能好"。三个关键观察点将决定2027年业绩的走向:
其一,Q4三个空分项目的投产质量。营口建发、山东睿霖、海外西班牙三个项目如果能如期在Q4末投产并稳定爬坡,2027年现场制气收入将大幅贡献,叠加苏相空分的自主可控效应,大宗气成本有望显著下降。
其二,氦气自主保供能力的兑现。新疆BOG提氦项目如能按计划在2026下半年试产,氦气业务将从"量增"迈向"利润增厚"——海外长协锁定低成本+本土提氦技术壁垒,意味着公司在氦气赛道的成本优势将持续巩固。
其三,半导体客户认证的节奏。高端电子专用材料二期产品能否获得更多晶圆厂的批量订单,是特气板块利润持续增厚的关键。SK海力士等大客户放量的节奏,将直接影响半导体业务收入弹性。
风险提示:氦气等稀有气体外部供应冲击、空分项目产能利用率低于预期、湖南区域后续减值风险、可转债募投项目产能爬坡慢于预期、特气客户端认证周期长。
综合来看,金宏气体的三季报是一份"阵痛中的转型成绩单":商誉减值是一次性出清,折旧增量是成长中的代价,而氦气业务的高增、Q4项目储备的增量、特气技术的持续突破,共同构筑了穿越周期的韧性。对于等待半导体产业链自主可控红利兑现的投资者而言,这份财报的看点不在当期盈亏,而在Q4与2027年的拐点能否如期而至。