2026年前三季度,美芯晟营业收入4.43亿元,同比增长5.18%;归母净利润亏损480.84万元,扣非净利润亏损1501.07万元。这是一组很别扭的数字:收入还在增长,利润却从上年同期的盈利翻到亏损。
拆到单季,第三季度营业收入1.65亿元,同比增长5.73%;归母净利润32.59万元,同比下降93.87%;扣非净利润-311.09万元,同比下降1306.59%。单季不是没赚钱,而是赚得极薄——32.59万元的净利润,对应1.65亿元收入,净利率不到0.2%;扣非口径仍是亏损。真正的转折发生在美芯晟上半年:营业收入2.78亿元,同比增长4.85%;归母净利润-513.43万元,上年同期为盈利500.68万元,同比下降202.55%;扣非净利润-1189.98万元,亏损较上年同期的336.18万元进一步扩大。
把时间拉长,2025年全年营业收入5.55亿元,同比增长37.35%;归母净利润亏损1406.94万元,较2024年减亏78.86%;扣非净利润亏损3336.78万元,同比减亏64.15%。再往前看美芯晟,2024年营业收入4.04亿元,同比下降14.43%;归母净利润亏损6656.71万元,扣非亏损9308.20万元。也就是说,2024年是深亏,2025年是大幅减亏但仍亏,2026年则从“减亏”退回到“由盈转亏”。所谓“连续亏损”并不准确:2023年公司归母净利润约0.30亿元,是盈利的;2024年才转入亏损,2025年亏损收窄,2026年上半年重新转亏。这条曲线的形状,比“亏不亏”三个字更重要。
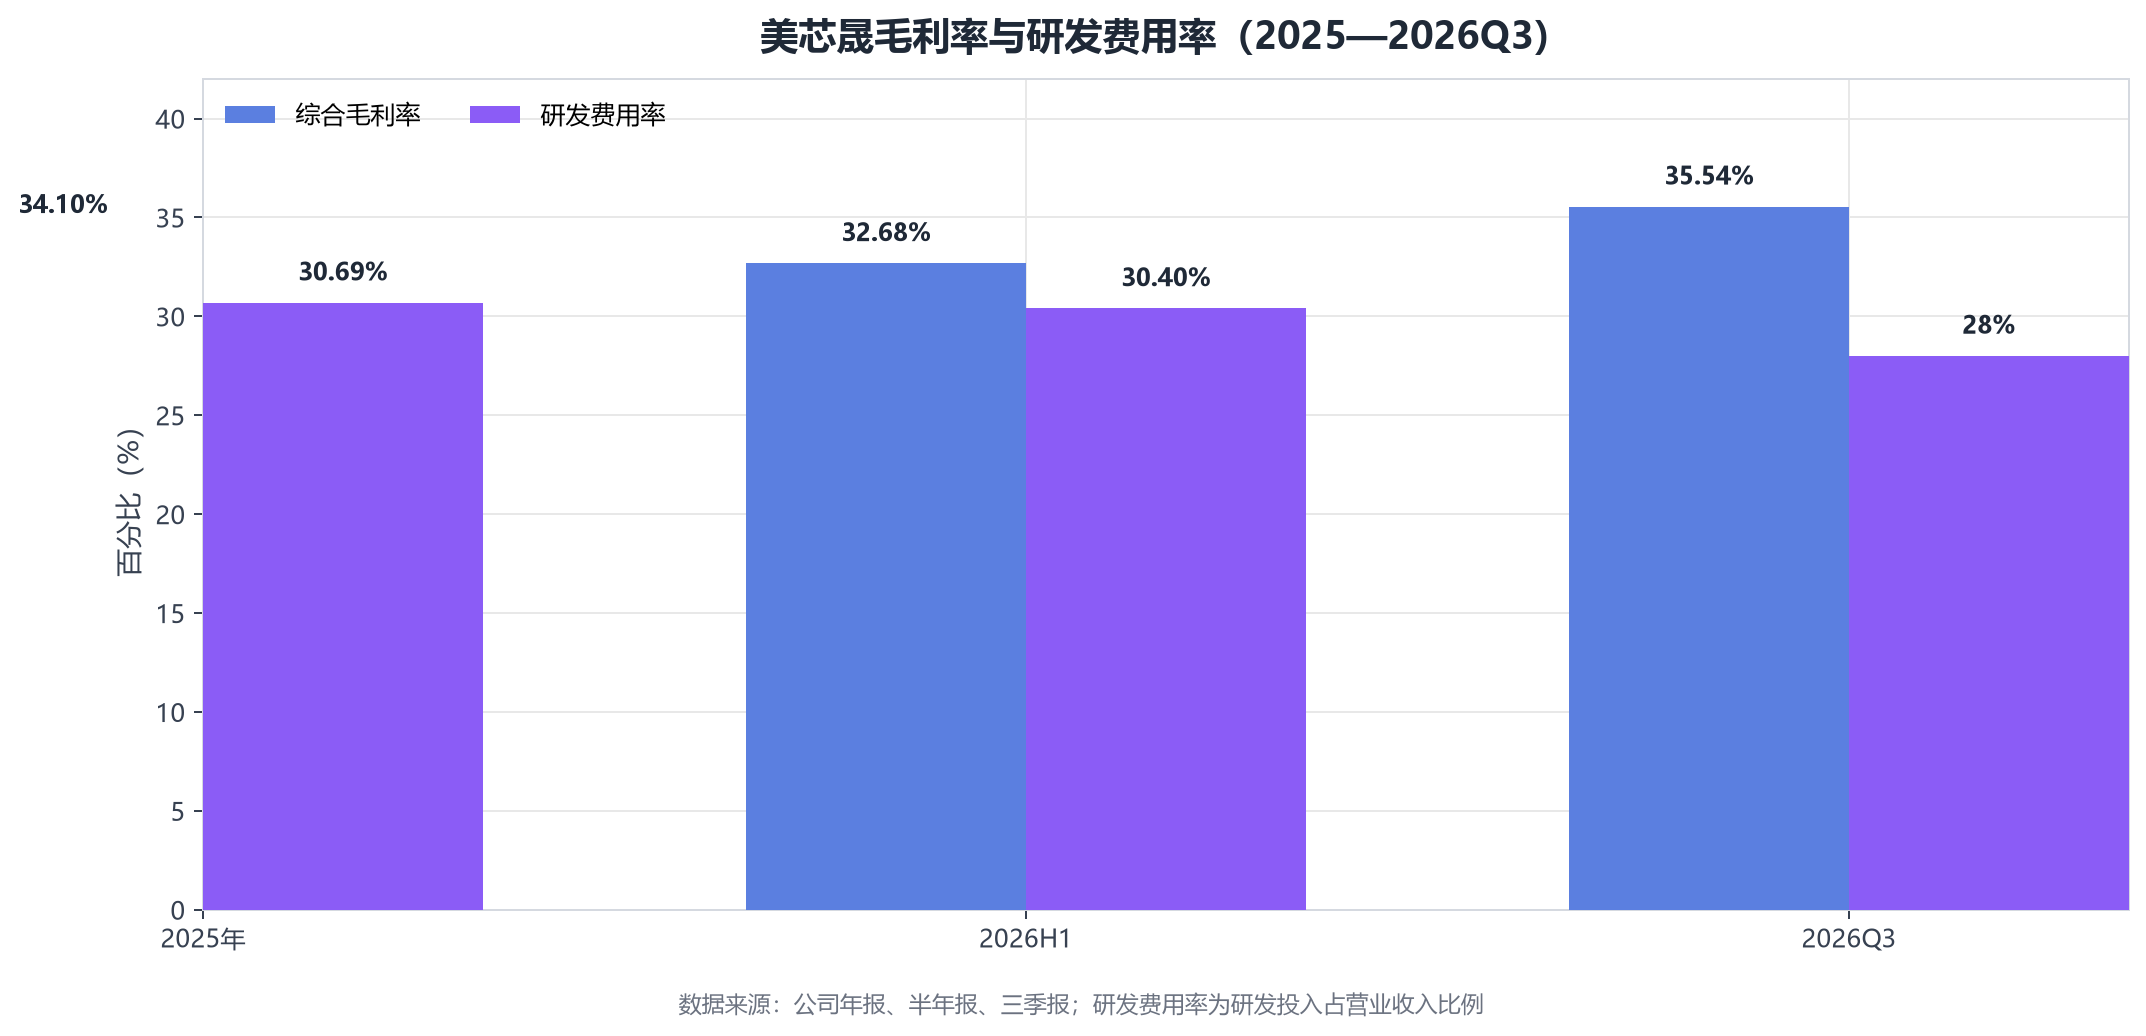
利润为什么在收入增长时反而恶化?先看毛利端。2026年上半年综合毛利率32.68%,较上年同期的35.00%下降2.32个百分点;第三季度回升到35.54%,同比提升1.20个百分点,环比提升4.09个百分点。按半年报与三季报合并测算,前三季度综合毛利率约33.7%。再看费用端。上半年研发费用8444.86万元,同比增长14.38%,研发费用率30.4%;第三季度研发投入4633.60万元,同比增长23.48%,占营业收入28%,同比增加4.02个百分点;前三季度研发投入占比29.5%。
这两项可以量化。上半年毛利率下滑2.32个百分点,按2.78亿元收入测算,少贡献毛利约645万元;研发费用同比增加约1042万元;两项合计约1687万元。而归母净利润同比减少约1014万元,说明其他收益、费用控制与所得税因素对冲了约670万元的压力。结论是:毛利端是主因,费用端是次因;费用并没有失控,但在收入只有5%增长时,接近30%的研发费用率本身就是利润的天花板。第三季度毛利率环比回升4.09个百分点、研发费用率回落到28%,才把单季归母拉回正数。这种改善是结构性的,但幅度还不足以覆盖累计亏损。
还有一个容易被忽略的节点:2025年全年亏损1406.94万元,而2025年前三季度归母净利润约1029.68万元(上半年500.68万元加第三季度约529万元,按同比增速反算),意味着2025年第四季度单季亏损约2437万元。费用与减值在年末集中确认,直接把全年拉成亏损。这也解释了2026年上半年“由盈转亏”的同比基数为何难看:2025年上半年本身是盈利的。
【图表:单季营收与归母净利润(2025Q3—2026Q3)】
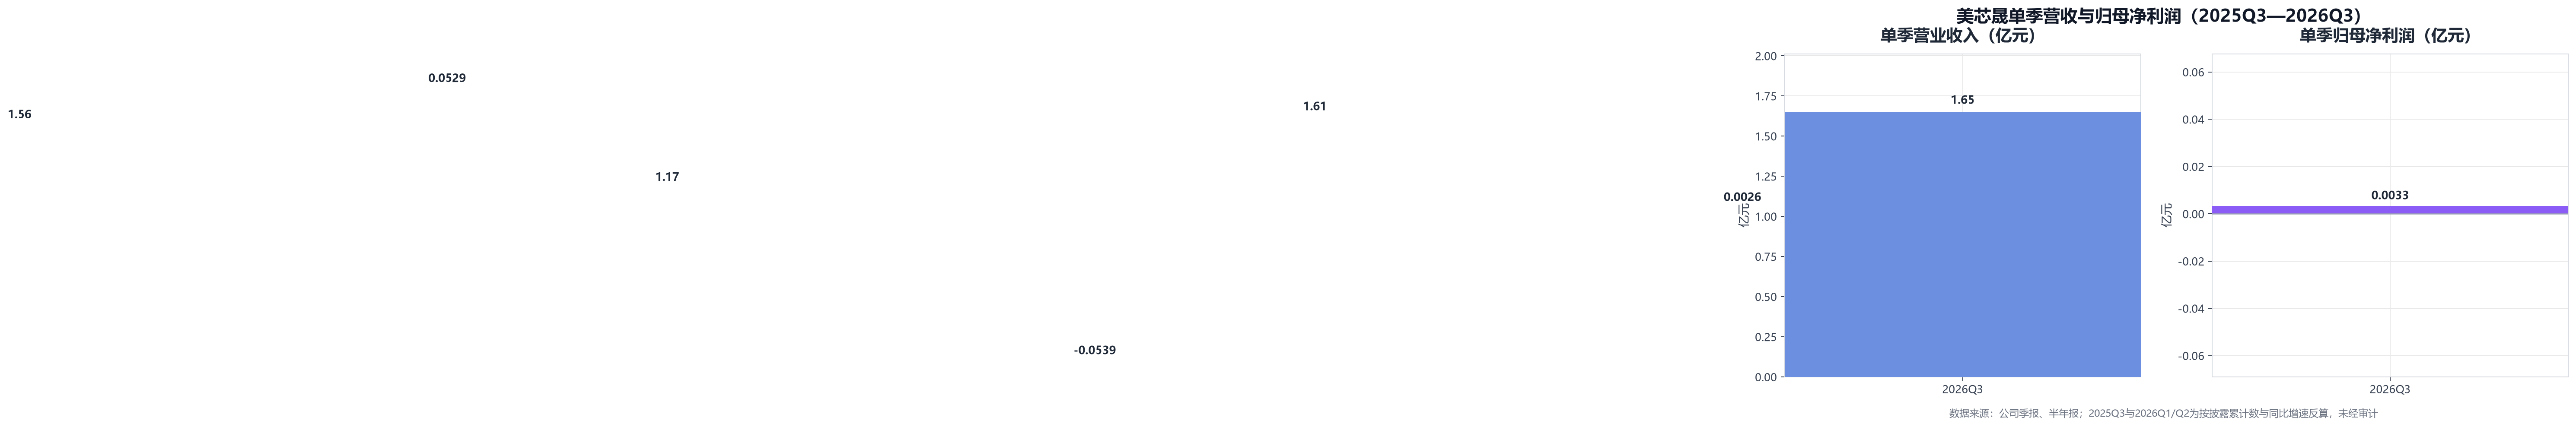
从单季节奏看,2025年第三季度营业收入1.56亿元、归母净利润0.0529亿元(按同比增速反算);2026年一季度营业收入1.17亿元、归母净利润-0.0539亿元;二季度营业收入1.61亿元、归母净利润0.0026亿元;三季度营业收入1.65亿元、归母净利润0.0033亿元。一、二季度单季数据为按一季报、半年报、三季报累计数差额反算,未经审计。可以看到,二季度只是勉强转正,三季度也没有明显加速,收入端仍在1.6亿元附近横盘。
【图表:毛利率与研发费用率(2025—2026Q3)】
传感器在赚钱,电源管理在托底
美芯晟的产品矩阵分两块:智能传感器与充电管理(电源管理),前者包括环境光与接近传感、光学追踪、DToF激光测距、磁传感等,后者包括无线充电接收与发射、有线快充、AC-DC、LED照明驱动等。
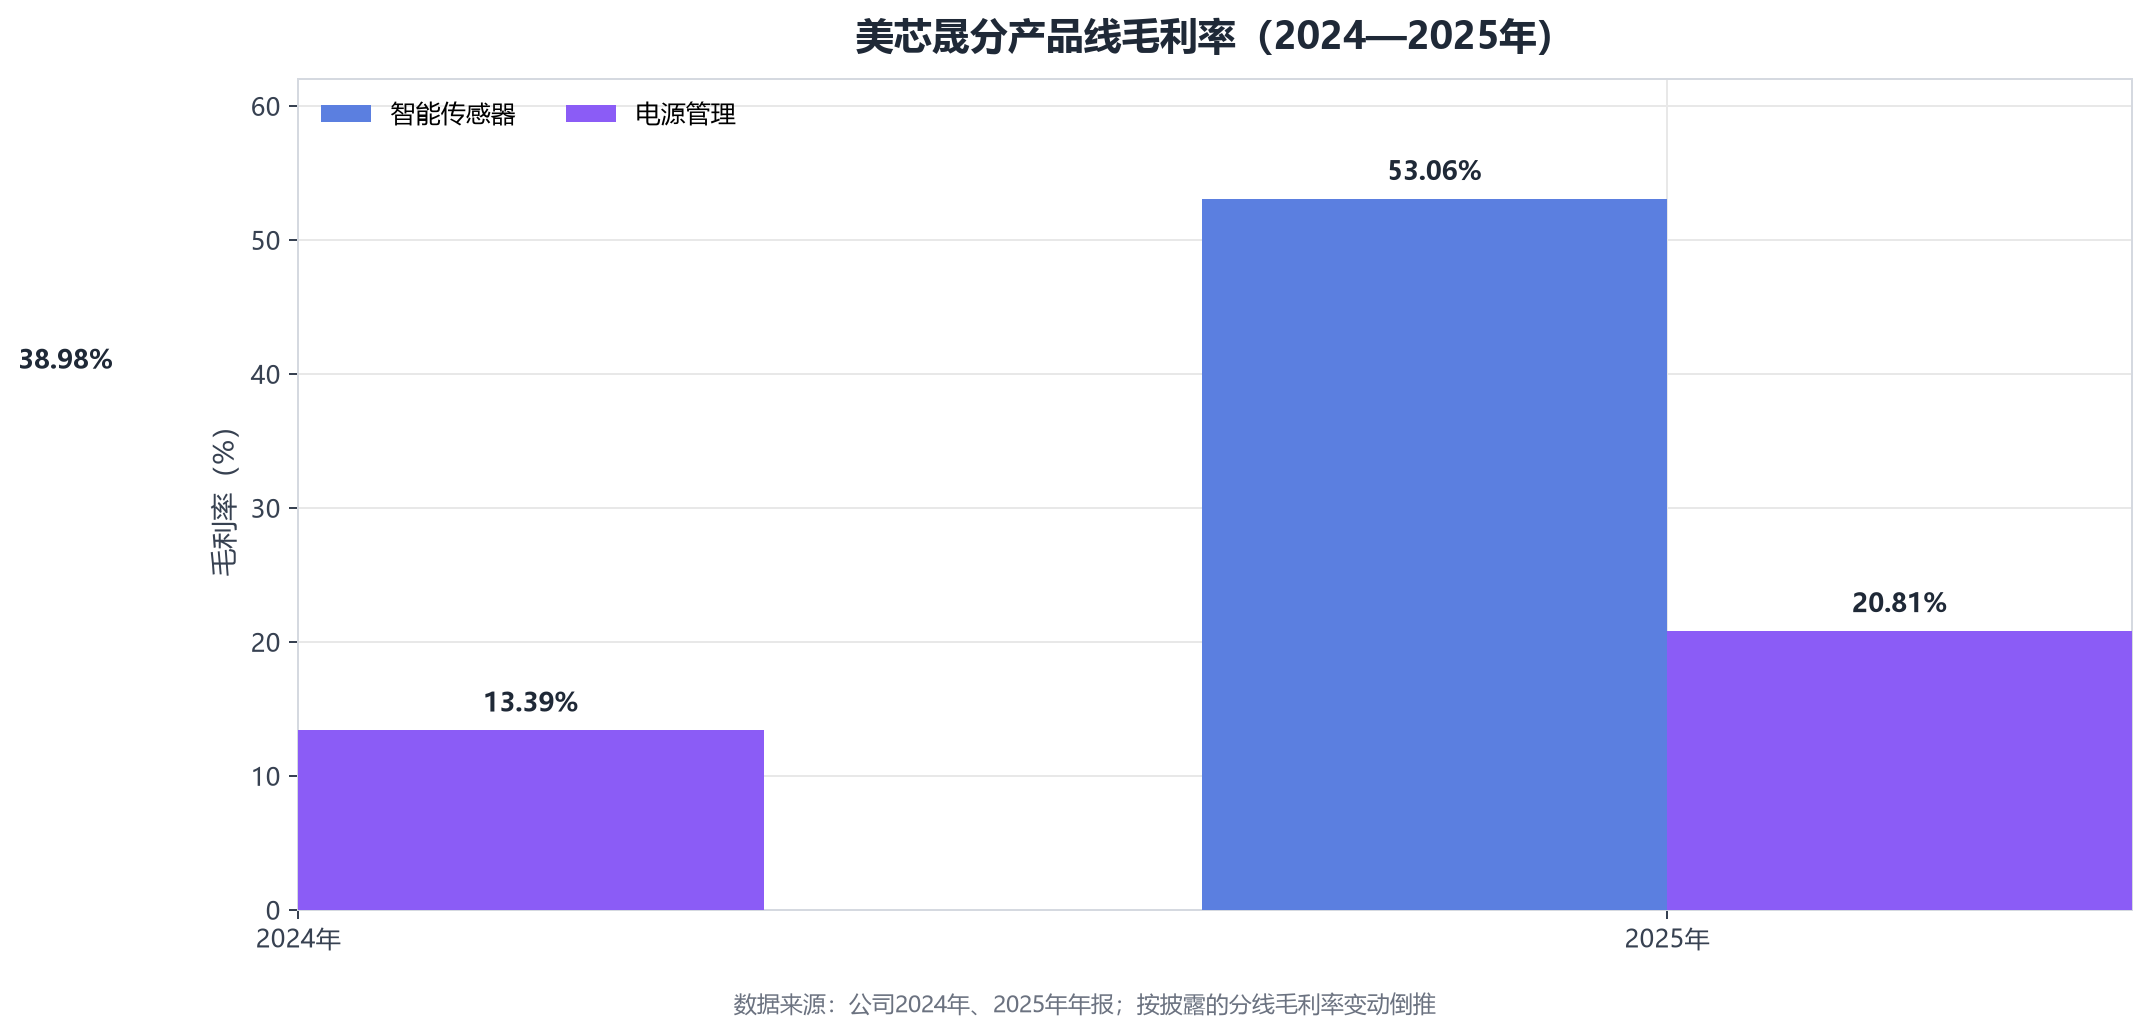
2025年报披露的分线数据是:智能传感器收入同比增长112.01%,毛利率提升14.08个百分点;充电管理收入同比增长58.48%,毛利率提升7.42个百分点;综合毛利率由2024年的23.51%提升10.59个百分点至34.10%。倒推看,智能传感器毛利率约38.98%、电源管理约13.39%;2025年分别升至约53.06%和20.81%。这是理解美芯晟的关键:传感器是真正赚钱的线,毛利率超过50%;电源管理是托底的线,毛利率只有20%出头。前者决定利润弹性,后者决定收入规模。
2025年前三季度,无线充电与信号链两大高价值产品线合计营业收入2.99亿元,同比增长111.01%,营收占比提升至70.96%。这是2025年的口径,不是2026年。2026年上半年,公司在具身智能领域收入同比增长41.06%,端侧AI传感相关销售额同比增长1401.43%,工业控制出货量突破千万颗,模拟电源月产能提升超过70%。数字很亮,但基数很小:端侧AI传感从近乎零起步,1401.43%的增速说明的是“从0到1”,不是“从1到10”。
车规是另一条需要跟踪的线。公司已布局车载无线充电芯片、单/多通道汽车照明驱动芯片、雨量光照传感器,并称已逐步进入主流车企供应链;多款汽车电子新品完成前期验证,即将进入量产阶段。募投项目中,车规级LED驱动芯片、车规级信号链芯片均处于“研发及量产阶段”,符合AEC-Q100认证标准。客户一侧,消费电子覆盖华为、小米、荣耀、传音、Anker,机器人覆盖石头科技、追觅,光学传感器已导入部分AR/AI眼镜品牌。
问题在于结构错位:高毛利的传感器和车规产品,收入体量还撑不起报表;低毛利的电源管理,承担了大部分收入,却要面对消费电子的年降与价格战。用一句话概括——“赚钱的线不够大,托底的线不赚钱”。2026年上半年综合毛利率下滑2.32个百分点,本质上是低毛利产品占比上升、高毛利新品尚未放量的结果。
【图表:产品线毛利率(2024年与2025年)】
涨价潮里,弹性为什么没出来
2026年初,LED驱动与电源类芯片行业出现一轮提价,幅度普遍在10%至20%,高端产品超过25%;有行业统计称,中微半导、华润微、美芯晟等十余家国内半导体企业陆续宣布涨价,不同企业涨幅分布在10%至80%之间。美芯晟确实在名单里。公司在2026年9月14日投资者互动中表示,已对部分产品实施多阶段合理调价,以保障产能与交付。但公司没有披露统一涨幅、生效月份和覆盖产品比例,也没有给出提价对收入的量化影响。因此只能写“公司未披露具体执行细节”。
成本端的压力是明确的。8英寸代工价格同比上涨15%至25%,按区间中值20%测算;全球8英寸产能同比下降2.4%;封装用银价同比上涨约170%。用2025年数据做静态测算:营业收入5.55亿元、综合毛利率34.10%,对应营业成本约3.66亿元。假设晶圆制造占营业成本55%,约2.01亿元,代工涨价20%将增加成本约0.40亿元;假设封装材料占12%,约0.44亿元,银价上涨170%将增加成本约0.75亿元。两项合计增加约1.15亿元,相当于2025年营业收入的20.7%。
这意味着,若要把成本涨幅完全覆盖,平均提价幅度需要接近20.7%。按10%提价,理论增量约0.555亿元;按15%,约0.833亿元;按20%,约1.11亿元;按25%,约1.388亿元。美芯晟的表态是“部分产品、多阶段”,覆盖比例不明,静态测算下大概率只能对冲一部分。这解释了为什么2026年前三季度营收只增长5.18%、毛利率还在33.7%附近:涨价传导慢于成本上涨。
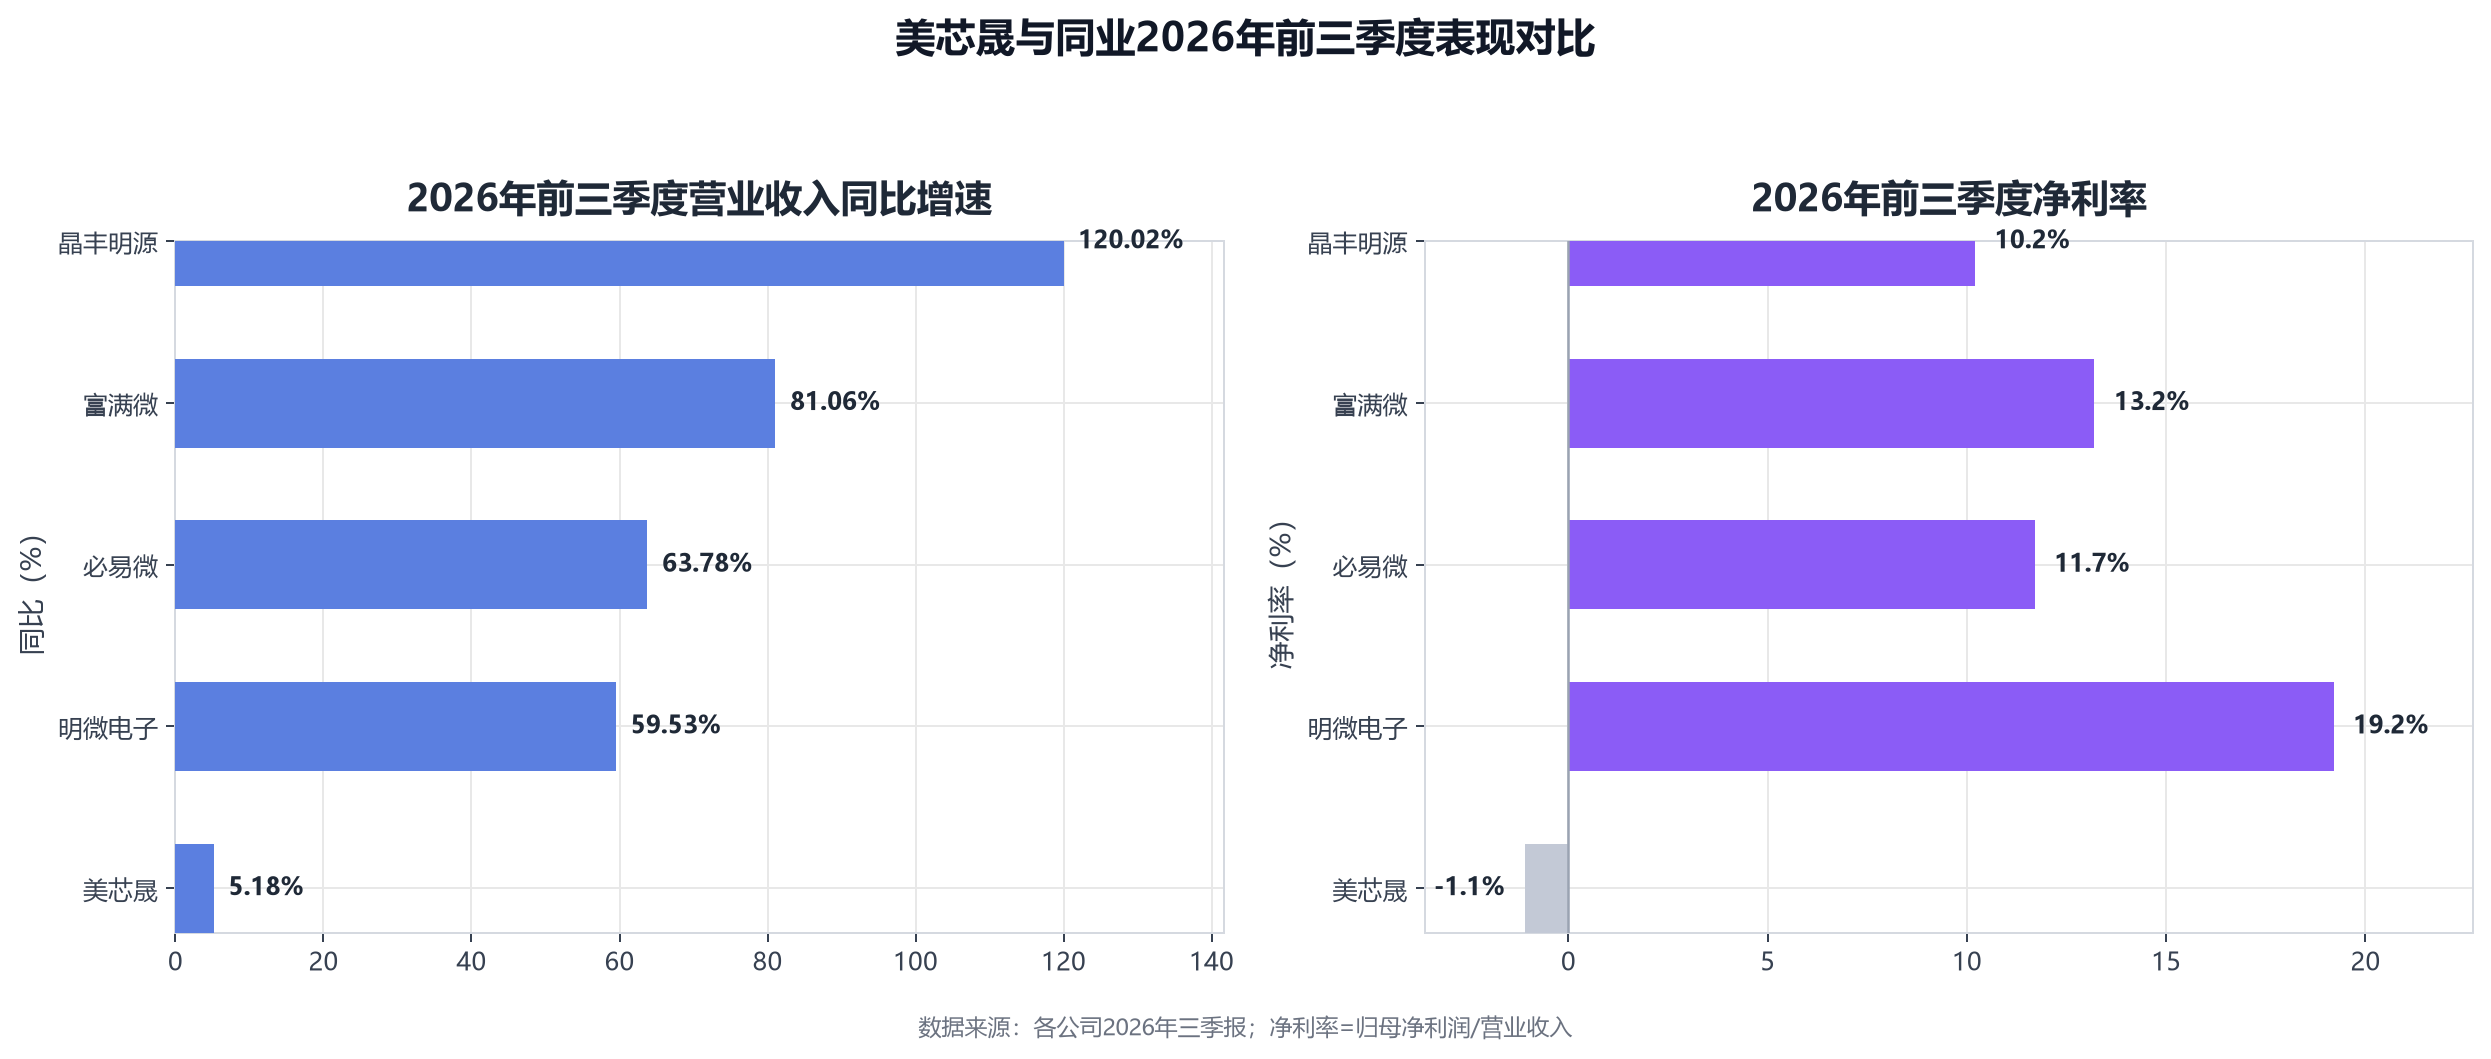
把同业放在一起看,弹性差异更清楚。富满微前三季度营业收入10.71亿元,同比增长81.06%;归母净利润1.41亿元,同比增长336.50%,走的是“提价+满产”的路子。明微电子营业收入7.38亿元,同比增长59.53%;归母净利润1.42亿元,同比增长635.58%,靠的是高净利率的显示驱动结构。必易微营业收入7.56亿元,同比增长63.78%;归母净利润0.8849亿元,扣非0.7821亿元,靠新兴产品收入占比提升到62%完成扭亏。美芯晟营业收入4.43亿元,同比增长5.18%;归母净利润-480.84万元。同一轮涨价,三家弹起来,一家没弹起来。
差异不在“有没有涨价”,而在四个结构问题。第一,产品结构:美芯晟收入占比最高的是无线充电与消费类电源,单价低、年降压力大、替代性强;富满微与明微的涨价品种更集中,议价更直接。第二,客户结构:头部手机品牌对芯片价格高度敏感,账期长,涨价落地需要逐客户谈判;美芯晟的客户集中度不低,谈判筹码有限。第三,议价能力:在无线充电这类成熟品类,公司更多扮演份额争夺者,优先保份额而非保价格。第四,产能与成本的时间差:公司为保障交付提前锁定产能,成本先涨,售价后传,中间几个季度只能自己消化。第三季度毛利率环比回升4.09个百分点,更多来自端侧AI、机器人等高毛利新品占比提升,而不是普遍提价。
利润在收窄,现金在流出
研发是美芯晟最刚性的一笔支出。2025年研发投入1.7035亿元,同比增长3.81%,占营业收入的30.69%;2026年上半年研发费用8444.86万元,同比增长14.38%,费用率30.4%;第三季度研发投入4633.60万元,同比增长23.48%,费用率28%;前三季度研发投入占比29.5%。收入增速只有5%左右,研发增速却在14%至23%之间,费用率自然被顶在高位。这不是失控,而是公司在传感器、车规、机器人三条线上同时投入的必然结果;但对利润的压制是实实在在的。
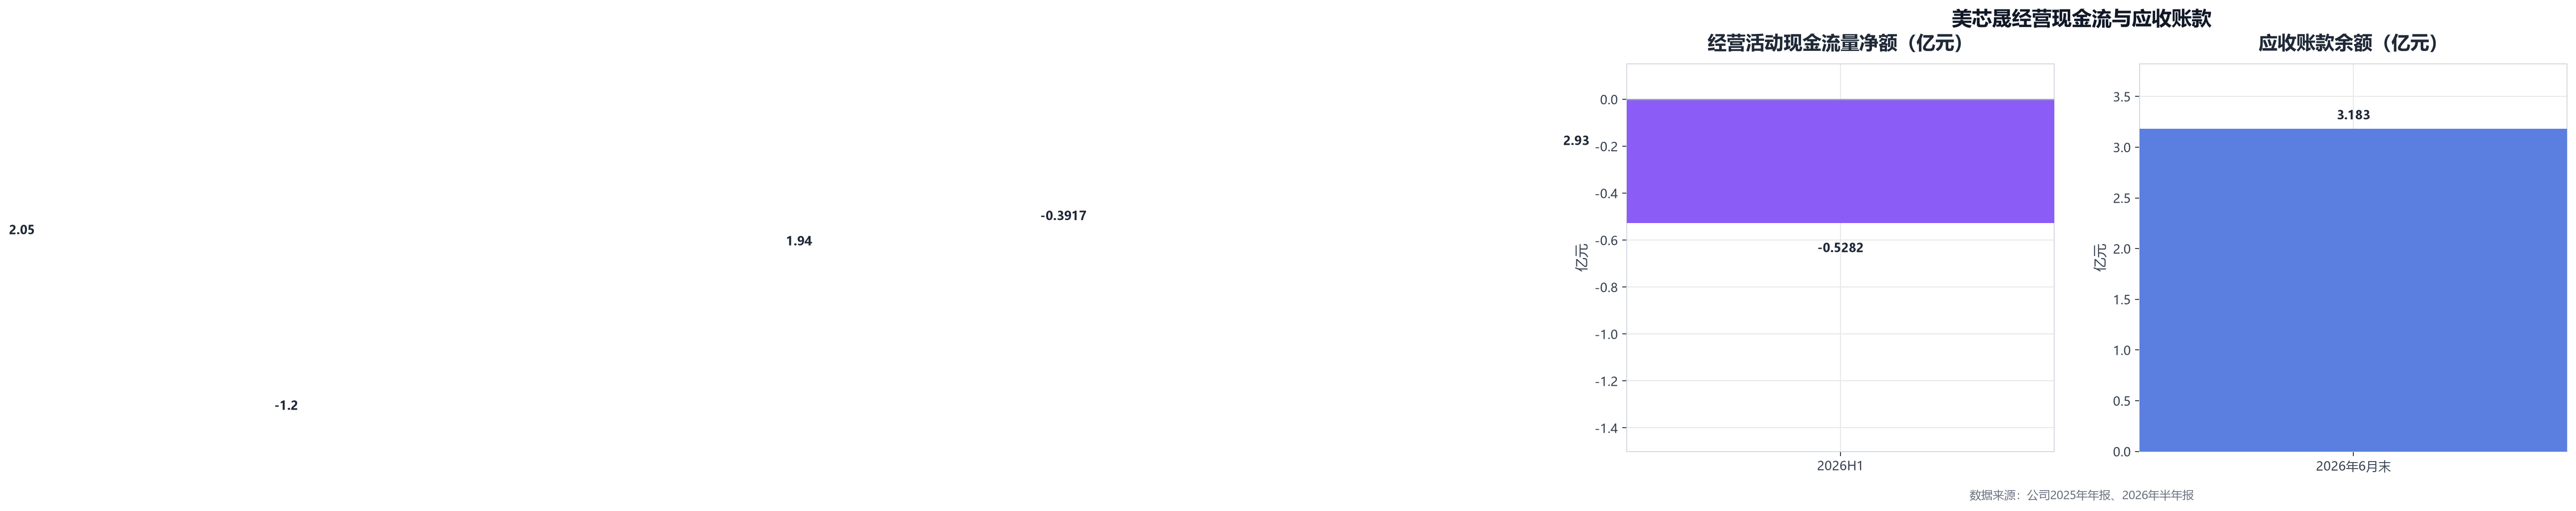
现金流的信号更值得警惕。2025年经营活动现金流量净额为-1.20亿元;2026年上半年为-0.5282亿元,上年同期为-0.3917亿元,流出同比扩大34.88%。亏损在收窄,现金流出却在扩大,说明营运资金占用在加重。
应收账款是主要占用项。2023年末、2024年末、2025年末应收账款分别为2.05亿元、1.94亿元、2.93亿元;2026年6月末为3.183亿元。3.183亿元的应收账款,相当于上半年2.78亿元营收的1.14倍;有披露称头部客户回款率降至六成。存货方面,2026年6月末为1.681亿元。收入增长5%,应收却增长,说明增长的“含金量”不高。
账面资金仍然厚实。2026年6月末货币资金2.887亿元,总资产20.41亿元,总负债2.194亿元,净资产约18.216亿元,资产负债率约10.75%。以当前的研发投入和现金流出速度,短期不存在偿债压力;这也是公司敢于在亏损中继续加研发的底气。
但报表的“减亏”有非经常性损益的成分。2025年归母亏损1406.94万元、扣非亏损3336.78万元,两者差额约1929.84万元;2026年前三季度归母亏损480.84万元、扣非亏损1501.07万元,差额约1020.23万元;上半年理财收益约735万元,政府补助约297.1万元。换句话说,主营的亏损比报表更宽,理财与补助把缺口填了一部分。这不是“造假”,但意味着扣非口径才是真实经营水平。
综合判断:美芯晟不是“用现金换收入”,而是“用现金换研发和产能”。净现金厚、负债率低,这种打法可以撑两到三年;但如果2027年传感器、车规新品仍未放量,研发费用化压力与应收占用会同时显现。
【图表:经营活动现金流与应收账款】
同业坐标:它掉在哪一格
把2026年前三季度的五家电源管理与驱动芯片公司放在一张表里,美芯晟的位置很清楚。
晶丰明源营业收入24.58亿元,同比增长120.02%;归母净利润2.51亿元,同比增长977.18%;剔除并购的易冲半导体后,营业收入17.43亿元,同比增长55.99%;毛利率42.89%。它的修复路径是“并购扩表+产品结构升级”,规模与毛利双升。
富满微营业收入10.71亿元,同比增长81.06%;归母净利润1.41亿元,同比增长336.50%。路径是“提价+满产”,弹性最直接。
明微电子营业收入7.38亿元,同比增长59.53%;归母净利润1.42亿元,同比增长635.58%,上半年毛利率32.97%。路径是“高净利率的显示驱动结构”,收入不是最大,利润却很实。
必易微营业收入7.56亿元,同比增长63.78%;归母净利润0.8849亿元,扣非0.7821亿元,新兴产品收入占比62%。路径是“新产品结构替代旧产品”。
美芯晟营业收入4.43亿元,同比增长5.18%;归母净利润-480.84万元。按净利率看,明微电子约19.2%,富满微约13.2%,必易微约11.7%,晶丰明源约10.2%,美芯晟约-1.1%。收入增速垫底,净利率唯一为负,这就是“掉队”的具体位置。
但把差异全部归为“竞争力缺位”并不公平。晶丰的弹性来自并购与规模,富满、明微的弹性来自提价品种集中,必易的弹性来自新品占比快速抬升;美芯晟选择的是传感器、车规、机器人三条更长的赛道,验证周期长、前期投入大、收入确认慢。它的问题不是没有产品,而是产品还没到放量期;不是没有毛利,而是高毛利产品占比不够。
【图表:2026年前三季度同业营收增速与净利率对比】
结论:转型期,但还没跨过门槛
判断美芯晟,我给两个关键词:结构转型期,尚未跨过门槛。
说它是结构转型期,是因为数据支持这个判断:智能传感器毛利率超过50%、2025年收入翻倍,端侧AI传感增长1401.43%,车规产品进入主流车企供应链,机器人客户覆盖石头科技、追觅。这些不是故事,是可验证的进展。说它尚未跨过门槛,是因为收入增速只有5.18%、扣非仍亏损1501.07万元、经营现金流为-0.5282亿元、应收账款相当于半年营收的1.14倍。转型期的典型特征——投入在前、收入在后、现金先流出——它全都占了。
我不认为这是“竞争力缺位”。真正的竞争力缺位会表现为:产品没有客户验证、毛利率持续下滑、研发投入收缩。美芯晟恰好相反:毛利率在第三季度环比回升4.09个百分点,研发投入同比增长23.48%,客户名单在扩张。它的问题是“时间”,不是“方向”。
接下来盯三个指标,足够判断这家公司是否跨过门槛。
第一,单季营业收入同比增速能否回到15%以上。5.18%的增速撑不起30%的研发费用率;只有收入重新加速,经营杠杆才会反过来。
第二,综合毛利率能否连续两个季度站稳35%以上。第三季度35.54%是一个好信号,但上半年的32.68%说明结构仍不稳定;如果四季度回落到33%以下,说明Q3的回升只是产品组合的短期波动。
第三,经营现金流能否转正,或应收账款占营收比重能否降到80%以下。当前3.183亿元应收对应半年2.78亿元营收,是1.14倍;这个比例不降,增长的现金代价会持续累积。
风险清单有五条。其一,消费电子需求疲弱,无线充电与电源管理价格战延续,提价难以全面落地。其二,研发投入刚性,收入增速若继续低于10%,费用率将长期压在28%至30%,扣非扭亏会被推迟。其三,客户集中与回款风险,头部客户回款率降至六成,应收减值可能侵蚀利润。其四,车规与机器人新品量产节奏存在不确定性,验证与认证周期可能拉长。其五,非经常性损益不可持续,理财收益与政府补助无法长期填补主营亏损。
回到标题的问题:涨价潮里,美芯晟为什么没弹起来?因为它的收入结构里,涨价能覆盖的部分太少,而成本上涨的部分太实在;因为它的高毛利产品还在爬坡,低毛利产品还在托底;因为它把现金投向了更长的赛道,而不是更快的涨价。这是一家正在换发动机的公司,不是一台熄火的车。换发动机的过程,仪表盘不会好看。