美国得州的经济发展档案里,最近多了一个未具名的身影:一家匿名企业计划投入450亿美元,新建两座先进晶圆厂,招募5000名员工,2029年底前启动量产。文件没有写出它的名字,但外界几乎不加犹豫地把这个代号读作“台积电”——选址指向得州北部的谢尔曼市,与三星电子正在全力扩建的泰勒基地相距约300公里,车程不过三小时。一南一北,两大代工巨头的北美布局第一次短兵相接,一场围绕AI客户、水资源与工程师的全面竞争,就此摆上牌桌。
核心观点:
1.北美晶圆代工的竞争维度已经改变——从制程与良率的单点比拼,升级为客户绑定、人才争夺、水电基建、政府补贴与封装方案的全面博弈;
2.时间差是三星当前最大的筹码——泰勒厂2027年量产并绑定特斯拉AI5订单,而台积电谢尔曼项目最快2029年底才能投产,两年的窗口期足以改写北美订单版图;
3.两条商业路线正面对撞——三星力推“存储+代工+先进封装”的一站式Turnkey方案,台积电则依托专业代工生态与客户信任后发卡位;
4.得州的水、电与工程师供给是双方共同的硬约束——这场对垒的胜负手可能不在对方身上,而在得州基建的承载力上,它同时是美国芯片本土化战略的一次压力测试。
未官宣的“一撇”,落子已在盘上
谢尔曼的传闻并非空穴来风。得州经济发展文件披露,这一项目以450亿美元起步,两座先进晶圆厂、5000个工作岗位、2029年第四季度投产,是文件写明的硬指标。不过项目目前仍停留在“意向”阶段:文件未具名,选址决定最早可能在11月做出。台积电方面保持了一贯的谨慎,仅确认“持续评估在美国扩产的可能性”。
把谢尔曼放进台积电的版图,逻辑并不难理解。在近期的法说会上,董事长暨总裁魏哲家给出了明确表述:多数美国大型客户要求台积电增加当地产能,美国政府也相当支持,因此在亚利桑那之外,台积电已派出团队评估在得州建厂的可行性。也是在同一份表态里,亚利桑那第二座晶圆厂的量产时点提前至2027年第三季度,追加的1000亿美元投资覆盖2纳米及以下制程与先进封装。台积电美国的“双基地”轮廓,已经清晰。
谢尔曼的吸引力,还在于现成的生态链。环球晶圆在当地运营着大型生产基地,京元电子斥资约13亿美元在邻近的沃斯堡兴建首座美国测试厂,专为英伟达AI芯片提供测试服务,德州仪器更计划投入高达400亿美元兴建四座12英寸晶圆厂。对台积电而言,落脚谢尔曼意味着硅晶圆、封测、成熟制程配套近在咫尺,供应链几乎无需重建。
而300公里之外,就是三星的泰勒。这个距离意味着什么?两家公司的招聘广告将投向同一批工程师,两个园区的用水用电申请将排进同一条审批队列,得州政府的补贴谈判桌上将坐着同一个对手。北美晶圆代工的对垒格局,由此成形。
时间差之战:2027对2029,特斯拉先落袋
如果说制程是明面上的军备竞赛,时间差就是暗处的胜负手。三星泰勒厂一期已进入关键设备装设阶段,预计2027年量产,产能爬坡目标是在2027年下半年达到每月2万片晶圆。特斯拉下一代AI5芯片将自2027年起在这座工厂生产——这颗芯片今年7月已完成流片,采用三星2纳米级工艺。马斯克随后给出更细的时间表:AI5计划2027年4月启动投产爬坡,2027年底开始交付。从流片到装车,特斯拉与三星的绑定正按日程推进。
这颗芯片的分量不止于订单本身。按知识库披露的规格,AI5算力达到2000至2500 TOPS,配备144GB内存与1.9TB/s带宽,是特斯拉下一代自动驾驶与机器人平台的算力底座。对三星而言,这是泰勒厂的首发客户,更是重返高端代工牌桌的入场券——双方还就下一代AI6达成了高达165亿美元、为期8年的合作。泰勒厂的产能甚至在试产前就已被预定一空,121家潜在客户名单里出现了谷歌、AMD等熟悉的名字。
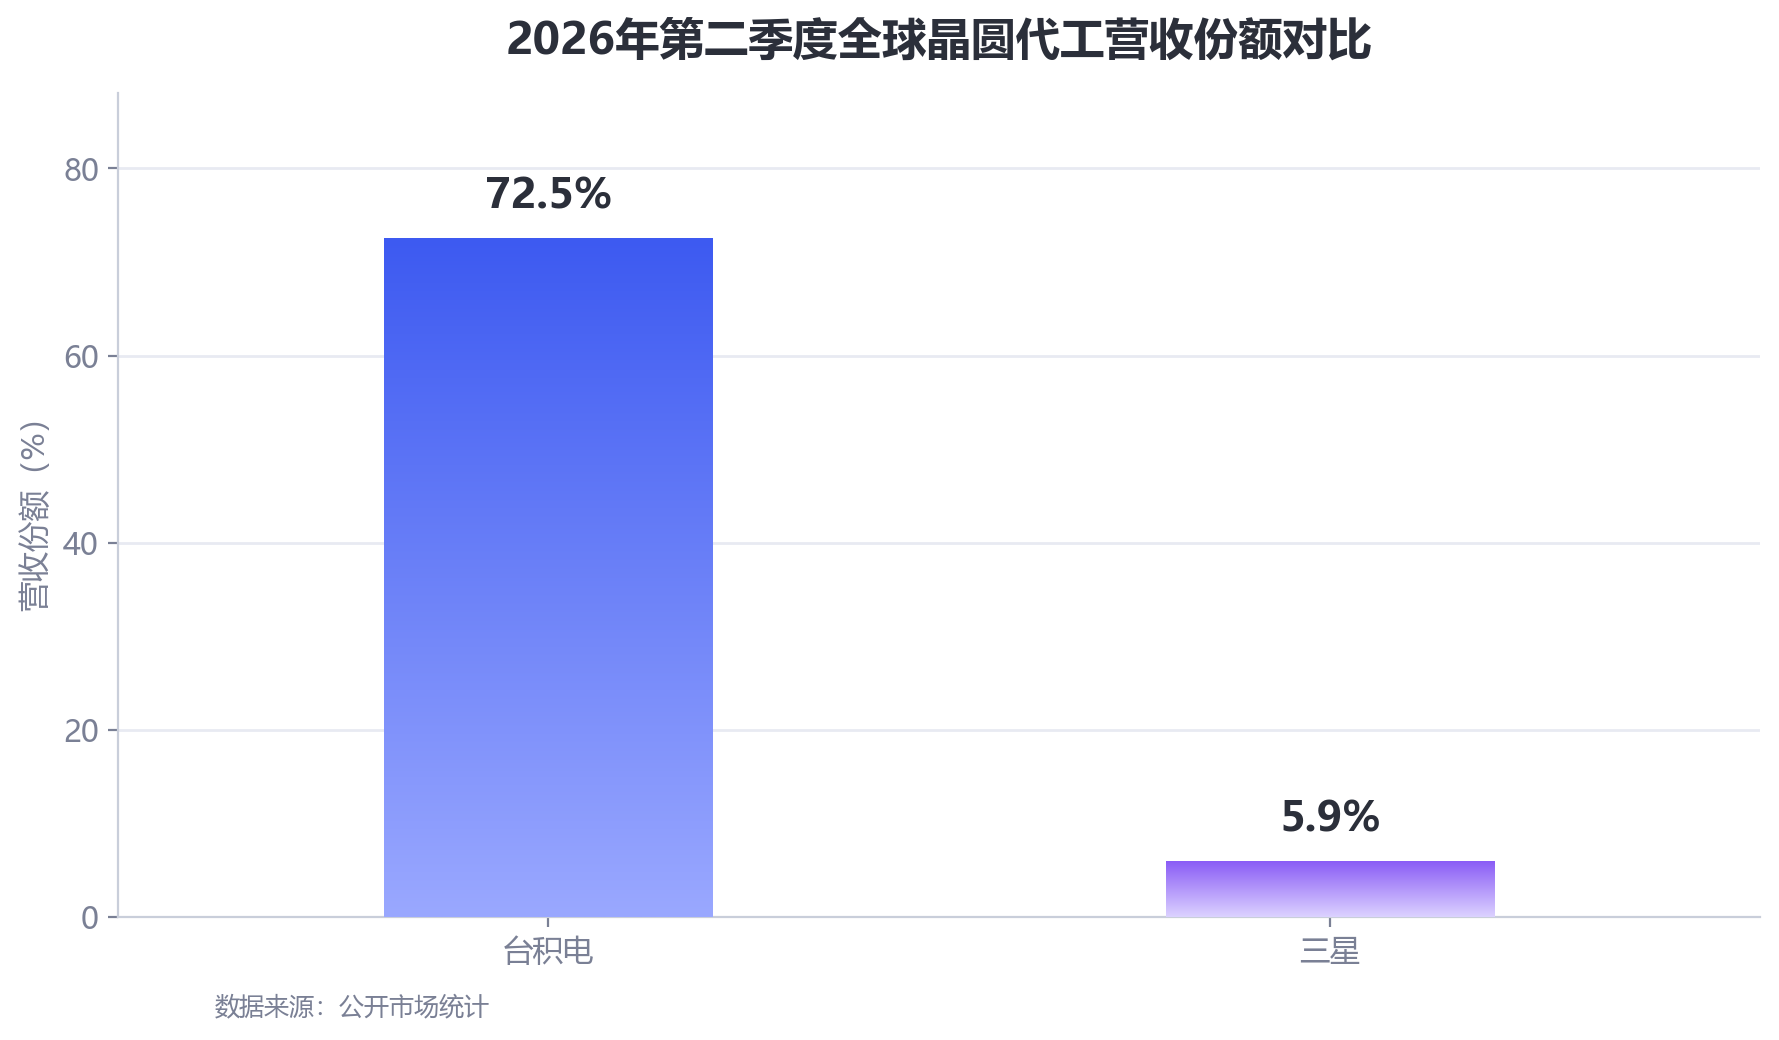
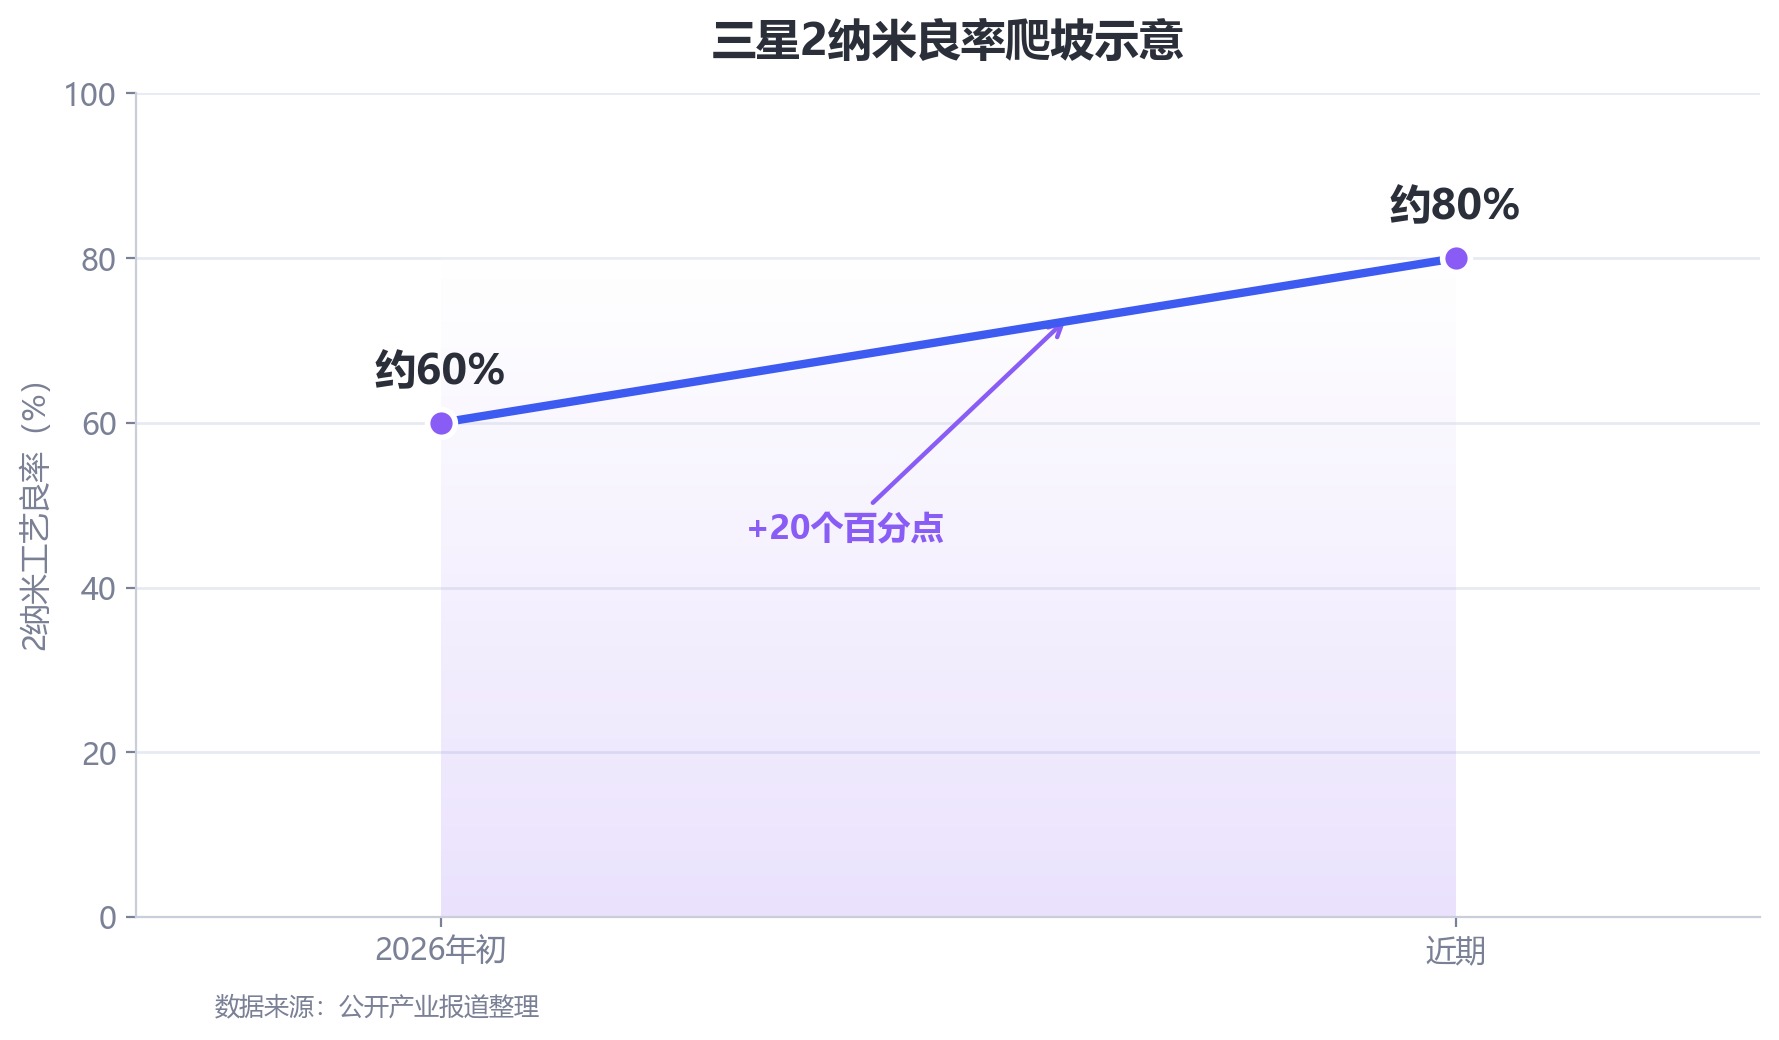
市占率的落差,让这场卡位战更显急迫。最新统计显示,2026年第二季度台积电在全球晶圆代工市场的营收份额高达72.5%,三星仅为5.9%。三星手里并非没有牌:其2纳米良率已从年初的约60%爬升至近期的约80%,2纳米晶圆报价比台积电低约三分之一;泰勒厂二期计划2026年底前动工,目标2030年形成2纳米产能,为AMD、英伟达等客户生产HBM基础裸片等先进产品。
但对三星不利的是时间。台积电谢尔曼项目即便一切顺利,也要到2029年底才能量产——看似慢了两年,可台积电最先进的2纳米产能早已被客户锁仓:15家首批客户中高性能计算客户占10家,苹果一家就预订了月产能8万片中的过半。换言之,在谢尔曼第一片晶圆下线之前,台积电的旗舰产能已被买空;三星必须用2027至2029年的窗口期先把北美客户抢到手,再谈守住。
两条路线的分野也随之浮现。三星力推结合存储芯片、晶圆代工与先进封装的一站式Turnkey方案,主打将HBM供应与代工、封装紧密结合,帮助客户简化供应链、摊薄成本;台积电则坚守专业代工的立场——不与客户竞争、不做自有品牌芯片,用中立性与生态深度留住大客户。北美客户在两者之间如何下注,将影响未来数年AI算力供应链的走向。
资源暗线:抢人、抢水、抢电、抢补贴
芯片是烧出来的,也是“浇”出来的。晶圆厂耗水以万吨计,而得州恰好是一个长期与干旱共存的州。就在特斯拉奥斯汀超级工厂附近,马斯克又宣布了投资200亿至250亿美元的Terafab晶圆厂计划,环保人士随即警告:这个持续干旱的地区可能被进一步抽干,新厂将与城市长期水规划发生冲突。当台积电与三星同时把两座超级工厂、近万个岗位压进得州,水从哪里来,将成为绕不开的第一道关卡。
电是第二道关卡。得州电网近年屡次在极端天气下逼近极限,以至于SpaceX为Terafab规划的方案是完全脱离公共电网,靠自建电厂与储能维持晶圆厂运转——大企业对得州电网的不信任,本身就是最直观的警示。台积电与三星的新厂负荷叠加数据中心与测试厂,得州的工业用电供给将面临更严峻的分配难题。
人是最隐蔽的第三道关卡。资深半导体工程师、设备技师、洁净室建筑工人——两个巨头将在同一个劳动力市场上短兵相接:台积电谢尔曼若落地,5000个新增岗位的招聘半径与三星高度重叠。薪资被推高、跳槽变频繁、建厂成本水涨船高,这些摩擦最终都会折算进每一片晶圆的价格里。
补贴则是暗线的最后一环。三星泰勒园区累计约370亿美元的投资中,包含美国《芯片法案》47.5亿美元的直接补贴;得州地方的税务优惠与基建配套,同样会成为两个项目争夺的对象。政府手里的每一分钱、每一度电、每一份水权许可,都在事实上为这场对垒划定边界。
三星的底牌:把存储、代工与封装打包出售
面对台积电的声势,三星的应对是差异化。在泰勒厂提速之外,三星把筹码押向先进封装:会长李在镕近日专程赴日本横滨考察先进封装研发中心,重申自2024年起5年投入400亿日元的计划,研发方向包括晶圆键合、玻璃基板等下一代封装技术,2027年前将当地研发团队扩至100人以上。日本经济产业省为此提供最高200亿日元的补贴,几乎覆盖一半投资。
这步棋的用意,在于把“存储+代工+封装”拧成一个整体卖给客户:HBM内存由三星自家供应,晶圆在泰勒制造,封装环节就近完成——对被供应链物流与成本困扰的AI客户而言,一站式方案的诱惑真实存在。这是三星作为IDM的独特打法,也是台积电模式难以完全复制的部分。只是,一体化的前提是每一环都足够强:2纳米良率与HBM供货能力,缺一不可。
后发者的算盘:双基地与不确定性
台积电的得州棋局,逻辑上是一盘大棋:亚利桑那负责先锋量产,谢尔曼承接溢出需求,双基地互为备份。但“八字有一撇”离落子还有距离——项目尚未官宣,选址最早11月才见分晓。落地之后,挑战才真正开始:2029年底的量产目标留给良率爬坡的时间并不宽裕,北美建厂成本素来高企,而水、电与人力的平均价格,还将因为三星的同步扩张被进一步抬升;每一座超级工厂的落成,都对应着设备、材料与工程服务的大额采购,通胀压力贯穿始终。台积电在亚利桑那已经体会过文化与成本的水土不服,谢尔曼未必更轻松。
对三星而言,风险同样具体:2027年量产目标的背后,是2纳米良率必须在量产节点稳定在可交付水平;165亿美元的特斯拉合同若延期或良率不达标,损失将不止于财务层面。两家公司其实在与同一个对手赛跑——不是彼此,而是时间。
一场压力测试:美国芯片本土化的得州样本
把镜头拉远,谢尔曼与泰勒的对垒,本质上是美国芯片本土化战略的一次压力测试。联邦补贴把工厂吸引到了得州,但工厂运转所需的水、电、人,都要地方政府与电网水务系统来承接;当两个全球巨头同时落地,任何一处短板都会被放大。得州的答案,将决定审批队列里排队的后续项目,能否真正跑通“美国制造先进芯片”这条路。
对台积电与三星来说,300公里的距离挡不住竞争的火星。客户会两头下注,人才会逐高薪而动,水权与电力指标会让两个项目在审批桌上正面相遇。这场战争的胜负,未必取决于谁的制程更先进,而取决于谁能在得州的土地上先把水、电、人、钱这四样东西凑齐。八字有了这一撇,但一撇之后的每一笔,都写在美国基建的答卷上。