AI芯片封装尺寸持续放大,台积电推进CoPoS面板级封装,面板厂深耕三十余年的大尺寸玻璃加工能力,正迎来一轮罕见的转型商机。友达10月29日公告,将台中二期厂房及厂务附属设施整体出售给台积电,加计2024年台积电以171.4亿元新台币购入的群创南科厂房,两笔交易合计投入559.4亿元新台币。一边是代工龙头为先进封装腾挪物理空间,一边是面板双虎借卖厂回笼资金、规划玻璃基板试产线,一场围绕“化圆为方”的产业迁移,正在半导体与显示产业的交界处展开。
台积电两度出手,559.4亿元新台币买下的是时间
10月29日,友达董事会通过重大资产处分案:将位于台中市西屯区安林段的台中厂二期厂房、无尘室及厂务附属设备整体出售给台积电,标的包含一座5代厂(L5C)与一座7.5代厂(L7),权状面积约12.98万坪,使用面积约16.6万坪,交易金额388亿元新台币,未含税;扣除相关费用与预估税费后,预估处分利益约185亿元新台币。
这笔交易早有铺垫。供应链透露,台积电先前已多次派员赴友达L7A、L5C厂评估厂务条件,市场此前传出的交易金额超过300亿元新台币,最终成交的388亿元新台币高于传闻。厂务厂商参考群创厂房改造经验,预估最快明年第二季度可进场施作,承接既有厂房有助缩短建厂准备时间。业内认为,台积电看中的不仅是现成厂房,还包括大面积无尘室、稳定电力供应以及大型玻璃基板搬运能力,这些条件可用于支持面板级封装及大尺寸光电整合,并缩短新增产能建设周期。
买旧厂而非新建,是台积电在产能焦虑下的现实选择。先进封装CoWoS产能吃紧,台积电曾将部分前段CoW订单释出给日月光,但买下旧厂改造成先进封装产线后,就能继续掌握独门技术不外流。市场亦传出,群创南科5厂、6厂及竹南3厂后续有意出售,锁定的买家同样是台积电。台积电尚未公布此次购厂的具体工艺配置与投产时程,但从中科园区的既有布局看,方向已相当清晰:中科二期Fab 25规划建设四座A14(1.4纳米)晶圆厂,预计2028年量产;既有先进封测厂AP5已投入CoWoS生产;台积电还通过COUPE硅光子平台,将电子芯片、光子芯片与SoIC、CoWoS等技术整合,以满足AI交换机和计算系统对高速、低功耗互连的需求。光学元件厂商大立光近期也在台中连续取得土地和厂房,三笔交易合计约25.68亿元新台币,其已获得首张光纤阵列量产订单,最快2027年中进入量产。中科的先进封装与光互连产业生态,正在加速成形。
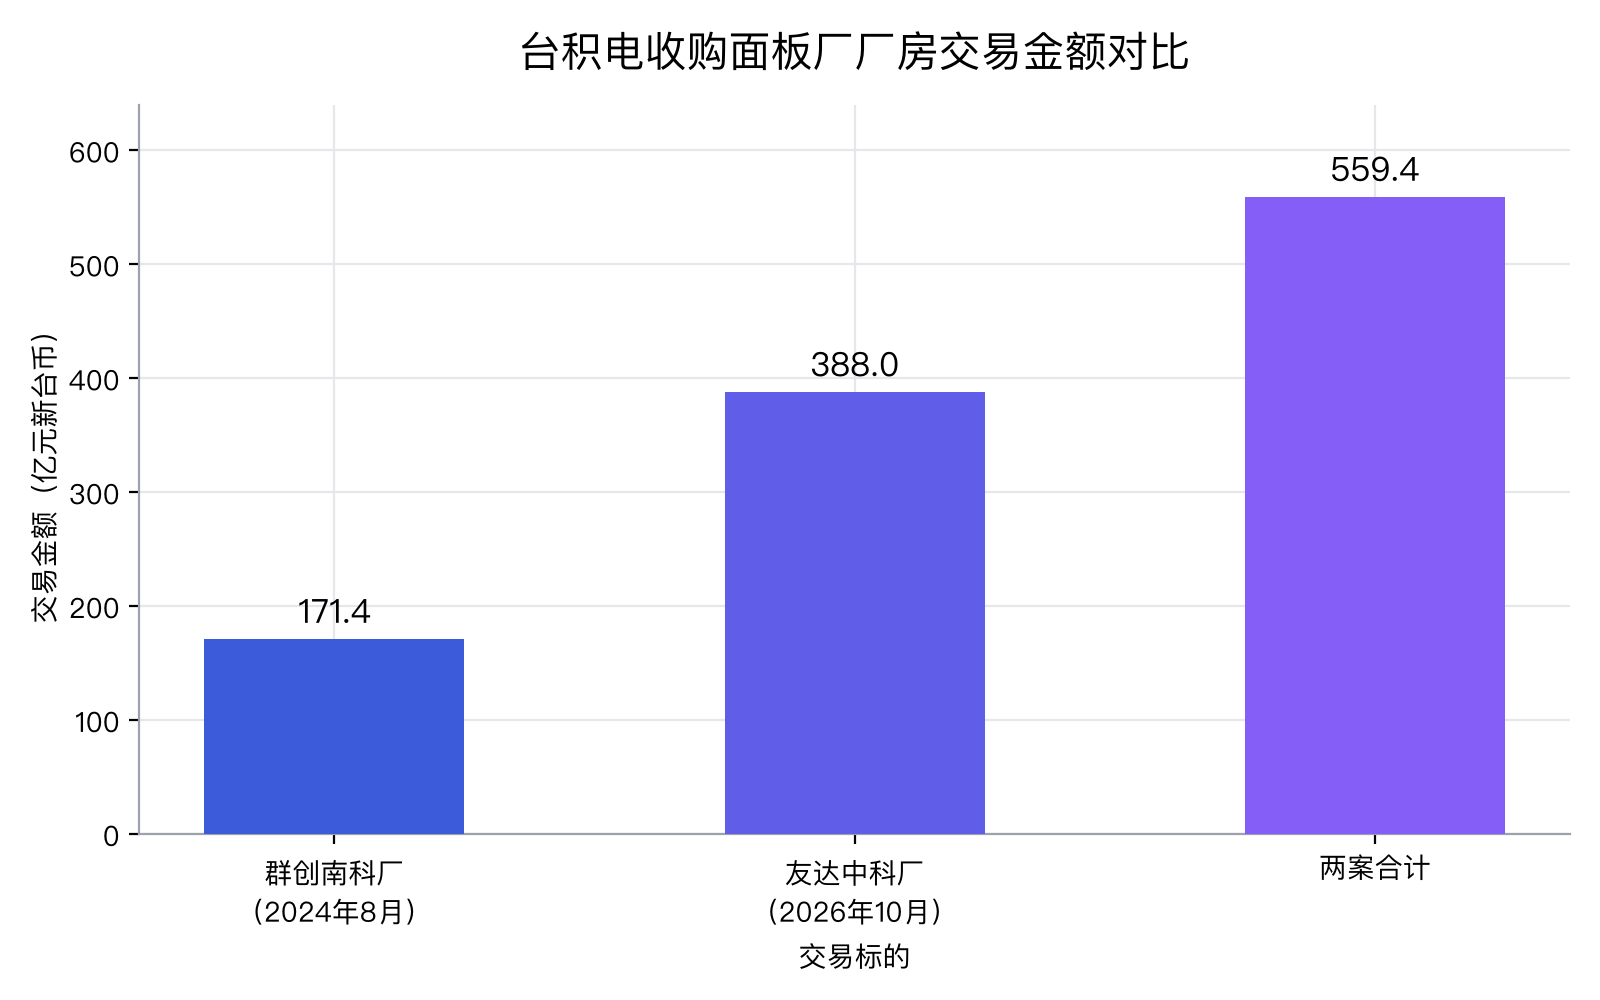
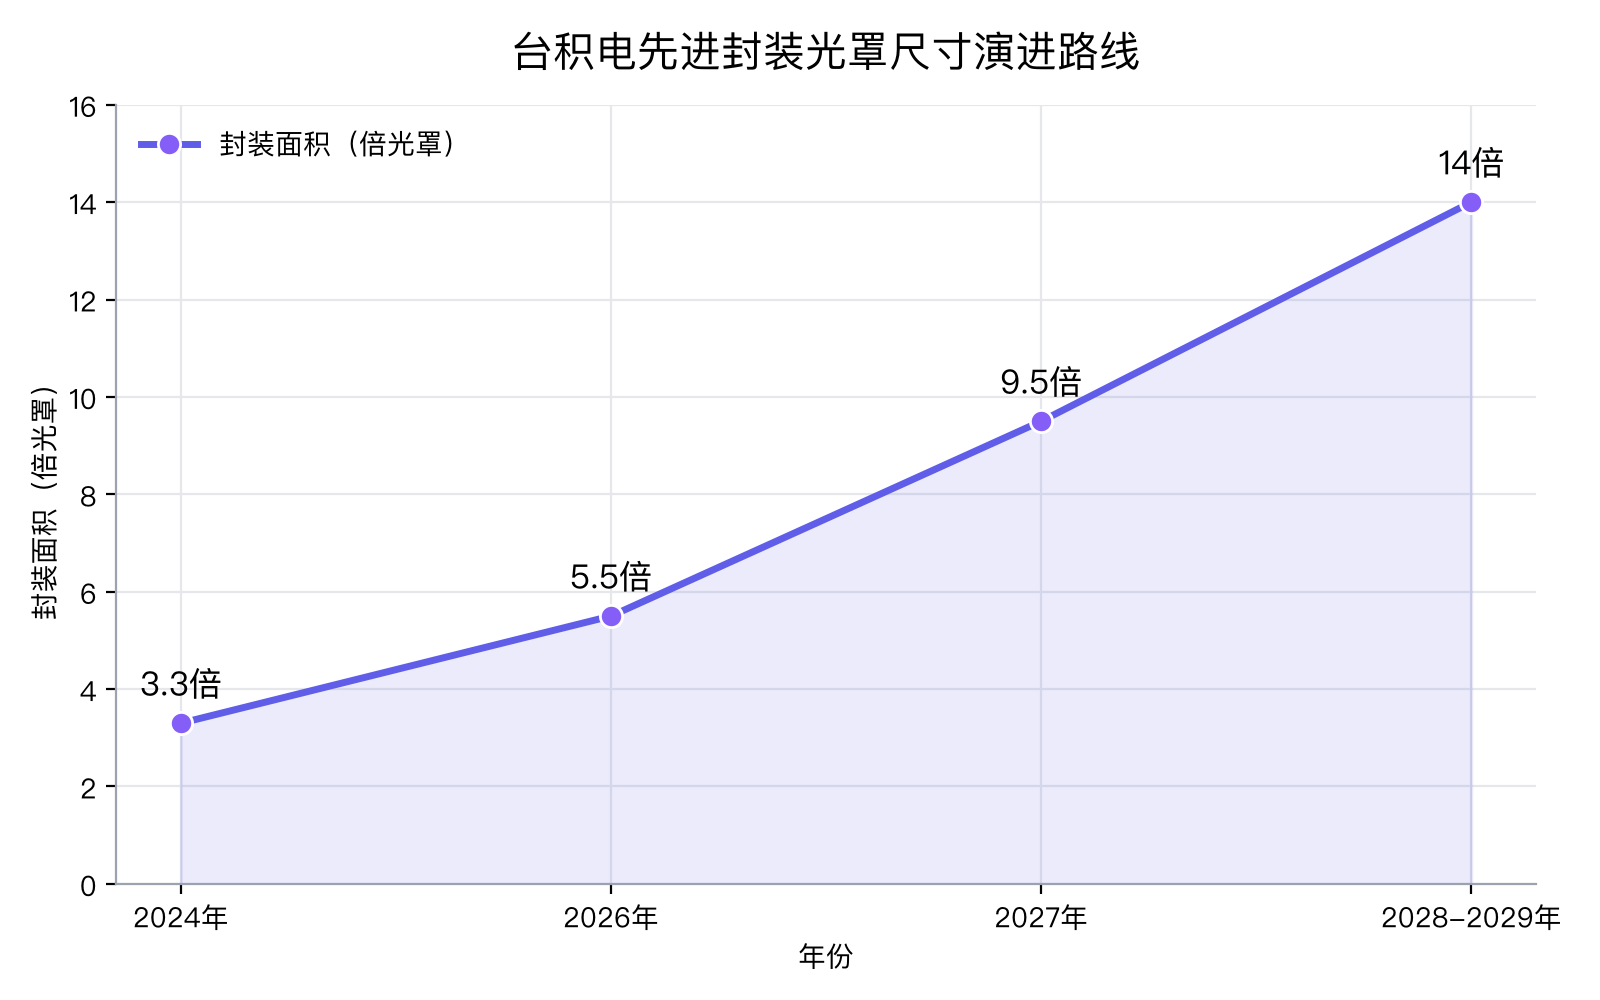
两笔交易相隔两年多。2024年8月15日,台积电宣布以171.4亿元新台币收购群创南科厂及附属设施;2026年10月29日,再以388亿元新台币接手友达中科厂房,合计投入559.4亿元新台币。对友达而言,185亿元新台币处分利益在财务上是一笔可观的现金回收,但处分利益须待交割完成等条件满足后方可认列,预计年内难以入账。值得注意的是,友达同日公告,原拟以197亿元新台币出售广达的华亚厂交易案,因双方对厂房使用规格及交付时程未达成共识而终止,约133.9亿元新台币预估处分利益无法按原计划实现。台积电董事长魏哲家则在法说会上给出了买厂之外的答案:公司已量产5倍光罩尺寸封装,持续推进9倍、14倍,并开发CoPoS;现阶段客户首选仍是CoWoS,公司将持续提供足够产能。
圆形晶圆装不下AI芯片,封装“化圆为方”
面板厂为何能切入半导体封装?答案藏在几何学里。方形或长方形封装配置在300毫米圆形晶圆上,边缘容易留下无法容纳完整封装的空间;芯片尺寸愈大,排版限制愈明显,每片晶圆可产出的完整单元随之减少,成本也更难摊提,这促使厂商寻求面板级封装方案。华泰证券研报指出,英伟达Rubin GPU封装面积已达5.5倍光罩,12英寸圆形晶圆仅能封装7颗甚至4颗芯片。
需求侧的压力同样紧迫。据J.P.Morgan报告,台积电CoWoS产能2024年末约3.3万片/月,预计2026年末达9.5万片/月、2027年末11.2万片/月,2022至2026年产能年复合增长率超50%,但截至2026年底订单满足率仍仅约80%。台积电4月在圣何塞论坛披露的先进封装路线图显示:封装面积将从2024年的3.3倍光罩、2026年的5.5倍、2027年的9.5倍,提升至2028至2029年的14倍。
CoPoS(Chip-on-Panel-on-Substrate)正是承载这一跃迁的方案:将部分封装工艺由圆形晶圆转向方形面板,提高排版弹性,支持大型AI芯片与多晶粒整合。以510×515mm面板为例,可放置空间是12英寸晶圆的4.5倍;600×600mm面板的芯片产出量可达传统晶圆的5至6倍。台积电已标准化多种面板尺寸:310×310mm为试产主力,510×515mm计划2027年下半年进入量产前模拟,最终目标推进至750×620mm。
玻璃核心基板则属载板材料布局,藉高平整度、尺寸稳定性及低讯号损耗,改善翘曲与传输问题。供应链验证数据显示,导入玻璃基板后,封装翘曲相关指标改善16%,有效热膨胀系数降低19%,电阻值下降27%,电感值下降42%。与CoWoS相比,CoPoS涉及玻璃基板、大尺寸重布线层、低翘曲控制以及全新的量测检测体系,面板级封装的RDL层数正从3层向9层升级,走线与凸块间距已从20微米缩小至5微米,业内更将未来5年的技术目标瞄准2微米。
量产节奏上,台积电首条CoPoS试验线已在采钰龙潭厂启动,后续将迁移至嘉义AP7厂区,初期以310mm×310mm面板尺寸切入,2026年进行设备与材料验证、2027年小批量试产,市场预计2028年下半年至2029年迈向量产。首批设备供应名单也已曝光,除佳能、德国SUSS、日本TEL、SCREEN、应用材料、科磊等长期合作伙伴外,泛林集团、倍利科及辛耘等新晋厂商共同投入镀铜、曝光、贴片、模封及检测等关键环节。不过分歧仍在:基板大厂揖斐电评估,TGV技术需到2030年前后才能满足商业化量产条件;也有业内人士透露,台积电CoPoS量产时点已从此前的规划推迟至2028年;魏哲家则直言,CoPoS产能规模化仍需2至3年的发展时间。
面板双虎各奔前程,同赴先进封装
在面板产业长期供过于求的环境下,面板双虎整并厂区,腾出的高规格无尘室成为半导体厂扩产的猎地目标;卖厂带来丰厚收益,卖厂加上技术合作,则让面板厂取得进入半导体产业的入场券。对友达与群创而言,这是同一道时代命题下的两条路径。
友达走的是“资产活化加玻璃基板”的组合拳。过去一年,友达陆续处置高雄路竹彩色滤光片厂(以63亿元新台币售予日月光,处分利益约42.8亿元新台币)、新加坡厂(以3.5亿新加坡币售予西部数据),其中高雄、新加坡等厂区处置此前已累计回笼347亿元新台币,此次中科厂房交易后,友达董事长彭双浪明确表示“资产活化将告一段落”,回收资金将全数转向策略性与未来性投资;另有市场消息称,友达龙潭旧厂亦在积极寻求买家。
财务面看,卖厂是止血而非造血。友达2026年第三季合并营收668.8亿元新台币,季减5.7%、年减4.3%,营业净损23.7亿元新台币,归属母公司净损25亿元新台币;其2026年第一季非显示业务营收占比已达约五成。业内人士直言,185亿元新台币处分利益解决的是资产负债表和现金流问题,并不解决面板本业的盈利问题。
技术面看,友达已成立创新研究院,整合过去30年累积的玻璃制程及光电技术,规划TGV、RDL及玻璃核心基板试产线,结合康宁玻璃材料,平台支持510×515毫米玻璃基板;康宁负责玻璃改质及钻孔,友达进行电镀与线路制作,量产分工及客户组合尚未定案。公司董事会并核准新增资本支出预算新台币57.28亿元,用于产线优化及创新研究院新技术布局。转型方向上,彭双浪给出明确时间表:至2030年,传统面板直接销售比重降至30%,其余70%营收由延伸的新事业平台带动;在先进封装领域,友达主要定位为玻璃基板加工关键零部件供应商,预计新技术成熟与小量推进约需2至3年。友达此前已透过友达晶材及宇沛永续切入半导体供应链,相关业务去年合计营收已超过1亿美元,今年预期维持双位数成长。光通信是另一条主线:友达开发的是光互连所需的光引擎而非完整CPO封装,规划结合富采的Micro LED及VCSEL光源技术、鼎元的接收元件,搭配自身玻璃制程能力,特定应用下能耗有机会降至既有方案的5%至10%;业界还传出英特尔正拓展Micro LED基板先进封装赛道,并有意与友达合作开发CPO与高密度算力芯片整合方案。
群创则先以FOPLP(扇出型面板级封装)落地,再向玻璃基板纵深挺进。群创早在2017年就投入面板级扇出型封装,以面板产线进行IC封装,采用3.5代线FOPLP玻璃基板开发细线宽的中高端半导体封装。2024年8月,群创将南科厂以171.4亿元新台币售予台积电,市场解读为“卖厂加合作”的面板厂半导体入场券。自2025年开始出货以来,群创FOPLP月产能从400万片快速攀升至4000万片以上,其唯一美国客户的订单预计可延续至2026年第四季度;公司同时在推进RDL优先(RDL First)与TGV技术的客户认证,业内普遍认为,相较于Chip-First工艺的出货量,这两项技术对其面板级封装的长期布局更具战略价值。
2026年9月,群创首次对外发布Chip-Last后芯片封装技术平台,计划2027年下半年进入量产。该平台选用行业最大规格的620mm×670mm面板基板,最小可实现2微米线宽、2微米线距加工;针对先期落地的Chip-First制程,群创已开发出最高可同时测试64颗芯片的面板级测试系统,测试效率提升50%至80%,并将原有TFT显示厂房改造升级为先进封装产线,打造裸晶测试、芯片封装、成品检测的一站式服务链条。与台积电的绑定则更为直接:台积电2026年6月宣布与日本揖斐电及群创合作开发玻璃核心基板,并与康宁合作开发特种玻璃载具;群创利用其台南厂区负责关键的TGV制程。据供应链消息,英伟达正测试玻璃核心载板,规划由群创负责前段TGV。业内认为,群创进入台积电合作名单,是面板厂商进入台积电封装生态的标志。
玻璃基板竞局:巨头环伺,旧产能价值重估
台积电并非孤军。英特尔是最早布局玻璃基板的企业,2026年1月宣布玻璃基板技术进入大规模量产阶段,首款搭载玻璃核心基板的Xeon 6+“Clearwater Forest”服务器处理器在CES上亮相,并公开展示集成EMIB技术、尺寸达78mm×78mm的巨型玻璃芯基板原型。苹果已开始为代号“Baltra”的AI服务器芯片测试三星电机供应的玻璃基板样品;博通与TOPPAN携手研发玻璃核心载板,瞄准下一代Tomahawk交换器芯片,采用510×510毫米规格;三星整合三星电机与三星显示资源同步布局,面板尺寸为415mm×510mm,并通过与日本住友化学合资保障玻璃芯材料源头供应;Rapidus采用600mm×600mm矩形玻璃面板,计划2028年量产;SKC旗下Absolics的美国玻璃基板工厂已向客户提供量产级样品并进入认证阶段,LG Innotek则聚焦CPO相关技术。
中国大陆阵营同样在加速。京东方拥有玻璃基封装载板全流程工艺,20层大尺寸玻璃基载板样品已通过六项半导体级信赖性测试,送样中国大陆头部AI芯片厂商,董事长陈炎顺表示正准备投资半导体玻璃基板载板量产线;沃格光电已建成首条年产10万平米TGV产线并实现小批量供货;另有消息称,华为正联手京东方、维信诺推进半导体玻璃基板量产。从产业节奏看,2026至2027年是玻璃基板从技术验证走向小批量量产的关键窗口期。
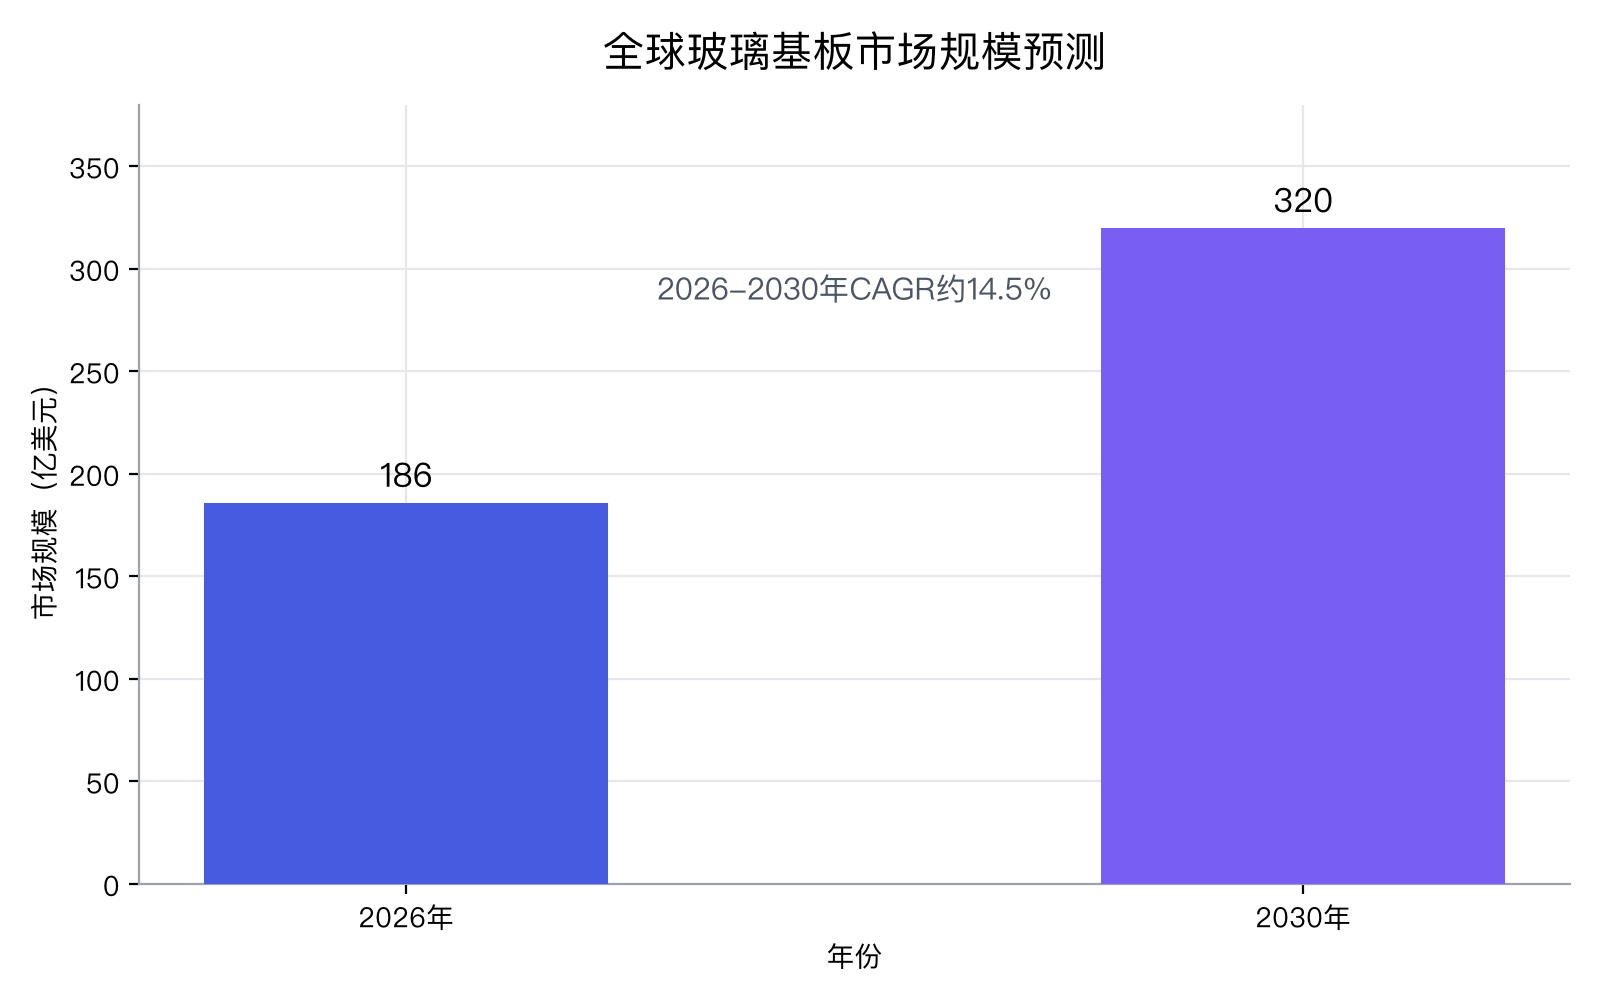
市场空间正在打开。据Omdia调研,2026年全球玻璃基板市场规模预计达186亿美元,到2030年有望突破320亿美元,2026至2030年年复合增长率为14.5%;其中半导体TGV玻璃基板2026年市场规模预计达48亿美元,同比增长50%。
不过,从实验室到量产线仍有硬仗要打。TGV成孔当前主流方案是皮秒/飞秒超快激光改性结合湿法刻蚀,激光钻孔、铜电镀或热处理中产生的微裂纹可能扩展至相邻TGV、影响电性能与封装良率,检测因而被视为CoPoS量产的关键环节;行业竞争重心也正从基材加工、TGV打孔工艺,转向适配高层RDL堆叠的高分子介质材料迭代。面板厂还须取得半导体客户信任,证明其具备稳定供应玻璃基板材料的能力。此外,各家面板尺寸尚未形成统一标准,台积电310mm×310mm、三星415mm×510mm、Rapidus 600mm×600mm多规格并存,对设备与材料供应商的技术兼容性提出考验。
同一片厂房,在面板逻辑下是低效旧产能,在半导体封装逻辑下却是稀缺的物理入口。市场观察指出,AI算力对先进封装的吞噬速度,已超出台积电在既有晶圆厂体系内腾挪的速度,而面板厂的无尘室等级、厂务设施与大跨度空间,改造后恰好匹配面板级封装对“大尺寸、低振动、高洁净”的要求;部分具备区位、洁净室规格和空间改造条件的面板旧产能,其退出方式正从关厂减产转向资产用途的跨行业重估。对友达与群创而言,卖厂回笼的资金输血新技术研发,大尺寸玻璃加工能力则寻求以TGV、RDL、玻璃核心基板的形式,重新接入AI供应链。友达后续能否通过资产活化、试产或技术合作衔接台积电CoPoS需求,仍有待观察;可以确定的是,185亿元新台币处分利益不只是财务收入,更是一张标明方向的票据。