深圳万润科技股份有限公司(002654.SZ,简称“万润科技”)日前披露2026年第三季度报告显示:前三季度实现营业收入33.83亿元,同比下降8.90%;归属于上市公司股东的净利润2812.29万元,同比增长1.31%;扣除非经常性损益后的净利润2714.35万元,同比大幅增长214.72%。在营收收缩换挡的同时,主业盈利显著修复,叠加存储行业景气上行,其经营质量改善的积极信号正在显现。
主业盈利质量明显提升,存储业务乘景气之风
拆解利润表可见,万润科技盈利改善的成色主要来自主业。
前三季度,万润科技营业利润1554.40万元,同比增长63.20%;利润总额1608.07万元,同比增长87.06%。报告期内,公司基本每股收益0.0333元,加权平均净资产收益率1.78%,较上年同期提高0.05个百分点。
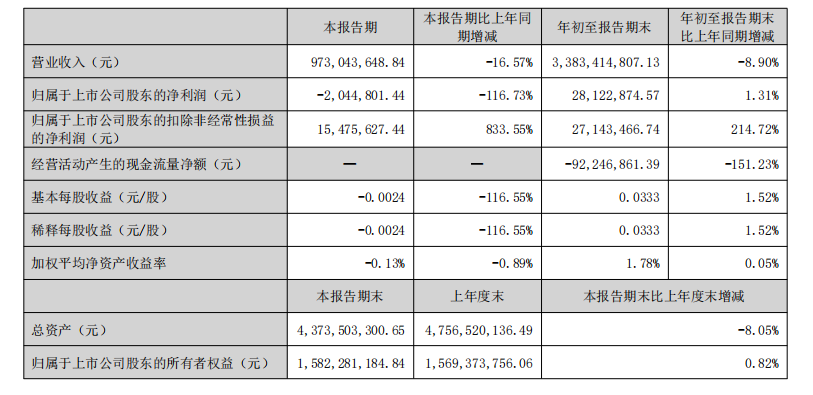
分季度看,主业修复在下半年进一步提速:第三季度单季实现扣非净利润1547.56万元,同比大增833.55%,核心业务造血能力逐季走强。
费用端的改善同样清晰。前三季度财务费用4132.68万元,同比下降24.09%,其中利息费用3478.35万元,较上年同期的5028.67万元压降逾三成。资产负债表同步修复:期末负债总额27.51亿元,较年初减少3.87亿元;一年内到期的非流动负债8740.38万元,较年初下降59.46%;长期借款降至1481万元,降幅30.82%。资产质量方面,前三季度资产减值损失转回666.11万元,而上年同期为计提698.64万元,资产质量企稳迹象明确。
半导体存储器业务是万润科技当前最具看点的增长极。半年报显示,上半年公司存储器业务实现营业收入4.90亿元,同比增长18.06%;毛利率提升至9.81%,较上年同期提高8.91个百分点;控股子公司万润半导体实现净利润1396.16万元,盈利能力持续爬坡。
进入三季度,行业景气度进一步走高。人工智能大模型训练与推理对存储形成吞噬式需求,单台AI服务器对DRAM的需求达到普通服务器的8至10倍。据SEMI中国研判,2026年全球HBM市场规模预计增长58%至546亿美元,占DRAM市场近四成;多家券商研报认为,本轮存储超级景气周期中供不应求的格局至少延续至2027年。机构预测,2026年全球DRAM产值同比涨幅或达144%,合约价格二季度环比涨幅达58%至63%,涨价潮正沿存储模组向消费电子全产业链传导。
公司亦在加紧卡位。三季报显示,期末存货3.65亿元,较年初增长44.23%,万润科技将其归因于“半导体存储器业务拓展备货”,提前锁定货源意图明显。资本运作同步落子:10月下旬,万润科技与软通动力完成湖北长江万润半导体技术有限公司增资协议的签署,标志着双方2025年达成的战略合作协议迎来关键落地。此次万润半导体合计募集资金1.3亿元,其中万润科技以非公开协议方式现金增资1亿元,软通动力通过武汉光谷联合产权交易所公开挂牌程序以3000万元参与增资。此前,软通动力体系订单已于上半年批量落地交付,此次增资被视为资本与产业双轮驱动存储业务升级的关键一步。
此外,作为传统主业,LED业务在行业调整期保持基本盘稳定,并向高附加值环节迁移。上半年,万润科技LED光源器件及相关业务收入2.25亿元,同比增长8.20%。从行业维度看,车载照明、Mini LED等细分市场正成为LED产业链的主要增长极,车用Mini LED背光等新品类出货量持续攀升,为深耕车规级产品的厂商提供了行业机遇。
综合能源业务体量虽小,盈利却颇为亮眼。万润科技三季报显示,期末在建工程3467.83万元,较年初增长206.16%,主要投向能源管理项目,为该业务后续放量蓄势。