10月27日晚间,乾照光电(300102.SZ)披露2026年第三季度报告:前三季度公司实现营业收入13.83亿元,同比下降49.70%;归属于上市公司股东的净利润9276.08万元,同比增长5.47%;扣除非经常性损益后的归母净利润仅170.68万元。单看第三季度,公司实现营收4.93亿元,同比下降51.02%;归母净利润231.36万元,同比下降87.64%;单季毛利率18.69%。
一组「营收近乎腰斩、净利逆势微增、扣非几乎归零」的矛盾数据,构成了这份三季报最具讨论价值的三重反差。而理解这份财报的钥匙,藏在两年多前的一项会计口径切换之中。
含金废料退出收入口径:最大单一拖累项
公司在财报中明确解释,营业收入大幅下降「主要系含金废料不再销售,本期营业收入及营业成本相应下降」。受《财政部税务总局关于黄金有关税收政策的公告》(2025年第11号)影响,公司LED芯片生产过程中产生的含金废料自2025年11月起由「对外销售」改为「委托提纯复用」,不再确认废料销售收入及对应成本。据公司披露,上年同期该类业务收入约8.77亿元。
换言之,若剔除口径因素,公司主业收入规模其实与上年同期大体相当。这一调整的连锁反应不止于收入端:含金废料此前「高收入、低成本、微毛利」的贸易型属性会摊薄整体毛利率,退出口径后,公司主营业务毛利率反而得以「显影」——2026年中报口径下,公司主业毛利率曾升至19.39%。作为对比,2026年前三季度公司整体毛利率在废料收入归零的情况下仍保持住两位数水平,Q3单季18.69%的毛利率与中报主业水平基本衔接。
值得注意的是,在同属LED芯片板块的公司中,乾照光电对这一口径的切换最早——华灿光电、聚灿光电直至2026年三季度才跟进调整,这使得乾照光电2025年11月起的各期报表同比基数率先「失真」,也率先「挤水分」。从这个意义上说,乾照光电的营收腰斩并非需求坍塌,而是一场提前半个赛季开始的「会计挤水分」。
扣非净利仅170.68万元:三重因素压薄利润
归母净利润9276.08万元与扣非净利润170.68万元之间超过9000万元的落差,主要由三部分构成:
其一,存货跌价计提周期调整。公司自2026年起将存货跌价准备计提周期由季度改为月度,上半年一次性计提约4500万元。仅2026年一季度,公司计提资产减值准备合计约2981.70万元,其中存货跌价准备约2777.90万元。截至三季度末,公司存货科目期末余额较期初不降反升,在LED芯片价格竞争仍烈的背景下,存货减值压力尚未出清。
其二,非经常性损益的正贡献。政府补助等非经常性项目对前三季度利润形成支撑,这也是扣非与归母口径差异的直接来源。
其三,研发投入收缩。前三季度公司研发费用同比下降18.08%,在扣非利润几近盈亏线时,削减研发成为保盈利的现实选择,但这也为长期技术竞争力埋下隐忧。
纵向看:净利修复趋势并未中断
拉长周期看,乾照光电的盈利修复脉络依然清晰:2023年公司归母净利润约0.32亿元,2024年约0.96亿元,2025年约1.15亿元,2026年前三季度为0.93亿元。即便剔除口径切换与减值扰动,公司已连续多个报告期守住盈利,这与2023年同期动辄数千万级别亏损(2023年前三季度归母净利润为负8724.98万元)相比,经营质量确有实质改善。
【图表:乾照光电归母净利润修复趋势图】
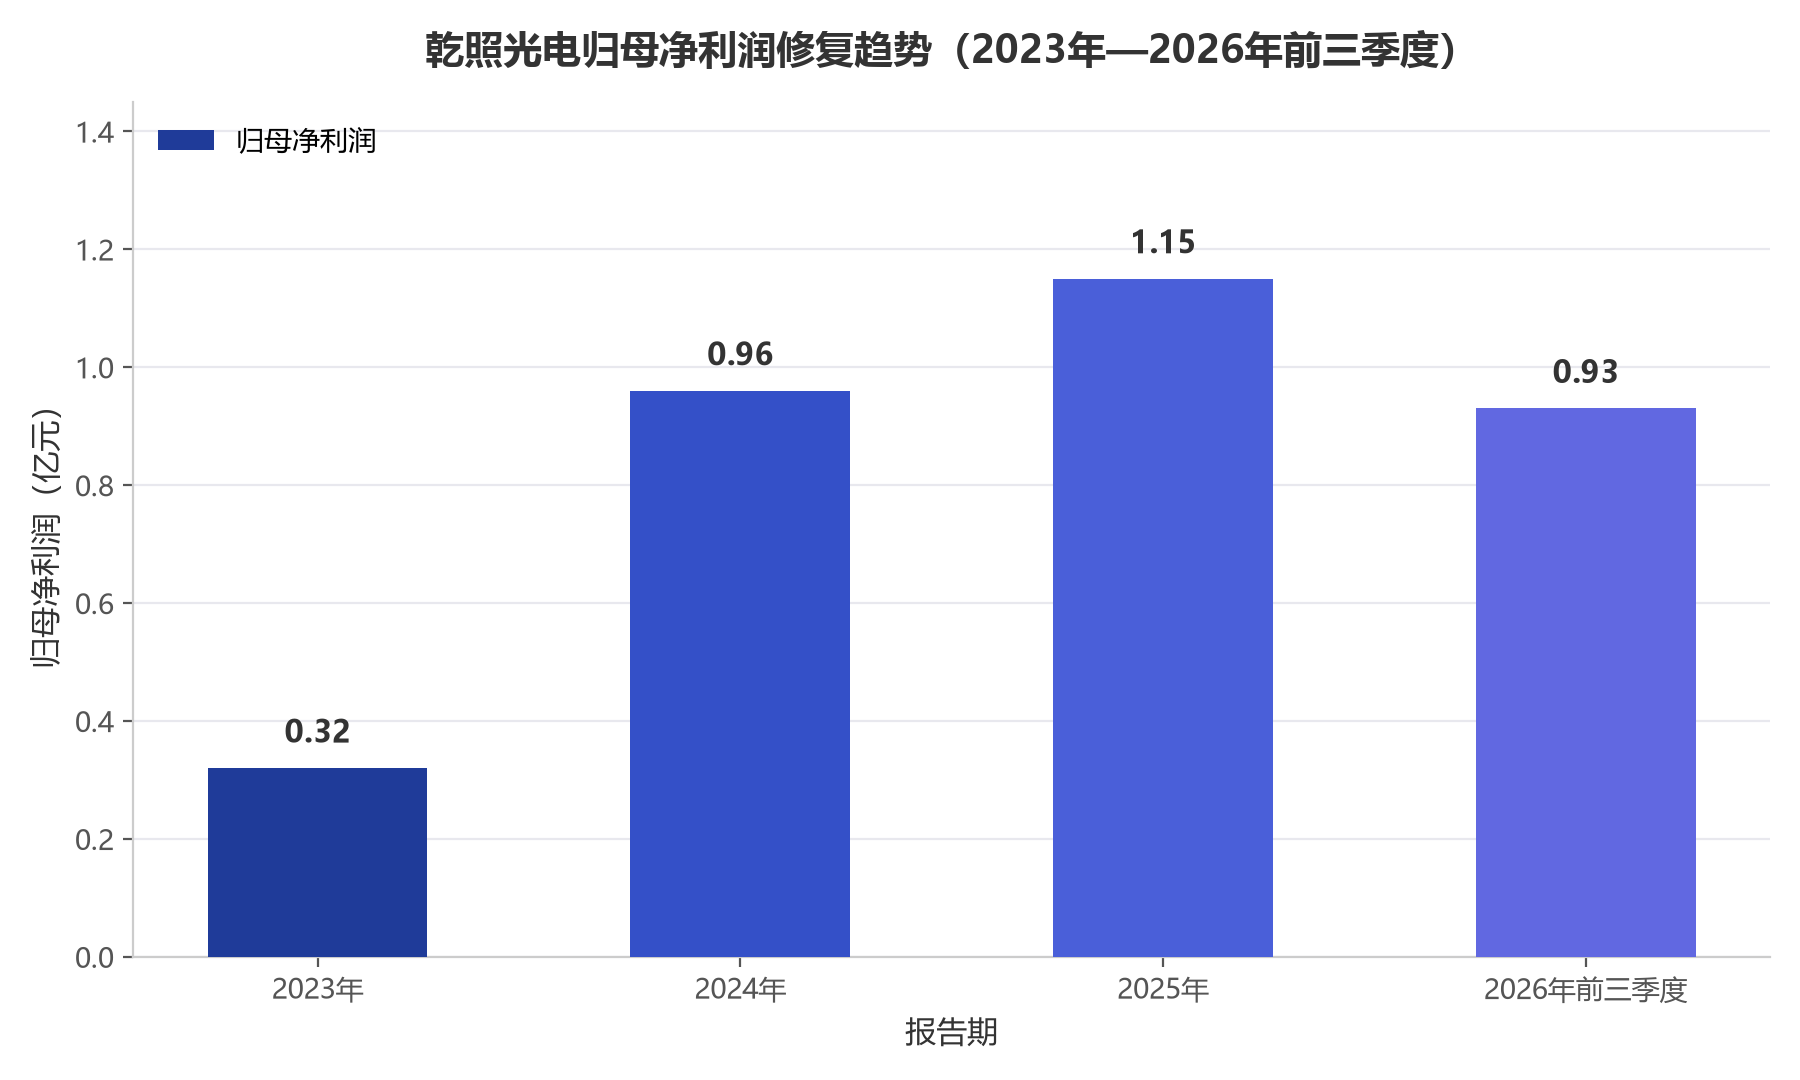
从年度维度看,公司归母净利润由2023年的0.32亿元逐年修复至2025年的1.15亿元;2026年前三季度已达0.93亿元,若四季度保持正常盈利节奏,全年有望接近乃至超越2025年水平——口径切换与减值计提的双重扰动,没有改变盈利修复的主线。
修复成色拆解:上半年环比向好,三季度再度失速
分半年看,2026年上半年公司实现营收8.90亿元,同比下降48.94%;归母净利润9044.72万元,同比增长30.64%;基本每股收益0.10元,加权平均净资产收益率2.09%,同比提升0.43个百分点。二季度经营环比改善显著:营收环比增长17.56%,营业毛利率环比提升2.02个百分点,归母净利润、扣非净利润分别环比改善105.15%、202.61%,经营性现金流环比增长254.45%。
但下半年开局不尽如人意:Q3单季归母净利润仅231.36万元,意味着前三季度超过97%的利润来自上半年。考虑到上年同期(2025年三季度)公司单季营收高达10.07亿元、归母净利润1871.55万元,今年三季度的同比降幅(营收-51.02%、归母净利-87.64%)既有口径因素——2025年11月之前的基数中仍含含金废料收入——也有真实经营压力:Q3单季毛利率18.69%,低于中报主业毛利率19.39%。
分业务看,2026年上半年外延片及芯片业务实现收入8.67亿元,占总营收的97.38%,同比微增0.06%,毛利率17.42%,同比提升1.53个百分点;中国大陆销售收入8.76亿元,占比98.44%,境外收入1383.93万元,占比1.56%。业务高度集中于中国大陆市场、高度集中于外延芯片,是乾照光电收入结构的基本盘特征。
业务纵深:「LED+商业航天+光通信」三线作战
围绕「全球领先的化合物半导体光电产品解决方案提供商」战略,乾照光电目前形成「LED+商业航天+光通信」三大业务板块。三季报披露信息有限,但结合半年报、投资者关系记录与行业信息,三条线的进展与成色可作如下拆解。
LED基本盘:绑定海信的高端化打法
LED仍是乾照的营收地基。公司自研的高性能RGB-Mini LED背光芯片,搭载控股股东海信独创的RGB三维控色液晶显示技术,已率先推向全球市场,形成「技术+渠道」双优势。公司与海信等头部客户深度协作,攻克红光热衰、光色一致性差及绿光光谱过宽等核心技术瓶颈,形成涵盖1030、1836、0914系列的产品矩阵,进入国际一线供应链。
Mini/Micro LED布局呈梯度推进:Mini LED直显已量产0206尺寸芯片,同步开发0205、0204等更小尺寸产品;AM驱动高压Mini LED芯片量产0306尺寸;Micro LED方面,与头部封装客户合作开发的MIP产品已实现稳定量产交付,Micro COG完成六英寸外延及芯片结构开发并推进国际客户认证;AR微显示芯片已具备5μm以下制程能力,处于国内第一梯队。车载赛道,公司车载Mini LED背光芯片通过AEC-Q102认证,采用COB封装支持1000以上分区控光,峰值亮度超1500nits,已应用于红旗国雅中控屏。回溯2024年,公司Mini RGB产品营收同比增长267%,背光业务增长757%,Micro LED业务增长178%,高端化的势能仍在延续。
产能端,2026年10月江西乾照「未来显示芯片智能升级项目」计划投资2.2833亿元,性质为扩建;现有LED外延片年产能1440万片、蓝绿芯片年产能1692.8万片、红黄芯片年产能96万片,扩建完成后外延片年产量增加5.1万片、蓝绿芯片增加137.52万片、红黄芯片保持不变。增量集中投向蓝绿光——正是RGB-Mini LED背光与Micro LED的核心发光单元,扩产指向与海信的绑定深度不言而喻。
商业航天第二曲线:砷化镓电池的确定性
乾照光电是国内商业航天领域太空能源(砷化镓太阳能电池)的核心供应商,其三结砷化镓太阳能电池转换效率超30%,抗辐射能力为硅基电池的10倍以上,寿命可达15至20年。公司砷化镓太阳能电池外延片已通过战略核心客户验证,批量应用于G60千帆星座等国内商业卫星项目,并已开发面向商业航天的低成本刚性4/6寸砷化镓太阳电池,更高效率的五结太阳电池研发有序推进。
行业催化正在密集出现:2026年10月,朱雀三号一子级陆地回收成功,公司回应称可重复使用火箭迈向工程化将带动发射成本大幅下降,加速低轨星座组网发射,拉动星载砷化镓太阳能电池需求。产业研究显示,在国内巨型星座的太阳能电池环节,乾照光电的砷化镓电池市占率约达60%至70%。2026年上半年公司商业航天业务海外收入同比增长超30%,公司还通过出资1.53亿元参与设立商业航天产业基金,完成对蓝箭鸿擎科技的Pre-B轮投资,加码卫星互联网赛道。
光通信第三极:与海信光模块协同起步
光通信是三大板块中商业化最新的一条线。公司在投资者互动平台确认,与海信集团内兄弟公司在CW-DFB光芯片产品上已实现合作落地;VCSEL产品呈阶梯式布局——10G/25G产品完成送样、处于客户验证阶段,预计2026年形成正式订单交付,50G/100G产品已进入流片阶段,980nm车载光通信系列核心性能指标通过客户验证,660nm和1064nm等多款VCSEL芯片已在消费终端和医美终端量产。公司还通过参股康鹏半导体布局磷化铟衬底,完善材料端矩阵。海信纳真科技作为全球光模块头部企业与公司形成精准互补,共同聚焦AI数据中心高速互联需求,集团内协同是这条赛道最现实的放量路径。
口径切换潮、Mini LED景气与面板系整合
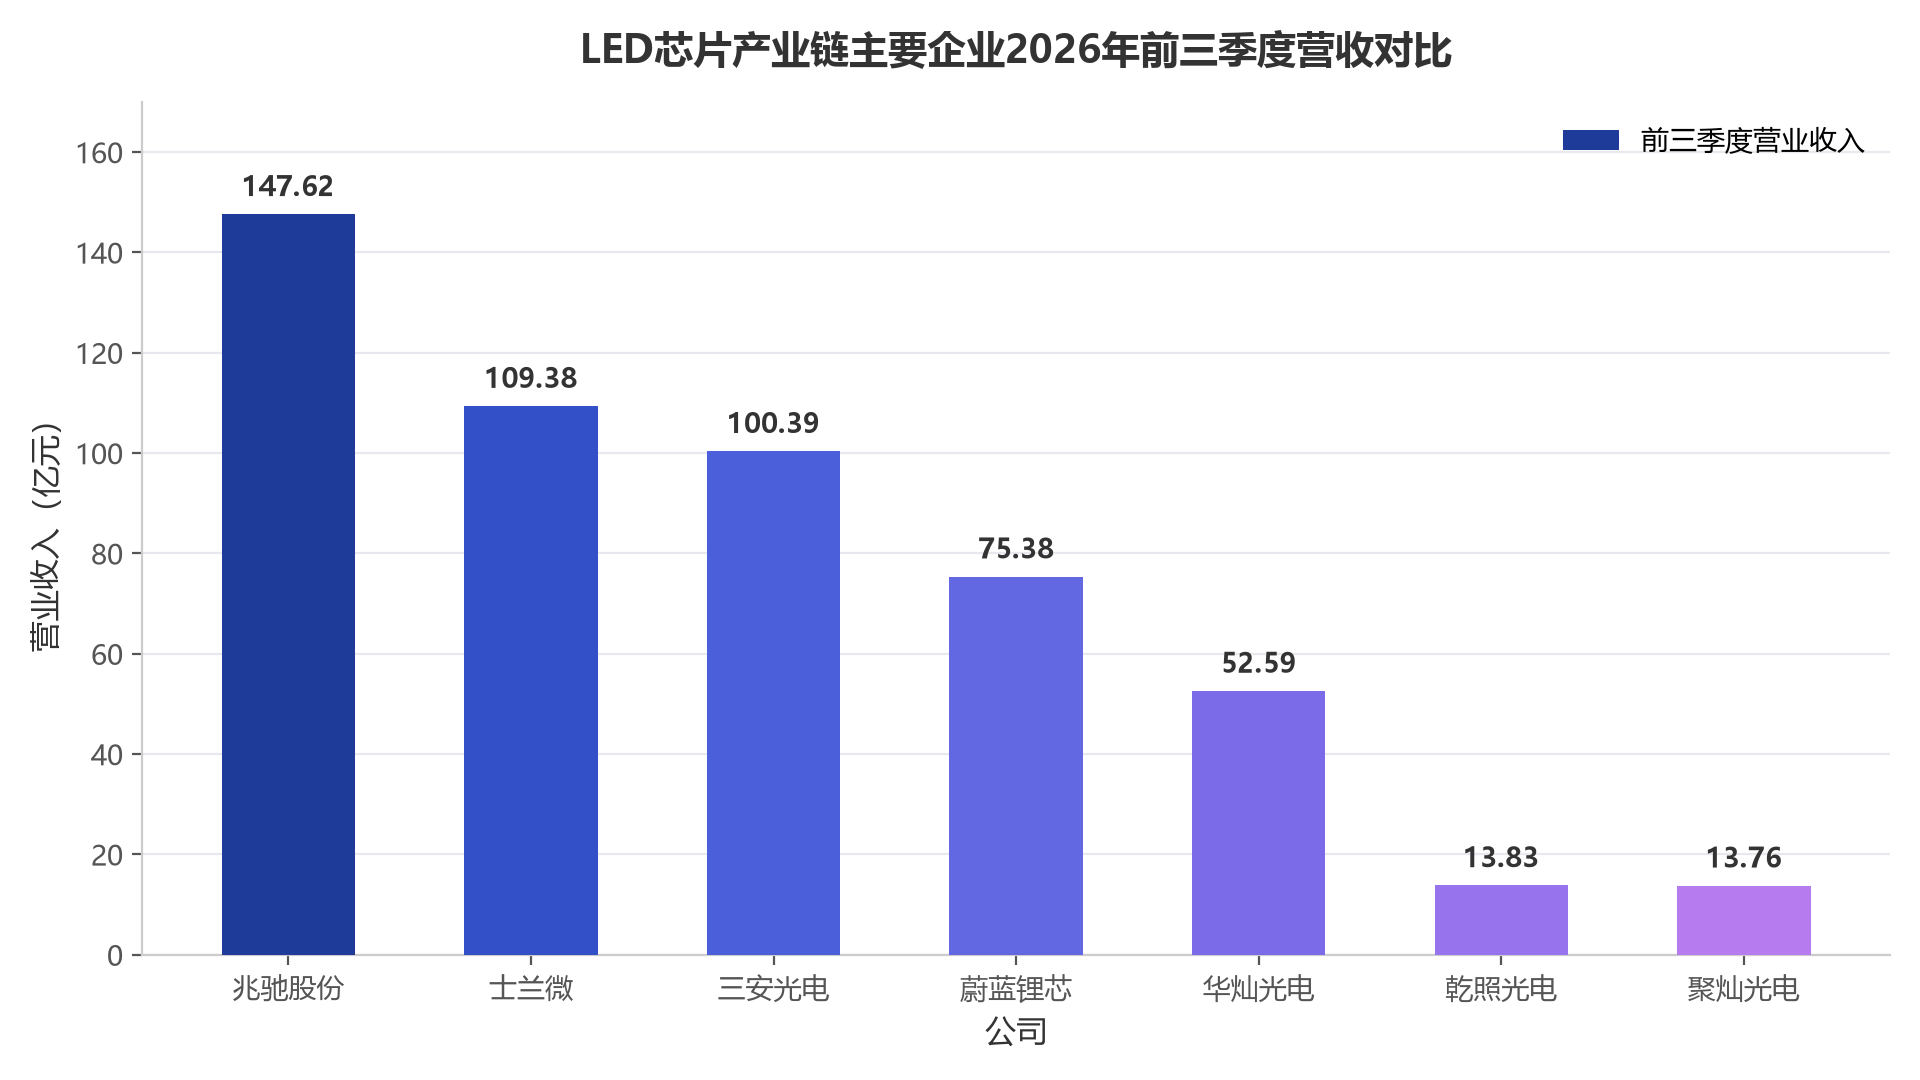
将视野放大到LED芯片产业链,2026年前三季度主要上市公司呈现明显分化:
| 公司 | 前三季度营收 | 营收同比 | 归母净利润 |
|---|---|---|---|
| 兆驰股份 | 147.62亿元 | +6.24% | 7.64亿元 |
| 士兰微 | 109.38亿元 | +12.61% | 5.34亿元 |
| 三安光电 | 100.39亿元 | -27.3% | -1.20亿元 |
| 蔚蓝锂芯 | 75.38亿元 | +29.6% | 8.46亿元 |
| 华灿光电 | 52.59亿元 | +27.37% | -1.21亿元 |
| 乾照光电 | 13.83亿元 | -49.70% | 0.93亿元 |
| 聚灿光电 | 13.76亿元 | -44.96% | 1.48亿元 |
【图表:LED芯片产业链主要企业2026年前三季度营收对比图】
【图表:LED芯片产业链主要企业2026年前三季度归母净利润对比图】
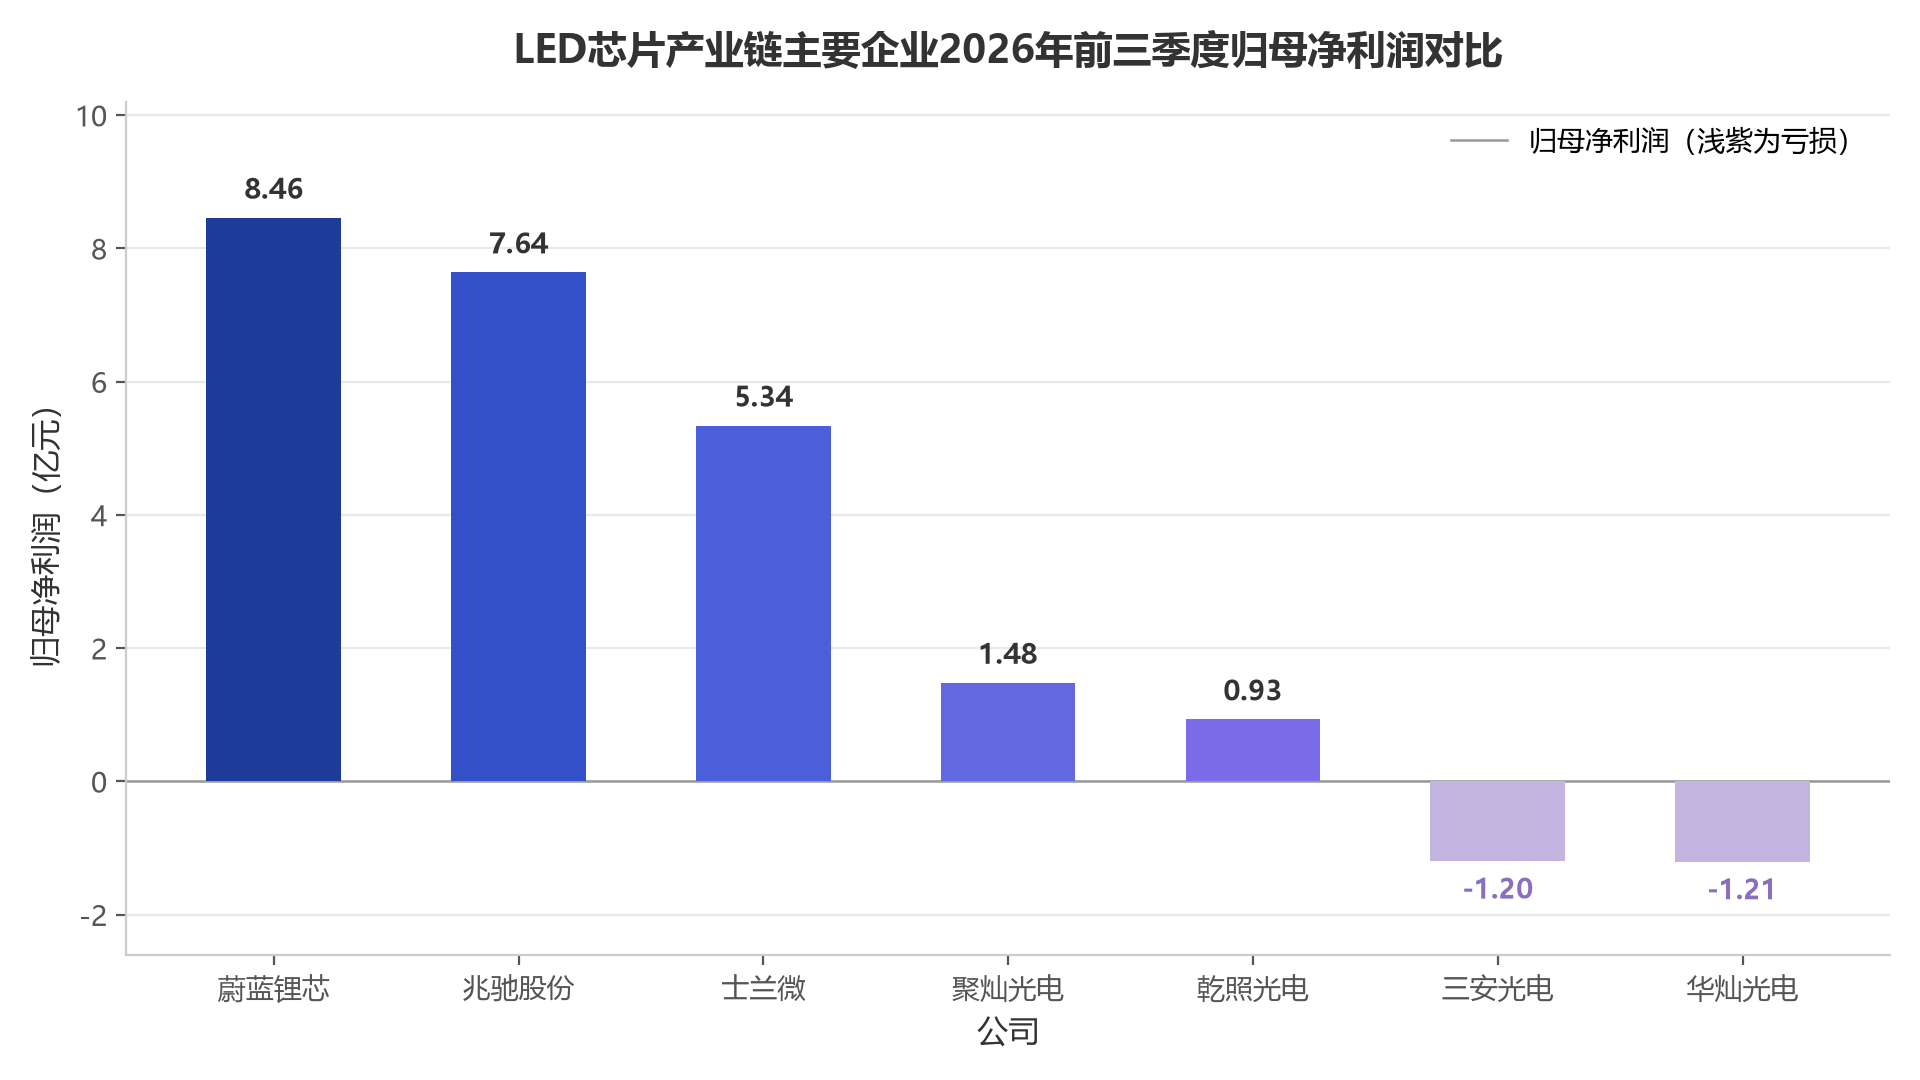
两张对比图揭示出板块的真实图景:营收下滑的公司(三安、乾照、聚灿)共性在于含金废料口径调整或业务结构收缩,而盈利端并未同步恶化——乾照光电与聚灿光电均实现「营收腰斩、净利为正」,三安光电与华灿光电则仍陷亏损。就「含金量」而言,乾照光电9276.08万元的归母净利润在小型化芯片厂中居前,但170.68万元的扣非净利润也如实暴露了主业造血能力尚薄的现状。
Mini LED景气上行:终端放量反哺上游芯片
行业需求侧,Mini LED正处在加速渗透通道。群智咨询数据显示,全球Mini LED电视出货量2024年达620万台,首次超越同期OLED电视的610万台;2025年预计达860万台,而OLED电视为640万台;预计未来五年复合增长率36.5%,2028年将增至1420万台。
【图表:Mini LED产业关键增速对比图】
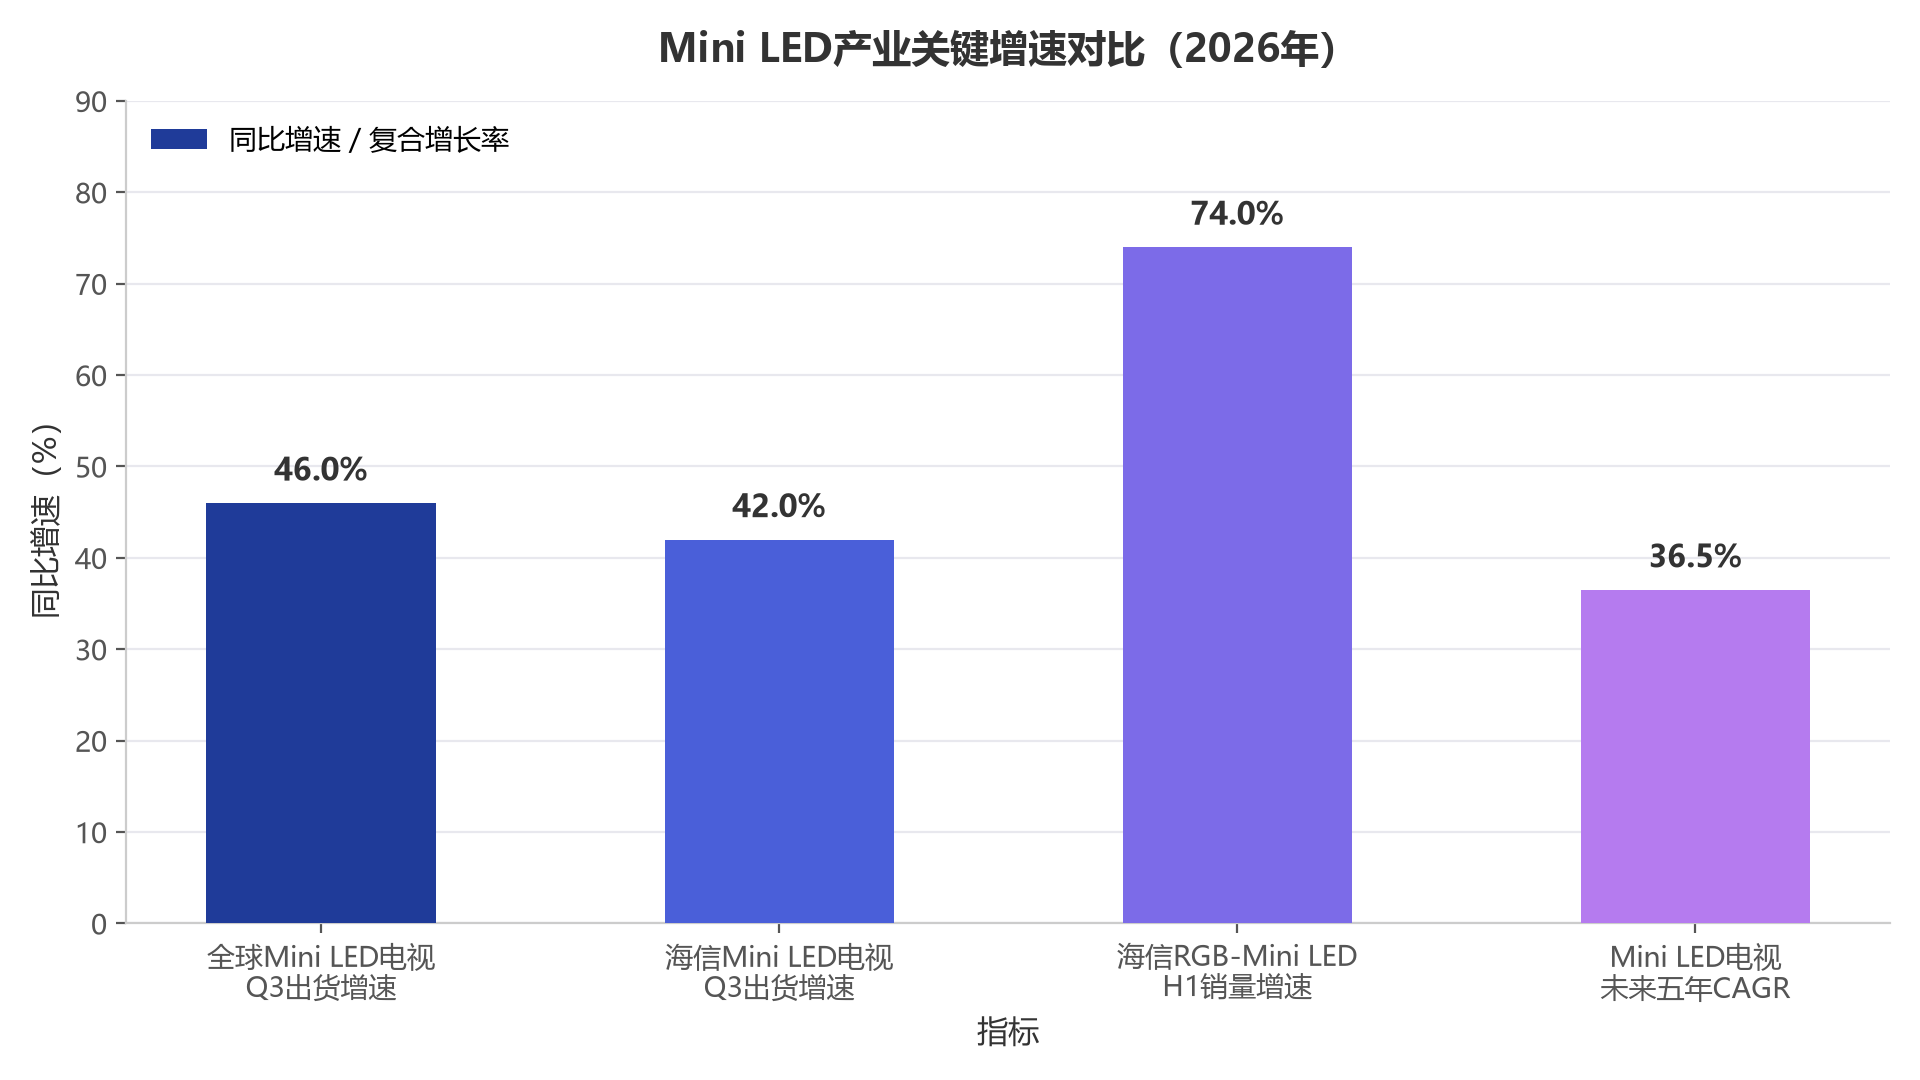
四组增速数据勾勒出Mini LED赛道的景气梯度:终端整机出货增速(46%、42%)显著高于传统电视大盘,海信体系内RGB-Mini LED放量(74%)又快于Mini LED电视大盘,而Mini LED电视未来五年36.5%的复合增长率意味着这条增速链条尚未见顶——作为海信背光芯片的核心供应商,乾照光电正位于这条链条的受益端。
2026年最新数据进一步验证景气度:三季度全球Mini LED电视出货同比增长46%,海信单季出货110万台、同比增长42%,显著高于行业均值。作为差异化更大的RGB-Mini LED品类,奥维睿沃预测2026年全球出货量有望增至50万台,实现约25倍同比增长;目前海信在该品类占据近九成销量与销售额。Omdia数据显示,2026年上半年海信RGB-Mini LED电视全球销量市占率达47%,国内市占率在75%以上,均居第一。
对乾照光电而言,这是最直接的β红利:海信2026年上半年RGB-Mini LED产品销量同比增长74%,Mini LED销售额占电视销售额的比重已从2%提升至35%;作为海信RGB-Mini LED背光芯片的核心供应商,终端放量将沿「海信整机—乾照芯片」链条向上传导,而2.2833亿元的蓝绿芯片扩产正是为承接这一需求准备的产能弹药。
面板系垂直整合:乾照模式的护城河与天花板
2023年1月,海信视像以16.05亿元完成对乾照光电的控股,持股22.88%,后增持至26.19%,并将其纳入合并报表。此后两年的走向表明,海信要的不是报表叠加,而是把RGB-Mini LED最上游的发光芯片从外部采购变成内部供给。同样逻辑也在京东方与华灿光电之间复制——面板系资本对上游芯片环节的控制权收紧,正在重塑LED芯片行业的竞争格局。
这一模式的护城河在于订单确定性:背光芯片不必在公开市场拼价格,技术规格由终端反向定义;天花板则在于客户集中——当最大客户即控股股东,公司对体系外客户的拓展能力,将决定其能否摆脱「集团配套厂」的估值折价。
扣非盈利、存货减值与三条战线的时间表
三大风险
第一,主业造血能力薄弱。扣非净利润仅170.68万元,前三季度利润高度依赖非经常性损益与上半年基数,Q3单季扣非仅约百万元级别,若四季度行业价格竞争加剧,全年扣非利润存在转负风险。
第二,存货与减值压力。期末存货余额较期初不降反升,叠加月度计提机制,四季度仍将持续消化减值;第三方财报分析亦提示公司现金流与应收款项风险需关注。
第三,客户与业务集中。外延片及芯片占收入97.38%、中国大陆占98.44%、控股股东贡献核心订单,三重集中之下,公司抗单一变量冲击的能力偏弱;研发费用同比下降18.08%若延续,可能侵蚀Micro LED、光通信等长线布局的竞争力。
三条时间表
展望后续,三条业务线各有明确节点:LED线,RGB-Mini LED背光随海信新品周期持续放量,Micro COG国际客户认证推进;商业航天线,五结太阳电池研发推进、低成本4/6寸电池上量,可复用火箭成熟带动星座组网提速;光通信线,10G/25G VCSEL预计2026年形成正式订单交付,50G/100G流片推进。
结语
乾照光电这份三季报,表面上是「营收腰斩、净利微增」的错位,实质上是一场由政策(黄金税收新政)、会计(口径切换)、经营(结构升级)三股力量共同驱动的报表重构。当含金废料的「水分」被挤出、存货减值被前置计提,剩下的主业成色——毛利率17.42%的外延芯片业务、市占率60%以上的砷化镓电池、与海信深度绑定的RGB-Mini背光——才是这家公司真实的底盘。底盘不厚,但方向已明;对于一家正在从「LED芯片厂」向「化合物半导体平台」转型的公司而言,2026年三季报更像一份「挤水分后的体检单」:指标不算漂亮,但至少真实。后续看点,在于光通信订单落地与五结电池进展能否接棒背光,成为第二增长引擎的实质注脚。