1.昂瑞微三季报:业绩拐点显现,经营质量持续改善
2.50.77 亿元增资到位!西安奕材武汉项目产能释放再提速
3.【IC风云榜候选企业19】连接为基智能为翼,博通集成打造AI语音与视觉MCU平台新标杆
4.长鑫科技三季报:基于第六代技术平台DRAM完成工程验证
5.PhotonPay光子易获4000万美元C轮融资,由Blockchain Capital领投
6.FuriosaAI获得6.2亿美元D轮融资,专注于人工智能芯片设计
1.昂瑞微三季报:业绩拐点显现,经营质量持续改善
日前,国内射频前端核心厂商昂瑞微披露2026年第三季度报告。在消费电子修复周期开启、上游半导体产能压力消化、国际射频龙头合并重塑竞争格局、物理AI驱动通信行业重塑的多重背景下,昂瑞微三季度经营呈现多项边际改善信号:单季营收降幅收窄、经营性现金流转正,第二、第三增长曲线和新兴业务赛道进入量产兑现期。
一、行业环境:三重积极信号叠加,国产射频龙头进入有利窗口期
今年下半年以来,行业层面出现了四个值得关注的边际变化。
一是消费电子复苏修复周期开启。华为、小米近期陆续宣布上调终端产品价格,这是终端厂商在成本上行压力下的一次集体定价修复,终端价格中枢上移,也是行业从"以价换量"转向"价值回归"的信号。
二是供给端成本冲击逐步减退。随着上游半导体产能紧张趋势缓解,晶圆等核心原材料的价格与交付周期趋于平稳,企业此前为应对产能紧张而提前备货所形成的阶段性现金流压力将逐步消化。
三是竞争格局出现结构性变化。国际射频龙头 Skyworks 与 Qorvo 合并落地,全球射频前端市场集中度进一步提升,客观上引发全球供应链再平衡,为已具备技术积累与客户基础的国内头部厂商腾出更大的国产替代空间。
四是物理AI驱动通信行业重塑。未来,随着AI走进真实物理场景,通信不再只是简单传数据,还需要同步完成环境感知、实时交互;智能终端、汽车、低空设备等各类智能节点大量涌现,对无线硬件提出更高要求,射频前端、射频 SoC 是物理AI设备无线信号收发和感知的核心硬件,迎来新的需求增长周期。
需求端修复、成本端企稳、竞争格局优化、市场空间扩大——四重有利因素同时展开。昂瑞微 2026 年三季报所呈现的经营趋势,正是这一判断的具体印证。
二、业绩企稳:营收降幅收窄,单季经营性现金流转正
单季营收降幅收窄,需求端冲击逐步减退
三季度单季,昂瑞微实现营业收入4.82亿元。同比虽仍有压力,但降幅较上半年已明显收窄,消费电子周期的底部区域基本确认。随着客户新机型备货启动,收入端的修复通道已经打开,下游需求对昂瑞微的冲击正在减弱。
单季经营性现金流转正,供给端压力有望缓解
三季度单季,昂瑞微经营活动产生的现金流量净额为1815.63万元,较去年同期实现转正。现金流由负转正,主要得益于昂瑞微前期为应对产能紧张而进行的原材料备货压力逐步消化。与此同时,关注到昂瑞微合同负债较年初显著提升,客户订单转化为预收货款的规模扩大。上游压力缓解与下游需求企稳,共同标志业务基本面边际向好。
单季毛利逆势回升,利润表修复有望持续
三季度单季,昂瑞微毛利率19.89%,相比二季度单季提升1.5个百分点。在在射频器件厂商盈利普遍承压的背景下,昂瑞微仍然呈现较强的经营韧性和改善趋势。这体现了昂瑞微坚持高集成度、定制化模组发展路线的成果,以及射频SoC、其他模拟芯片等第二、第三增长曲线对业绩的支撑。
股权投资收益虽有回撤,但对全年业绩仍具支撑
上半年,昂瑞微股权投资收益处于较高水平,是当期业绩的重要来源。第三季度受整体市场波动影响,相关股权投资公允价值出现较大调整,对单季利润形成一定扰动。
不过从年初至三季度末的累计口径看,该部分收益仍对全年业绩形成较强支撑,前三季度累计同比减亏16.5%;相关股权投资将于2027年解禁,届时有望实现实际收益兑现,反哺主业发展。
终端涨价有望沿产业链向上传导
华为、小米陆续宣布终端产品涨价后,射频等上游厂商的利润表修复预计将在2027年体现得更为充分。射频前端作为技术壁垒高的核心环节,昂瑞微等头部厂商有望在这一轮传导中优先受益。
从第三季度报告看,尽管昂瑞微仍处于整体亏损区间,受下游需求冲击及上游供给因素影响,扣非业绩同比有所走弱,但从环比边际变化观察,整体经营正逐步走出压力区间,业绩拐点信号持续显现。
三、基本面持续向好:研发投入持续深化,新兴赛道进入量产兑现期
研发投入逆势深化,大客户导入与新兴赛道双向兑现
前三季度昂瑞微累计研发投入占收入比重同比提升4.54%,达到20.59%。在行业周期底部逆势加码研发,体现的是昂瑞微为下一轮成长蓄力的战略定力,研发投入的商业化成果亦持续兑现。
一方面,昂瑞微已实现头部客户全面突破。射频前端产品在小米、vivo、荣耀、三星等头部品牌客户持续放量——应用于高端机型的 5G 收发模组高集成度 L-PAMiD 持续出货,高集成度 5G Phase8L 模组已顺利在品牌客户旗舰机型实现量产并拓展至多元智能终端品牌。
另一方面,新兴赛道进入量产兑现期。手机卫星通信领域,支持北斗、天通及低轨的全国产三合一卫星通信 PA 已在品牌手机客户实现规模出货,昂瑞微是国内少数实现该品类大规模商用的厂商。智能汽车领域,多款 5G 车规级射频前端模组通过 AEC-Q100 Grade 2认证,并已在知名车企实现应用。低空经济领域,开关类、图传 FEM、LNA 产品持续导入知名头部客户。依托成熟射频技术平台,公司跨场景产品拓展能力持续验证,打开长期成长空间。
面向物理 AI 时代的智能连接与感知需求,公司依托手机卫星通信、车规、低空等多场景落地产品,提前卡位各类终端节点,夯实面向下一代智能互联的技术与产品基础。
第二、第三增长曲线保持强劲增长,增长极已经成型
根据昂瑞微半年报,昂瑞微射频 SoC 芯片收入 2.26 亿元,同比增长 49.77%,占主营业务收入比重提升至 29.27%,毛利率达 29.49%;射频 SoC 与其他模拟芯片产品线收入合计同比增长 51.24%,其中模拟芯片及其他产品和服务毛利率高达63.42%,显著高于昂瑞微整体毛利率水平。
昂瑞微的射频SoC芯片主打蓝牙BLE、2.4G私有协议产品,已向电子价签、智能寻物、健康医疗、智慧工业等多个场景头部客户规模出货;其他模拟芯片(电量计芯片、电源芯片等)深度切入可穿戴、储能等多细分场景。
昂瑞微已不再是单一的射频前端厂商。公司正逐步成长为射频、模拟全生态链企业,能够面向多场景无线连接需求,为客户提供一站式芯片解决方案,技术协同与产品矩阵优势持续放大。根据昂瑞微半年报,射频 SoC与其他模拟芯片合计已接近主营业务收入的三分之一。在物理AI驱动万物互联的产业浪潮下,这两条曲线将持续为昂瑞微提供业绩支撑与估值支撑。
海外市场拓展稳步推进,全球化布局打开增量空间
昂瑞微在海外市场的布局自进入三星供应链以来持续深化,份额稳步提升,目前已实现模组产品规模量产。据悉,昂瑞微已建立全球销售团队,正推动射频前端、射频 SoC、其他模拟芯片在海外大客户的全生态链产品导入。海外市场的突破,将为昂瑞微提供稳定的增量收入来源、全球化增长空间,进一步平滑行业周期波动,持续打牢长期成长底座。
四、投资者认可度持续提升
从股东结构看,三季报昂瑞微股东数量较半年度进一步提升至10653人,摩根、高盛、UBS等国际机构进入流通股前十大股东。从调研反馈看,大型公募基金、保险机构、券商自营以及头部券商研究所对昂瑞微的关注度明显提升。
这些变化反映出专业投资者对昂瑞微投资价值的认同:一方面认可昂瑞微在射频前端领域的技术积累与客户壁垒,另一方面也认可昂瑞微在第二、第三增长曲线上的兑现能力和全栈射频能力背后的稀缺性。
五、展望:周期底部已过,成长空间持续打开
回顾前三季度,虽然行业周期底部的营收下滑与供给承压,构成了阶段性的双重阻力,但昂瑞微通过结构优化、市场拓展、逆势投入,实现了盈利结构改善、新兴业务加速落地、经营基本面持续夯实。
展望后续,行业周期底部已过、经营拐点显现;产品结构升级带动盈利质量改善;新增长曲线放量兑现推动成长空间打开。随着 5G 规模化商用深化、手机卫星通信 PA、车规级产品、低空通信场景持续打开,6G等下一代通信技术深化发展,昂瑞微将实现高端与新兴业务持续放量,海外大客户导入加速,以及全栈射频、模拟芯片解决方案的商业布局逐步落地,有望在射频与模拟芯片赛道持续拓宽成长边界,实现企业价值稳步提升。(昂瑞微)
2.50.77 亿元增资到位!西安奕材武汉项目产能释放再提速
10月30日晚间,12英寸硅片龙头西安奕斯伟材料科技股份有限公司(股票代码:688783.SH)发布公告称,公司联合多家市场化战略投资方,已完成子公司武汉奕材增资融资相关协议签署,资金正在交割。本次融资总额 50.77 亿元,将为西安奕材武汉 12 英寸硅片基地的加速建设注入强劲的资本动能。
公告显示,本次融资金额合计 50.77 亿元,其中西安奕材出资 10 亿元,市场化战略投资方合计出资 40.77 亿元。此外,基于对公司发展的信心,公司及控股子公司核心团队拟跟投 0.3 亿元,并享有后续 0.5 亿元追加投资权利。本次融资后,武汉奕材将向子公司武汉硅片新增认缴出资65亿元,武汉硅片注册资本将由5亿元变更为70亿元,仍为武汉奕材全资子公司。根据项目扩产进度及资金需求,本次先行融资交割50.77亿元,剩余14.23亿元后续公司将通过自有资金出资或市场化融资的方式向武汉奕材出资。
本次投资方结构多元且阵容强大,覆盖央企投资平台、地方国资平台、产业资本、金投公司,叠加核心管理团队跟投,形成国有资本、产业资本、金融资本、管理层资金多方共投的格局。在重资产、长周期的半导体硅片赛道,多类型资本同步重仓同一项目,充分印证了各类机构及公司核心团队均看好国内 12 英寸硅片长期需求,认可西安奕材的技术实力、运营能力与长期投资价值。
公开资料显示,西安奕材武汉项目规划月产 50 万片 12 英寸硅片。项目建设进度超预期,今年 5 月主厂房封顶,10 月已启动首批设备搬入,计划于 2027 年上半年实现首期产能投产。
作为国内少数掌握拉晶、抛光、外延全链条自主核心技术的 12 英寸硅片企业,截至 2026年三季度,西安奕材产品已通过全球210 家客户验证,成为国内头部晶圆厂的核心供应商,同时进入海外一线客户供应链,在手订单已覆盖2027年90%以上产能。在充足的订单量支撑下,该公司快速扩大规模,已投产的两座工厂出货规模已达110万片/月,位居国内首位、全球第六;三座工厂全部达产后,将具备180万片/月-200万/月产能,有望跻身全球前三。
业内人士分析指出,在AI、具身智能、新能源汽车等新技术驱动下,全球半导体市场规模持续扩容,2026年有望超过1.6万亿美元;云厂商资本开支大幅扩张,晶圆厂加速扩产,叠加HBM、双晶圆键合等先进技术对单位耗片的显著抬升,12英寸硅片需求将持续保持高增长。
在此背景下,西安奕材本次武汉项目扩产,将有望提升其规模优势,进一步扩大全球市场份额。(奕斯伟材料)
3.【IC风云榜候选企业19】连接为基智能为翼,博通集成打造AI语音与视觉MCU平台新标杆
【编者按】作为半导体行业的年度标杆盛会,第八届IC风云榜立足产业技术迭代与国产替代的关键窗口期。本届榜单全新升级,设置70项重磅大奖,覆盖AI、具身智能、智能汽车等八大核心领域,并新增优化多项特色奖项。评委会由百余家半导体投资联盟单位及500+行业CEO组成,获奖名单将在2027半导体投资年会盛典揭晓,全力挖掘产业标杆、树立行业创新典范。
【候选企业】博通集成电路(上海)股份有限公司(以下简称:博通集成)
【候选奖项】年度人工智能市场突破奖
【候选产品】高性能边缘AI芯片BK7259
随着AI加速向端侧下沉,智能终端对无线连接、边缘算力与低功耗的协同要求日益提升,芯片的集成度与能效比正成为决定AI落地体验的关键。
博通集成电路(上海)股份有限公司(股票代码:603068.SH)作为国内领先的物联网无线传输、无线多媒体处理器和端侧AI芯片设计企业,自2004年成立以来持续深耕无线通讯芯片领域,已发展成为推动全球智能终端产业创新的重要芯片力量。
博通集成总部位于上海张江,并在深圳、北京、杭州、青岛、中国香港、韩国、美国、日本设有子公司及技术分部,业务遍布全球,为Amazon、AT&T、LG、三星、Sony、美的、海尔、海信、涂鸦等众多行业领导者提供核心技术支持。作为Wi-Fi MCU技术的领航者,博通集成构建了从极致功耗到顶格性能的全系列Wi-Fi连接矩阵,在纯连接MCU领域实现全标准、全场景的深度覆盖与技术领跑;同时以实时“感知—计算—动作”架构,打造了集高集成度与高能效比于一体的AI语音及视觉MCU平台,形成从无线连接到端侧智能的完整技术能力。
技术能力的持续领先,离不开高强度的研发投入。博通集成研发人员占比超过八成,持续夯实自主创新根基。公司已获上海市高新技术企业、上海市“专精特新”中小企业、上海市市级企业技术中心等资质,并荣获上海市科技进步二等奖、上海市浦东新区科技进步奖二等奖、中国半导体产业和技术奖、“中国芯”优秀技术成果转化项目奖、中国IC设计公司成就奖、十大大中华IC设计公司品牌、十大最具发展潜力中国IC设计公司、制造业单项冠军产品等多项荣誉,技术实力与产业贡献获得广泛认可。
此次,博通集成凭借高性能边缘AI芯片BK7259竞逐“IC风云榜”年度人工智能市场突破奖,并成为候选企业。该奖项旨在表彰2026年度将人工智能技术成功实现商业化落地,在特定领域产生显著经济效益,推动行业智能化转型的优秀案例。
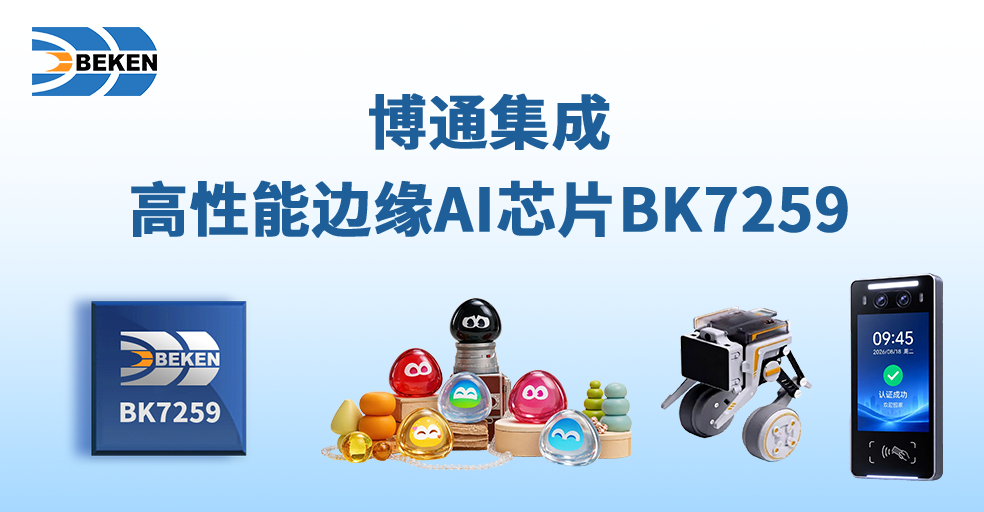
BK7259作为一款超高集成度的高性能边缘AI MCU,不仅具备出色的无线连接能力,更将高清视频H.264编码和解码、3DNR ISP、2.5D GPU、MIPI 2Lane摄像头接口和MIPI 4Lane显示接口、先进音频、精准运动控制和专用AI处理功能集成一体,既消除了多芯片间的通信延时,又将功耗压缩到极致。产品采用M52+M55双核,配合0.25T算力的ARM Ethos U65 NPU,赋能端侧实时智能分析,为多模态物理AI和机器人提供强力支持。该产品荣获2026年度国际AI+IoT生态发展大会AIoT创新技术产品奖、2026“IOTE金奖”创新产品奖。
在关键技术及创新点上,BK7259率先将ARM Ethos-U65 microNPU集成于Wi-Fi 6 MCU,实现0.25 TOPS端侧AI算力,为边缘智能应用提供超强算力与能效;统一内存架构使NPU、GPU、CPU并行运算不丢帧,支撑实时目标跟踪与自然语言处理;端侧本地3D人脸识别约200ms完成,生物特征数据不出设备,兼顾隐私与安全;深度睡眠电流低至2µA,在AI算力与低功耗之间实现平衡;支持Wi-Fi 6+蓝牙+IEEE 802.15.4等多协议融合,适配多元智能终端连接需求。
知识产权方面,博通集成拥有与本产品相关的Wi-Fi、蓝牙授权发明专利百余项,完善的专利储备为产品持续迭代研发构筑了坚实的技术壁垒。BK7259可广泛应用于智能家居、AI陪伴机器人、AI玩具、AI康养与穿戴、全时IPC、工业IoT等领域,为客户加速从原型到量产的进程,助力新一代自主、安全、可靠的智能终端产品快速落地。
从全系列Wi-Fi连接矩阵到AI语音及视觉MCU平台,从全球客户服务网络到百余项授权发明专利,博通集成正以无线连接与边缘AI的深度融合,持续推动物联网智能终端向更高集成、更低功耗、更强算力方向演进,为全球智能终端产业智能化升级提供坚实的芯片支撑。
2027半导体投资年会暨IC风云榜颁奖典礼将于2026年12月举办,奖项申报已启动,目前征集与候选企业/机构报道正在进行,欢迎报名参与,共赴行业盛宴!
【年度人工智能市场突破奖】
旨在表彰2026年度将人工智能技术成功实现商业化落地,在特定领域产生显著经济效益,推动行业智能化转型的优秀案例。
【报名条件】
1、人工智能解决方案已在垂直领域实现规模化应用;
2、项目年营收超过3000万元或服务客户超过100家;
3、解决方案具有技术创新性和行业示范价值。
【评选标准】
1、商业模式的创新性(30%);
2、实际产生的经济效益(40%);
3、行业影响力和示范效应(30%)。
4.长鑫科技三季报:基于第六代技术平台DRAM完成工程验证
10月30日,长鑫科技2026年第三季度报告发布:第三季度(7-9月)实现营业收入约1,187.14亿元,环比增长约19.30%;实现净利润约889.83亿元,环比增长约19.38%。报告披露,基于第六代技术平台开发的DRAM产品已完成工程样片的验证。同时,第三季度报告显示:2026年前三季度研发投入为110.71亿元,较上年同期增长约73.03%。
5.PhotonPay光子易获4000万美元C轮融资,由Blockchain Capital领投
近日,PhotonPay光子易获得4000万美元(约合2.67亿元人民币)C轮融资,本轮融资由Blockchain Capital领投,光速全球、高瓴创投、IDG资本、SBI Holdings参投。
光子易创立于2015年,是全球支付平台及数字金融基础设施提供商,服务覆盖全球账户、全球发卡、全球收单、全球分发、汇兑管理和嵌入式金融等领域,致力于为全球企业提供安全、高效的数字化支付解决方案。
公司全球总部位于中国香港,在深圳、上海、杭州、美国、英国、加拿大、新加坡和波兰设有分支机构,与多家国际顶级银行达成战略合作,获得万事达卡香港发卡资质、Discover® Network大中华区发卡资质,曾入选2024福布斯中国金融科技影响力企业TOP50,目前服务超过200000家出海企业。
6.FuriosaAI获得6.2亿美元D轮融资,专注于人工智能芯片设计
近日,韩国人工智能芯片设计初创公司FuriosaAI完成6.2亿美元(约合41.4亿元人民币)D轮融资,本轮融资投资方包括Naver、UAMCO、韩国进出口银行、韩国国家增长基金、Cisco思科等多家机构,融资所得将用于第二代RNGD芯片的量产、全球业务扩张以及第三代芯片的研发,本次融资完成后公司估值达29亿美元(约合193.63亿元人民币)。
FuriosaAI成立于2017年,由曾任职于三星电子和AMD的资深人士June Paik创立,专注于为先进人工智能模型和应用设计开发数据中心加速器,旗舰产品为第二代AI加速器RNGD,该芯片每瓦推理性能是传统图形处理器的2.25倍。
FuriosaAI的RNGD芯片于2026年1月开始量产,台积电2026年为其生产2万枚RNGD加速器,计划到2027年将产量提升至4万枚以上,目前三星SDS、LG集团以及韩国AI初创公司Upstage等企业均已开始使用该芯片。公司还正与博通合作开发面向大规模AI基础设施的第三代加速器,计划最早于2027年上市。