10月28日晚,豪威集团披露的2026年第三季度报告显示,公司第三季度实现营业收入81.24亿元,同比增长3.8%,创公司单季营收历史新高;归属于上市公司股东的净利润10.79亿元,环比大增50.53%;毛利率回升至30%,环比提升1.73个百分点。
在半导体行业阶段性波动、终端需求承压的背景下,这份成绩单的看点不止于数字回暖,更在于其背后清晰的主线——产品升级驱动复苏,收入结构持续改善。
复苏曲线:单季营收逐季走高,盈利明显修复
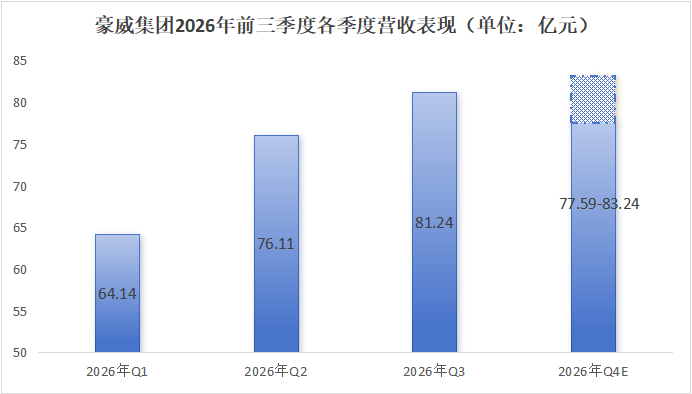
拉长周期看,豪威集团今年以来的经营呈现典型的逐季爬坡态势:一季度营收64.14亿元,二季度76.11亿元,三季度进一步升至81.24亿元,单季营收连续环比增长并创出历史新高。前三季度,公司累计实现营收221.49亿元,同比增长1.68%。
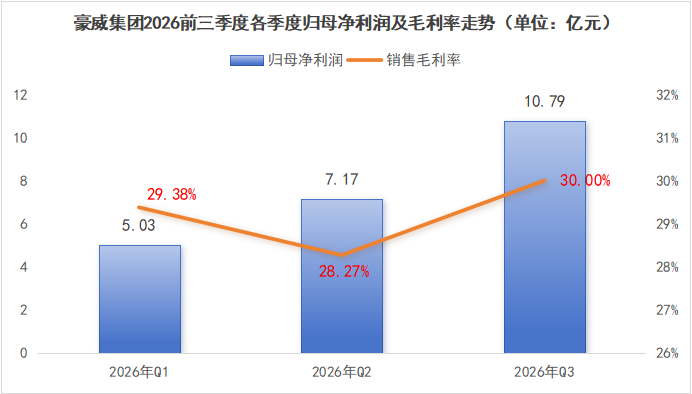
盈利端的修复更为明显:单季归母净利润从一季度的5.03亿元升至二季度的7.17亿元,三季度达到10.79亿元,环比增幅超过五成;前三季度合计归母净利润达22.99亿元。同时,单季毛利率也从一季度的29.38%、二季度的28.27%回升至三季度的30%,与上年同期毛利率(30.34%)基本相当。
值得一提的是,就在三季报披露同日,公司还发布了第四季度主要经营数据预测公告:预计四季度实现营收77.59亿元至83.24亿元,同比增长9.71%至17.71%,毛利率约29.44%至30.74%。这意味着四季度营收同比增速有望明显抬升。
结构改善:设计业务收入结构优化,高端占比持续提升
拆解收入结构,更能看清这份财报的质量。
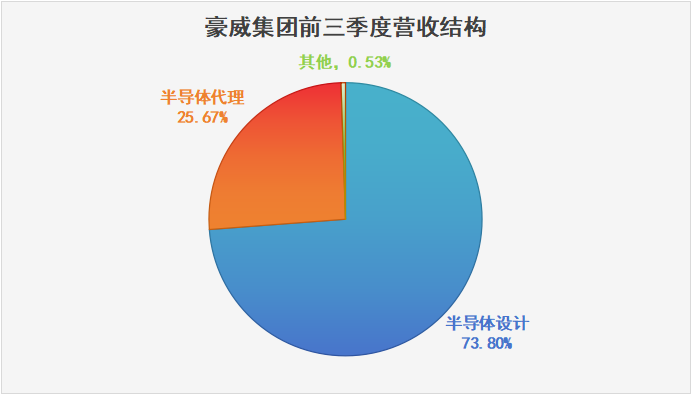
前三季度,公司半导体设计业务实现收入163.46亿元,占营业收入的73.80%,仍是绝对主业。更重要的是设计业务自身的结构变化:智能驾驶、专业影像、机器视觉与机器人产品线的营收占比持续提升,高端产品份额扩大,直接带动公司第三季度毛利率环比稳步回升。
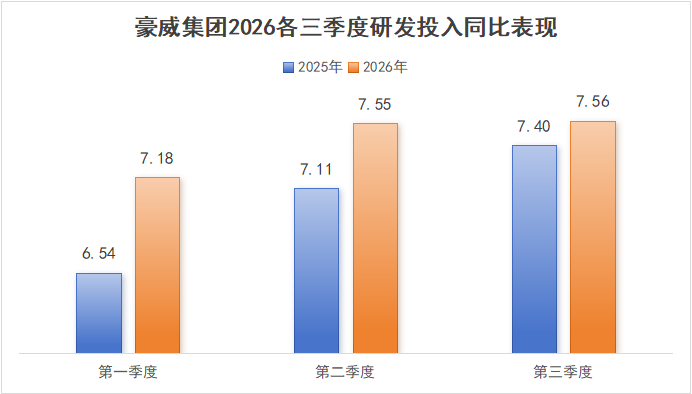
结构优化的底气来自持续的研发投入。前三季度公司研发费用22.29亿元,同比增长5.91%,占营收比重维持在10%以上。这些投入正沿着智能驾驶、专业影像、机器视觉与机器人、端侧AI、医疗、安防及光通信与AI算力基础设施等方向,加速转化为新产品与新增长点。
产品矩阵:四大战场密集落子,高端新品进入收获期
如果说财务数字是结果,产品才是这份三季报真正的主角。
2026年以来,豪威集团围绕“视觉感知”核心能力,在智能驾驶、机器视觉与机器人、端侧AI、医疗影像四大战场密集推出新品,且多款产品已从发布走向量产。
智能驾驶领域,高端车载CIS持续领跑。9月下旬发布的OX08D30是公司TheiaCel™技术家族的最新旗舰,这款800万像素车载图像传感器将LOFIC横向溢出积分电容与DCG™双转换增益相结合,在全光照条件下实现LED闪烁抑制(LFM),最远检测距离达200米,而功耗较同类方案降低20%、尺寸缩减50%。
凭借aCSP™晶圆级封装,OX08D30与此前推出的OX08D10引脚兼容,可帮助车企平滑升级感知硬件,目前已出样并进入量产阶段。平台生态方面,公司年初宣布OX08D10、OX03H10获得英伟达DRIVE AGX Hyperion平台支持并纳入Thor平台,OX08D10此前还完成了与高通Snapdragon Ride平台的预集成。
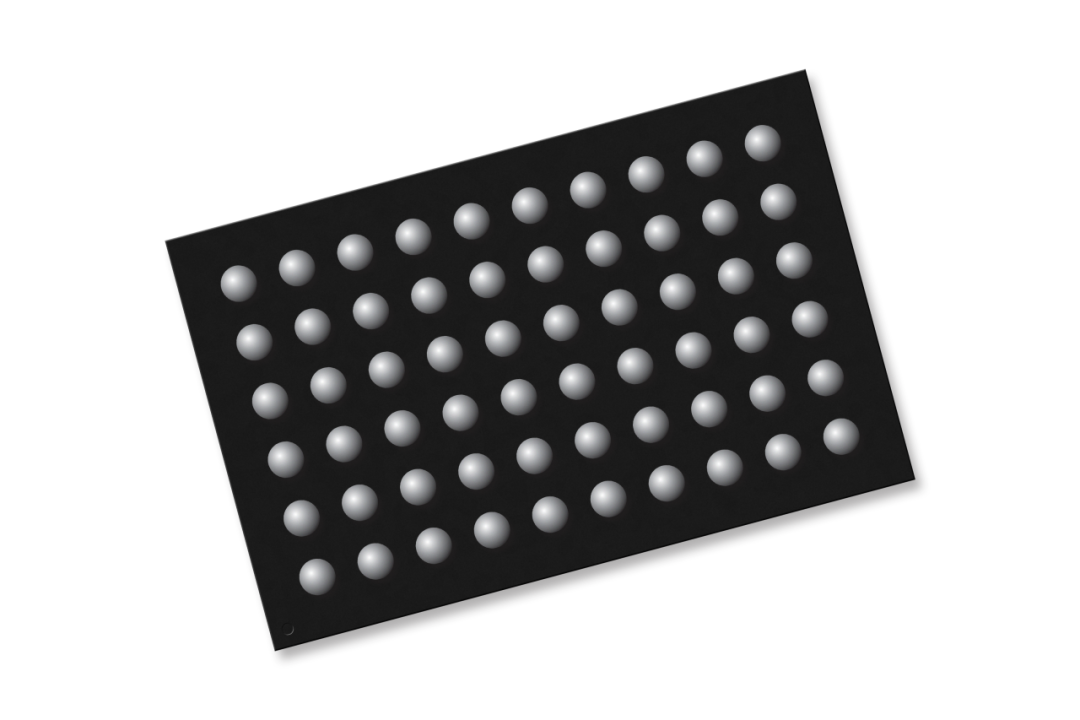
此外,公司于9月底发布的OAX7700是一款超低功耗AI协处理器ASIC,面向常开视觉(Always-On Vision)应用:内置NPU可在本地完成人体检测、物体识别与距离测算,整体功耗较市面同类方案降低97%,并支持5至10秒的预录视频缓存;5.5mm×3.5mm的60引脚BGA封装适合空间受限的车载摄像头,可将环视系统(SVS)等现有车载外摄像头方案升级为基于超低功耗边缘AI的停车监控系统。该产品计划于2027年一季度量产,为端侧AI浪潮储备新引擎。
成立31年的豪威集团,正以“高端产品+头部平台”双轮驱动巩固智能驾驶基本盘;四季度经营数据预测公告中“汽车业务持续恢复”“车载模拟芯片量产导入”的表述,进一步印证这条曲线的向好。
机器视觉与机器人市场,为具身智能打造“眼睛”。与三季报同日发布的OG05D,是业界首款2.2μm像素的全局快门单曝光HDR图像传感器。
该新品在500万像素下线性模式帧率最高达146fps,较上一代提升143%;借助DCG™片上合成技术,60fps下单次曝光即可实现超过70dB的HDR且无运动伪影;Nyxel®近红外技术使850nm波长量子效率超过55%、940nm波长量子效率提升超过35%,低光与夜视能力大幅增强;6.6mm×5.3mm的紧凑封装便于嵌入机械臂末端与人形机器人本体。
从条码扫描、工厂自动化到人形机器人及机器人训练数据采集,OG05D精准卡位智能制造与具身智能两大风口。目前公司OG01A、OG02D、OG05B已量产,OG0FA、OG01N、OG05D三款新品已出样并预计于四季度量产,产品梯队完整。
医疗影像赛道,一次性内窥镜方案也已成型。6月发布的OVMed™带LED照明超细线缆成像模组,将晶圆级光学、照明与线缆集成为一体,配合OCHTA、OCHFA、OCHSA、OCH2B等系列CameraCubeChip™,为一次性内窥镜提供“交钥匙”方案,并遵循IEC 60601与ISO 13485医疗标准。目前OCHTA10、OCHFA10、OCHFA20、OCHSA10、OCH2B10五款CameraCubeChip均已上市,公司在这一高成长赛道已形成从芯片到模组的完整方案能力。
竞争格局透视与成长前瞻
行业地位方面,根据TSR等第三方机构9月数据,豪威集团2025年首度晋升全球第二大CIS(CMOS图像传感器)供应商,其中车载CIS市场份额稳居全球第一。结合今年1月H股上市募资53.18亿港元补充研发与产能储备,公司从图像传感器向“视觉+模拟+光电”多轮驱动平台演进的路径愈发清晰。
展望后续,四季度营收指引的预测同比增速较三季度进一步抬升,智能驾驶保持较快增长,专业影像、机器视觉与机器人、端侧AI等新兴应用持续创新。随着OG05D等新品在四季度陆续量产、车载模拟芯片及光通信高速模拟电芯片放量导入,这家以产品创新见长的视觉感知龙头,有望在AI带动的视觉升级浪潮中,继续兑现复苏与成长。