10月29日,顺络电子交出了一份“增速分化”的三季报。第三季度营业收入24.76亿元,同比增长36.94%,创下单季历史新高;归母净利润3.51亿元,同比增长23.97%。但前三季度归母净利润7.98亿元,同比仅增长3.79%,与营收25.87%的增速之间形成了一道明显的裂口。
这道裂口本身,比单季的高增长更值得细读。它指向一个正在发生的结构性变化:顺络电子的增长引擎,正在从传统消费电子向AI数据中心与汽车电子切换,而切换期的投入成本与产品结构变化,暂时压低了利润端的弹性。
单季营收跳升的背后:AI电感从“布局”走向“放量”
三季度36.94%的营收增速,放在顺络电子近几年的季度表现中并不常见。公司明确将增长归因于“数据中心、汽车电子等相关业务保持较快增长”。拆开来看,两条主线的节奏并不同步。
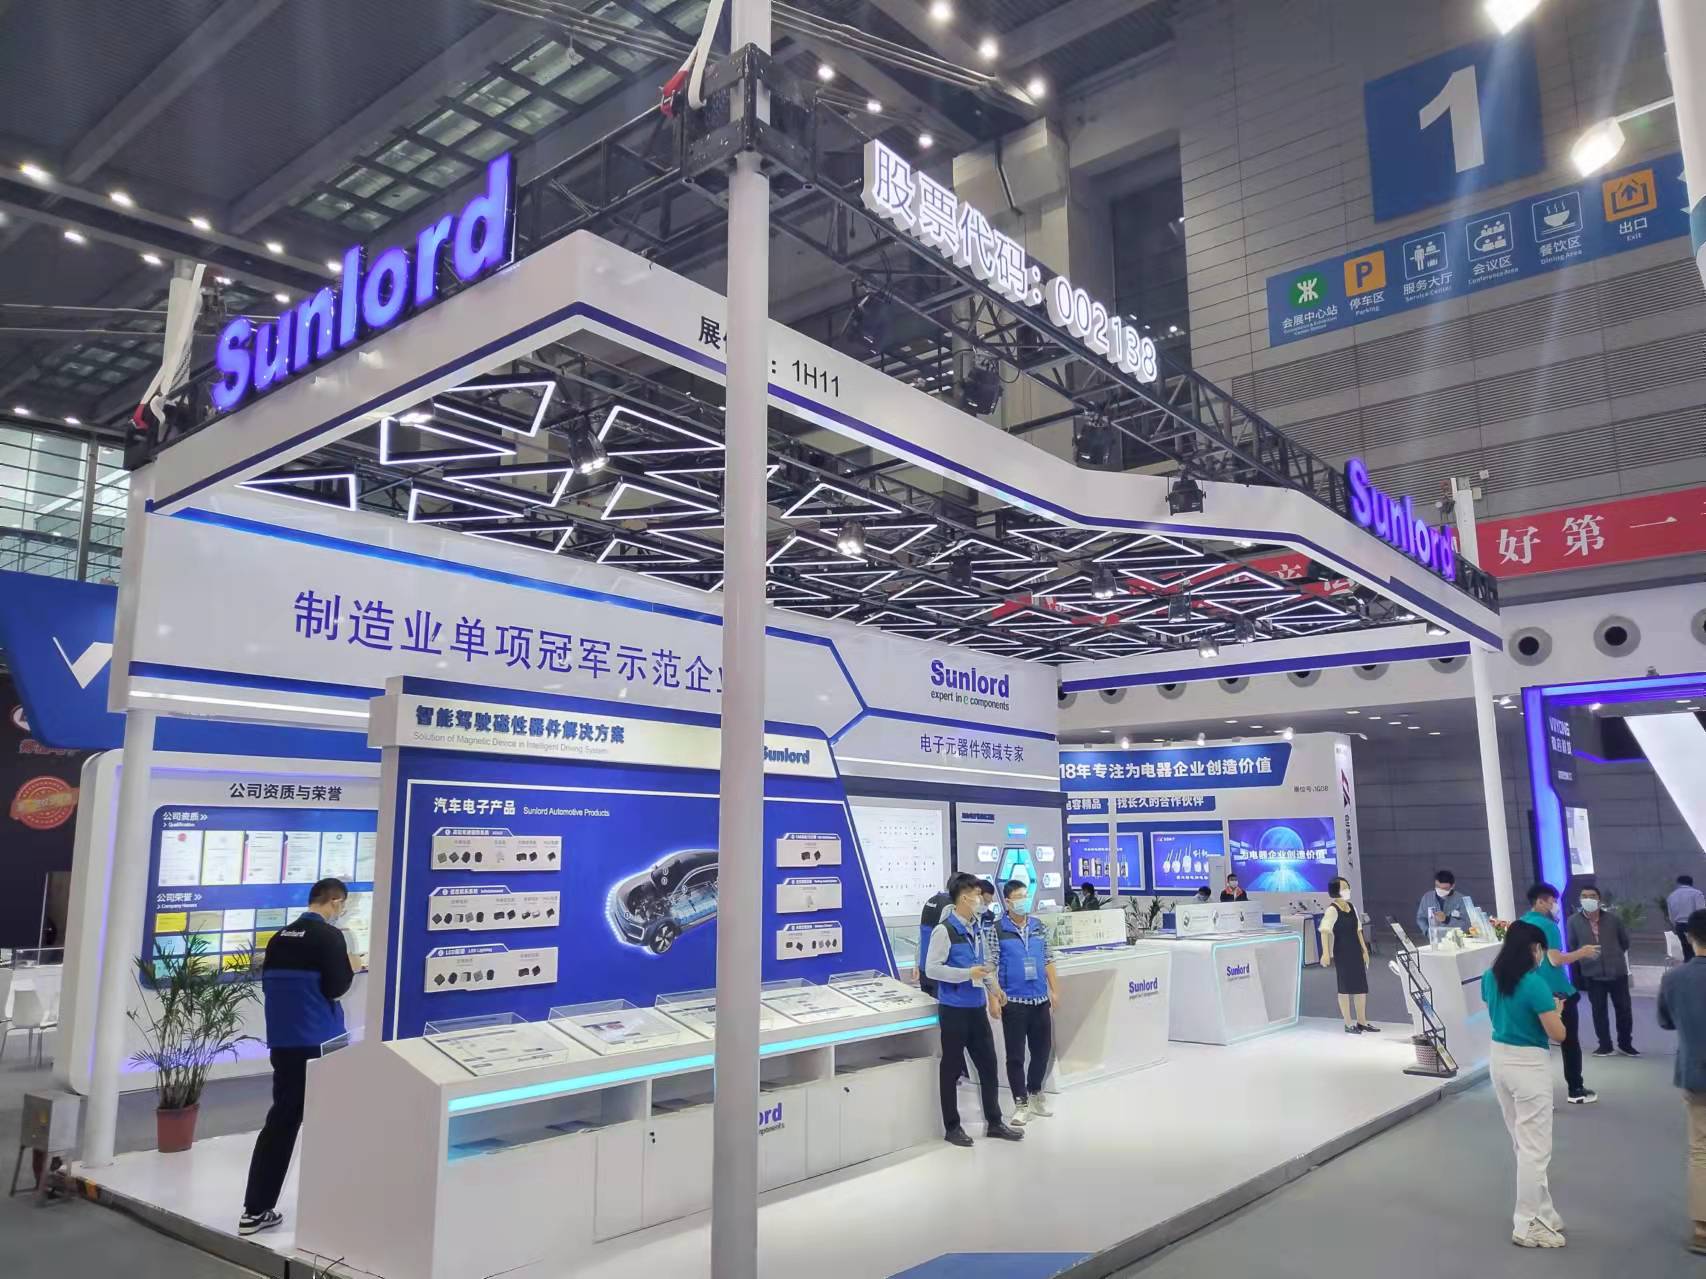
汽车电子是更稳健的那一条。上半年顺络汽车电子或储能专用业务收入8.81亿元,同比增长37.40%,占比升至22.84%。这一增速在三季度得以延续,公司车规产品已覆盖新能源汽车电控、车载电源、智能座舱等核心场景,通过国内外主流车企认证,单车价值量持续提升。汽车业务的确定性来自认证周期长、客户黏性高,一旦进入供应链便不易被替换。
AI数据中心则是弹性更大的那一条。顺络自2019年开始布局AI电感,历经多年迭代,目前AI电感、TLVR电感等核心产品订单规模快速扩张。TLVR(跨电感电压调节器)结构的价值在于,它回应了GPU功耗持续攀升对供电系统提出的苛刻要求:更高的功率密度、更低的损耗、更快的动态响应。随着AI服务器供电架构从传统多相方案向TLVR升级,单颗电感的价值量随之抬升。行业数据显示,AI服务器专用TLVR结构电感年内累计涨幅达45%至70%,部分紧缺型号现货价格暴涨150%。顺络作为国内电感龙头,是极少数同时深度绑定头部AI服务器客户与主流车企的内资厂商。
利润增速为何落后于营收:投入期的必然代价
前三季度归母净利润仅增3.79%,与营收增速的差距需要解释。华泰证券在近期研报中给出了一个框架:顺络在AI领域的布局不限于电感,还包括钽电容、陶瓷基板与管壳等多类产品,这些新业务的客户认证与产能爬坡处于投入期,费用端存在压力。同时,消费电子等传统业务虽保持稳步发展,但其毛利率水平与新兴业务存在差异,收入结构变化本身就会影响整体利润率。
但这并非一个令人担忧的信号。顺络第三季度单季净利润23.97%的增速,已经较前三季度整体水平明显改善,说明随着AI相关产品出货规模扩大,规模效应正在逐步覆盖前期投入。公司在钽电容上的进展尤其值得关注:自主研发的TP系列聚合物钽电容,面向AI服务器及企业级SSD对小型化、大容值、低ESR的需求,后续随着头部客户认证推进与产能释放,有望从导入期进入规模放量阶段。钽电容的全球格局高度集中,基美与AVX合计占据七成以上份额,扩产周期超过两年,供给刚性极强。顺络在这一品类上的突破,意义不亚于电感。
高端紧缺与低端内卷的撕裂
顺络电子的业绩分化,放在被动元件行业的整体图景中看更为清晰。2026年的电感市场并非普涨,而是极致的结构性分化。消费级叠层电感产能过剩、同质化竞争激烈,价格仅能随原材料成本小幅波动;而AI服务器与车规级高端电感则持续紧缺,村田已于4月上调全系列功率电感价格15%至35%,太阳诱电跟涨,顺络、麦捷等国内头部厂商同步完成调价,AI与车规产品调价落地最快。
这意味着,顺络电子当前面临的利润压力,本质上是“低端业务不赚钱、高端业务还在爬坡”的过渡期特征。当AI电感的订单规模继续扩大、钽电容完成客户导入、汽车电子占比进一步提升,收入结构向高毛利产品倾斜的过程,就是利润弹性重新释放的过程。近六个月13家机构给出的2026年净利润预测均值约12.27亿元,较去年同比增长约20%,隐含了对这一修复节奏的预期。