AI可穿戴设备正经历从“数据记录工具”到“智能服务终端”的品类跃迁。业界将这一转变概括为“不是AI+硬件,而是硬件+AI”——以AI眼镜为例,其产品逻辑并非“眼镜上装一个摄像头”,而是以第一人称视角构建“所见即所问、所闻即所译”的随身智能体入口,大模型是产品定义的原点而非外挂功能。这正是本轮浪潮与2012—2016年第一波智能眼镜尝试的本质区别。
数据印证了拐点的到来:全球AI眼镜出货量由2023年的24万副增至2024年的约153万副,2025年跃升至约846万副、同比增长452.9%;Meta雷朋系列以85.2%的份额一家独大,中国智能眼镜线上市场销量同比增长211%。政策端,“人工智能+”行动将智能穿戴列为新一代智能终端重点方向,2026年国补首次将智能眼镜纳入补贴范围——行业正从极客单品迈向大众终端的放量拐点。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之AI可穿戴设备》(以下简称《报告》)。《报告》从品类定义、技术路线、政策环境、市场空间、产业链与代表企业六个维度全景扫描AI可穿戴赛道,对AI眼镜的放量节奏、显示技术代际与国产供应链机会作出量化研判,为终端厂商、供应链企业与投资机构提供决策参考。
以下是《报告》内容精选:
大盘平台期里的结构性机会:从“量稳”走向“价升”
《报告》援引IDC数据,2025年全球可穿戴设备出货量约6.115亿台、同比增长9.1%,预计2030年约6.932亿台、2026—2030年复合增速仅约2.6%——可穿戴大盘已进入低增速的存量时代。但总量趋稳的背后是结构分化:传统手环持续萎缩,而AI眼镜、智能戒指等新品类高速放量,手表耳机向AI化、医疗化升级,ASP提升逻辑强于出货量逻辑,AI化带来的体验重构与价值量提升,是行业从“量稳”走向“价升”的核心变量。
AI眼镜是本轮浪潮中增速最高的品类:按Wellsenn XR统计,全球出货量2023/2024/2025年分别为24万、153万、846万台,2025年同比增长452.9%;2026年预计达1500—1600万台,2030年约9000万台、复合增速约60%。Meta雷朋系列2025年出货约740万副、占全球份额85.2%,且60%的购买者在半年内发生复购或增购,品类留存质量远优于第一波智能眼镜。中国市场仍处低基数高增速区间:2025年线上销量145.4万台、同比增长211%,渗透率不足1%,叠加国补与验配渠道改造,有望成为仅次于北美的第二增长极。
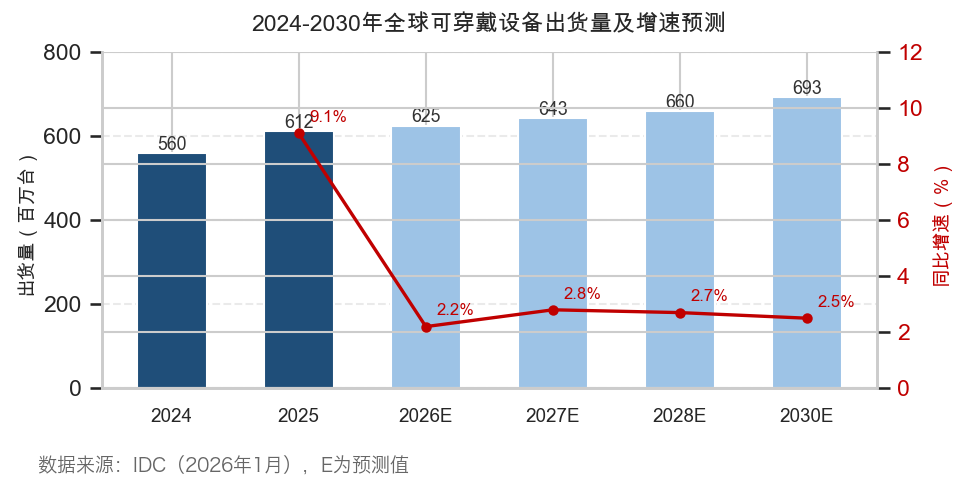
图1:2024—2030年全球可穿戴设备出货量及增速预测
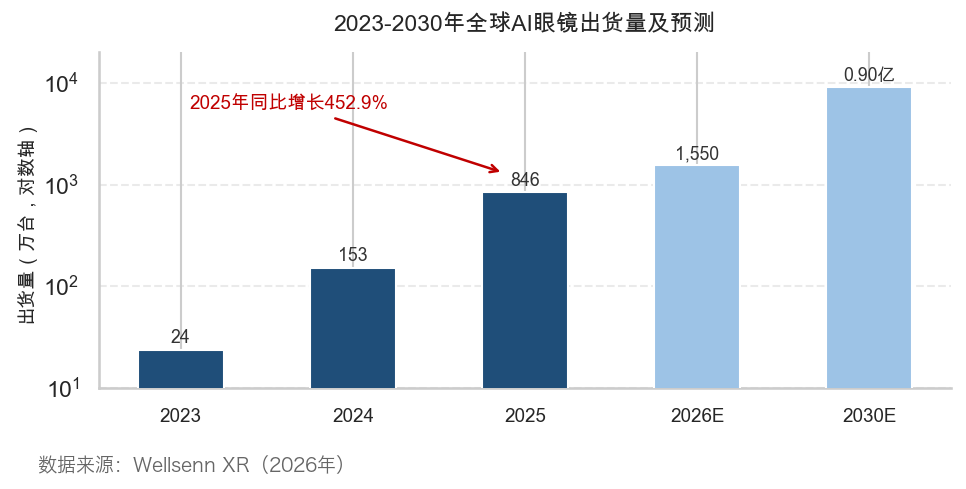
图2:2023—2030年全球AI眼镜出货量及预测
技术路线:端云协同算力、显示四代渐进、交互肌电接力
算力架构上,AI可穿戴普遍采用“端侧轻量模型+云端大模型”的端云协同方案,在时延、功耗、隐私与能力间取得平衡;主控芯片已形成高通骁龙AR1与恒玄科技BES2800的双主流格局——后者采用6nm制程集成NPU,进入小米、夸克、Rokid、雷鸟等几乎所有国产主流机型,国产SoC完成品类卡位。显示是价值量与技术壁垒最高的环节,呈四代渐进升级:从无显示AI拍照眼镜(Ray-Ban Meta),到单绿信息显示,再到LCoS+光波导彩色界面(Meta Ray-Ban Display),终极形态为双目全彩Micro-LED+光波导(雷鸟X3 Pro),但全彩良率与成本仍是瓶颈。
交互侧,Meta Ray-Ban Display标配的Neural Band肌电腕带通过捕捉腕部微动作实现“隐形点击”,被视为手部自由交互的阶段性答案。供应链国产化深度超预期:视涯科技Micro-OLED进入Meta显示项目供应链,水晶光电与以色列Lumus合作的反射式光波导发布量产成果,佰维存储ePOP进入小米与Rokid机型;中游歌尔股份作为Meta主力代工方,订单排期已至2027年。光学显示国产化率的提升,是全彩AI眼镜成本从万元级向3000—5000元下探的关键变量。
政策与资本:国补首次纳入,巨头跑马圈地
政策端形成罕见的组合拳:国务院“人工智能+”行动将智能穿戴列为新一代智能终端培育重点,提出2027年应用普及率超70%、2030年超90%;2026年国补首次将智能眼镜纳入购新补贴,6000元以下补15%、每件最高500元,以2000—3000元主流价位测算可覆盖约10%—15%的终端价格;深圳设立20亿元AI终端与智能眼镜产业专项基金,龙岗区组建约480亿元产业基金群。海外监管同步清晰化:欧盟AI法案2026年8月起主要条款可执行,FDA对消费级CGM的OTC获批则打开了健康穿戴的医疗化路径。
资本层面巨头跑马圈地:Meta以约35亿美元入股依视路陆逊梯卡约3%股权、锁定全球最大眼镜零售渠道;谷歌向Warby Parker投资1.5亿美元推动Android XR生态扩张;Oura完成2亿美元D轮融资(传闻估值141—150亿美元)、Whoop G轮估值101亿美元。国内一级市场同样火热:2025年AI眼镜赛道融资36起、披露金额约43.67亿元,雷鸟创新完成超10亿元C+轮为国内最大单轮。Humane AI Pin“变砖”等失败案例则反复验证:缺乏场景粘性与供应链依托的“AI概念单品”生命周期极短,资金正向“有出货验证+有供应链整合能力”的头部集中。
格局展望:一超多强,中国手机系双雄卡位
竞争格局呈“一超多强”:Meta凭“时尚品牌+渠道+AI助手+开发者生态”闭环短期难以撼动;苹果采取渐进路线,Apple Watch Ultra 3引入卫星通信与高血压提醒、AirPods Pro 3新增实时翻译,为后续入场积蓄多模态能力;谷歌以Android XR+Gemini构建阵营底座,三星Galaxy XR已上市对标。中国阵营中,华为以2510万台出货、34%的份额领跑中国腕戴市场,小米AI眼镜(1999元起)全年约20万台成为国产无显示单品爆款,Rokid、雷鸟等创业品牌在AR显示错位竞争。
新兴品类同步起量:智能戒指2025年全球出货约380万—430万枚,Oura以约79%的份额推进IPO,三星Galaxy Ring与国产品牌入场,品类处于“无感健康监测+手势交互入口”的双轮定位期。行业价值正沿产业链逐级兑现:恒玄科技2025年营收35.25亿元,歌尔股份归母净利润39.4亿元、同比增长47.85%,蓝思科技、舜宇光学的眼镜业务均贡献新增量——相较此前两年的纯主题炒作,本轮行情的核心特征是“订单—收入—利润”的逐级兑现。
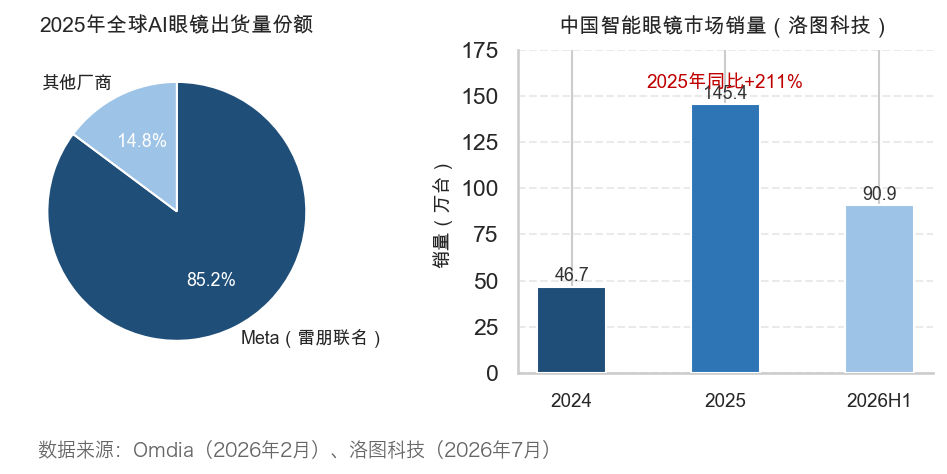
图3:2025年全球AI眼镜品牌份额与中国智能眼镜市场销量
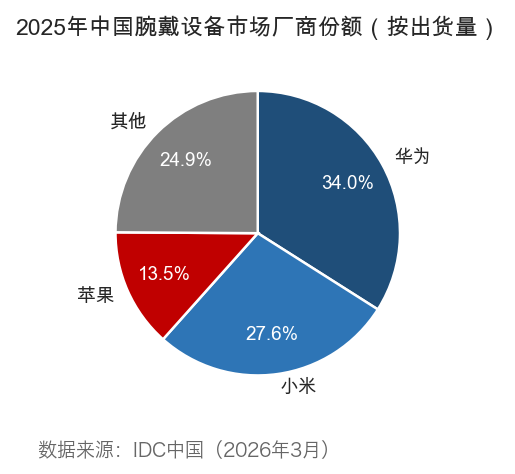
图4:2025年中国腕戴设备市场厂商份额
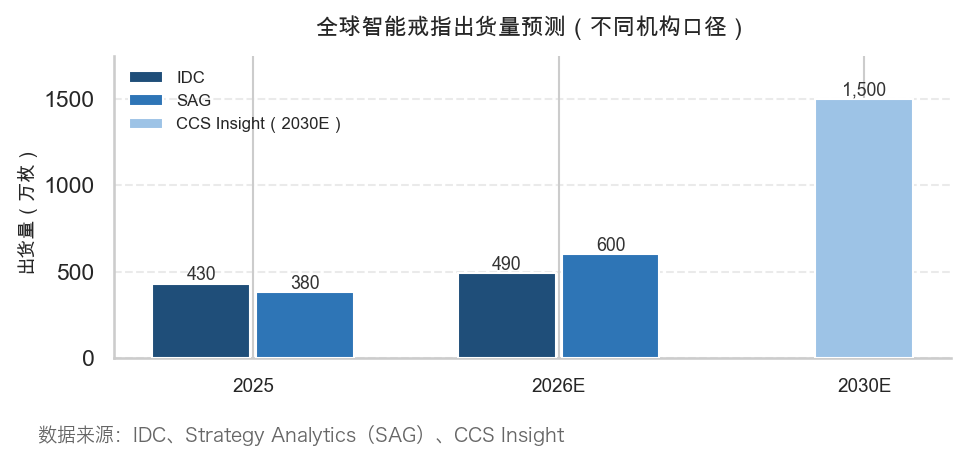
图5:全球智能戒指出货量预测(不同机构口径)
目前,《AI产业系列报告之AI可穿戴设备》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。