核心观点
观点一:三家公司前三季度营收全部正增长,盈利弹性分化。 艾森股份营收增28.69%、归母净利润增27.99%、研发投入增47.80%;飞凯材料归母净利润增43.28%、第三季度单季翻倍;雅克科技营收67.21亿元、归母净利润8.34亿元,规模居首。
观点二:先进封装材料进入验证—放量拐点,国产替代向高阶迁移。 AI算力驱动下,电镀液、封装光刻胶、PSPI、临时键合材料、EMC开始兑现业绩:艾森股份第三季度先进节点电镀液订单超千万元,飞凯材料半导体业务持续放量,国产替代逻辑由传统封装向高阶先进封装迁移。
观点三:原料波动推高备货,封测扩产牵引材料同步扩产。 黄磷、硫磺等化工原料波动推高成本,三家存货与采购支出普遍增加以安全备货;封测龙头上调资本开支,三家同步扩产,匹配国产封测供应链本土化需求。
2026年10月下旬,A股半导体封装材料领域的代表企业艾森股份、飞凯材料、雅克科技相继披露2026年第三季度报告。从三份财报看,三家公司呈现“营收全线正增长、盈利弹性分化、备货与扩产并进”的共同特征。艾森股份以电镀液与封装光刻胶双平台为核心,营收与研发投入增速领先;飞凯材料第三季度单季归母净利润同比翻倍,半导体材料业务持续放量;雅克科技以67.21亿元的前三季度营收体量居首,前驱体等电子材料业务稳步兑现。与此同时,三份财报均体现出原材料端的备货压力,而封测厂资本开支扩张与材料企业同步扩产,则勾勒出国产封测供应链本土化的产业主线。
营收全线正增长,盈利弹性分化
前三季度,三家上市公司营业收入全部实现同比增长,盈利表现则呈现弹性分化。艾森股份第三季度实现营业收入2.19亿元,同比增长37.55%;归母净利润2228.96万元,同比增长25.97%;扣非净利润2198.95万元,同比增长27.37%;研发投入2585.79万元,同比增长44.81%,研发投入占营业收入比例达11.78%,较上年同期增加0.59个百分点。前三季度,公司研发投入合计7135.16万元,同比增长47.80%,研发投入占营业收入比例达12.62%,较上年同期增加1.63个百分点;若剔除股份支付费用影响,前三季度归母净利润5535.25万元,同比增长60.55%。公司在财报中将营收增长归因于半导体行业高景气、先进封装和晶圆制造领域国产替代提速带来的市场开拓成效。
飞凯材料第三季度实现营业收入9.32亿元,同比增长5.97%;归母净利润1.50亿元,同比增长102.05%;扣非净利润1.47亿元,同比增长66.81%。单季归母净利润的高增长,主要受交易性金融资产公允价值变动收益增加等因素带动。前三季度公司研发费用为1.61亿元,同比增长12.01%。
雅克科技第三季度实现营业收入22.08亿元,同比增长1.57%;归母净利润2.73亿元,同比增长1.15%;扣非净利润2.88亿元,同比增长7.61%。前三季度公司研发费用为2.53亿元,同比增长1.46%。
【图表:2026年前三季度三公司营业收入对比】
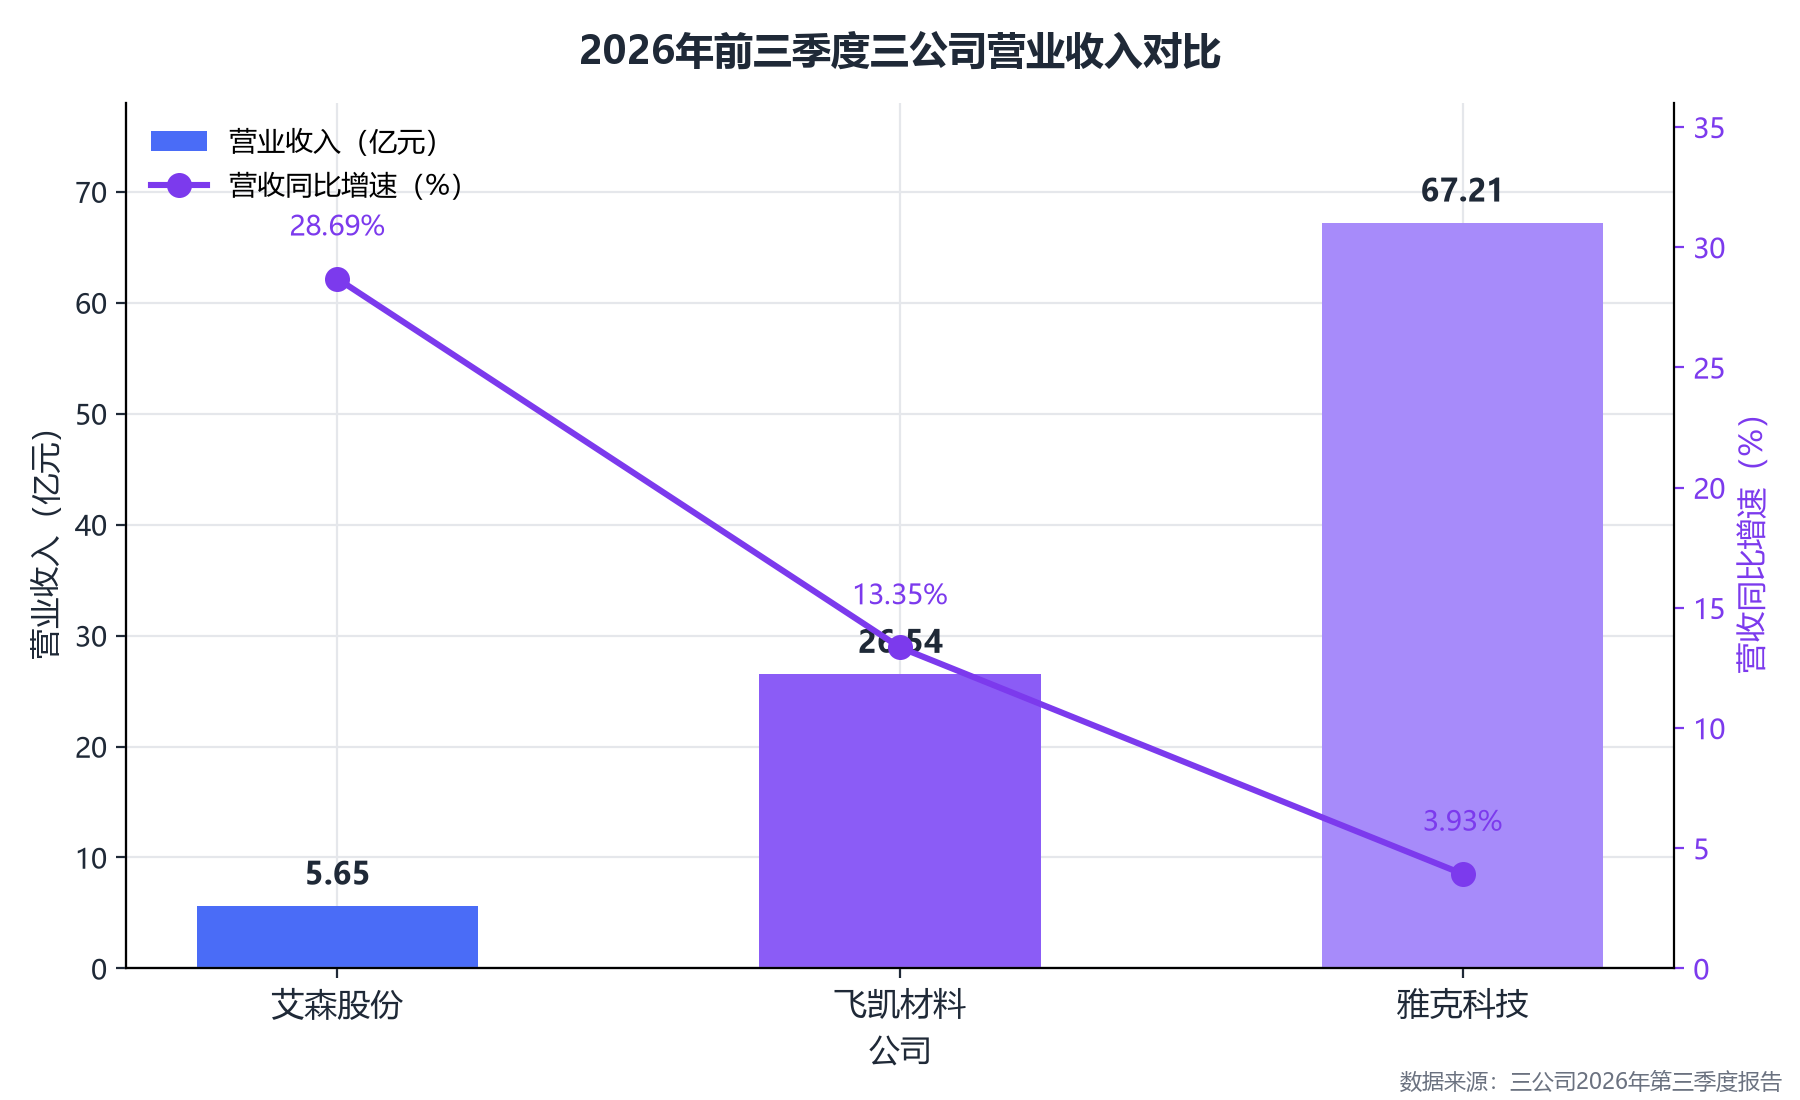
从营收规模与增速看,雅克科技以67.21亿元居首,飞凯材料26.54亿元次之,艾森股份5.65亿元,三家营收全部正增长,但增速梯队分明:艾森股份同比增长28.69%领先,飞凯材料增长13.35%居中,雅克科技增长3.93%保持稳健。
【图表:2026年前三季度三公司归母净利润对比】
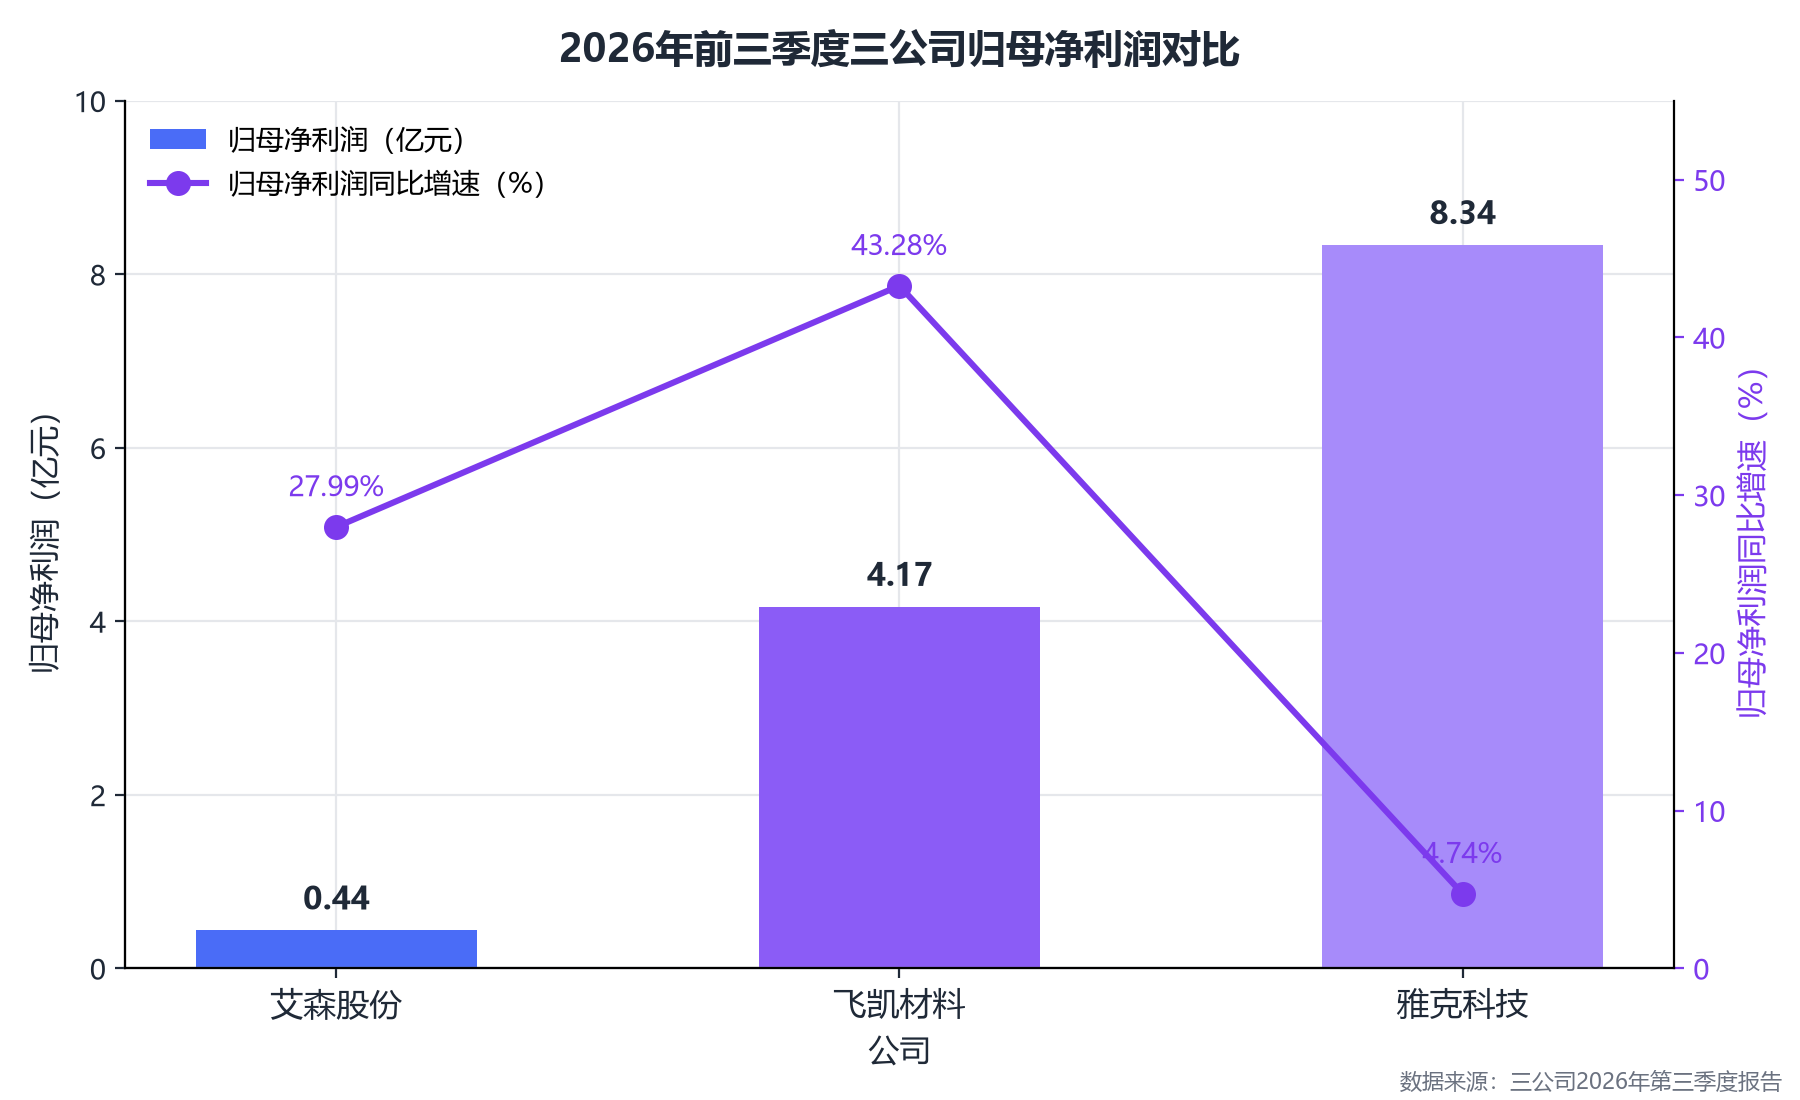
盈利端,前三季度归母净利润雅克科技8.34亿元、飞凯材料4.17亿元、艾森股份0.44亿元。从增速看,飞凯材料同比增长43.28%弹性最大,艾森股份增长27.99%次之,雅克科技增长4.74%平稳,盈利弹性与先进封装材料业务的放量节奏密切相关。
【图表:2026年第三季度单季营收与归母净利润同比增速对比】
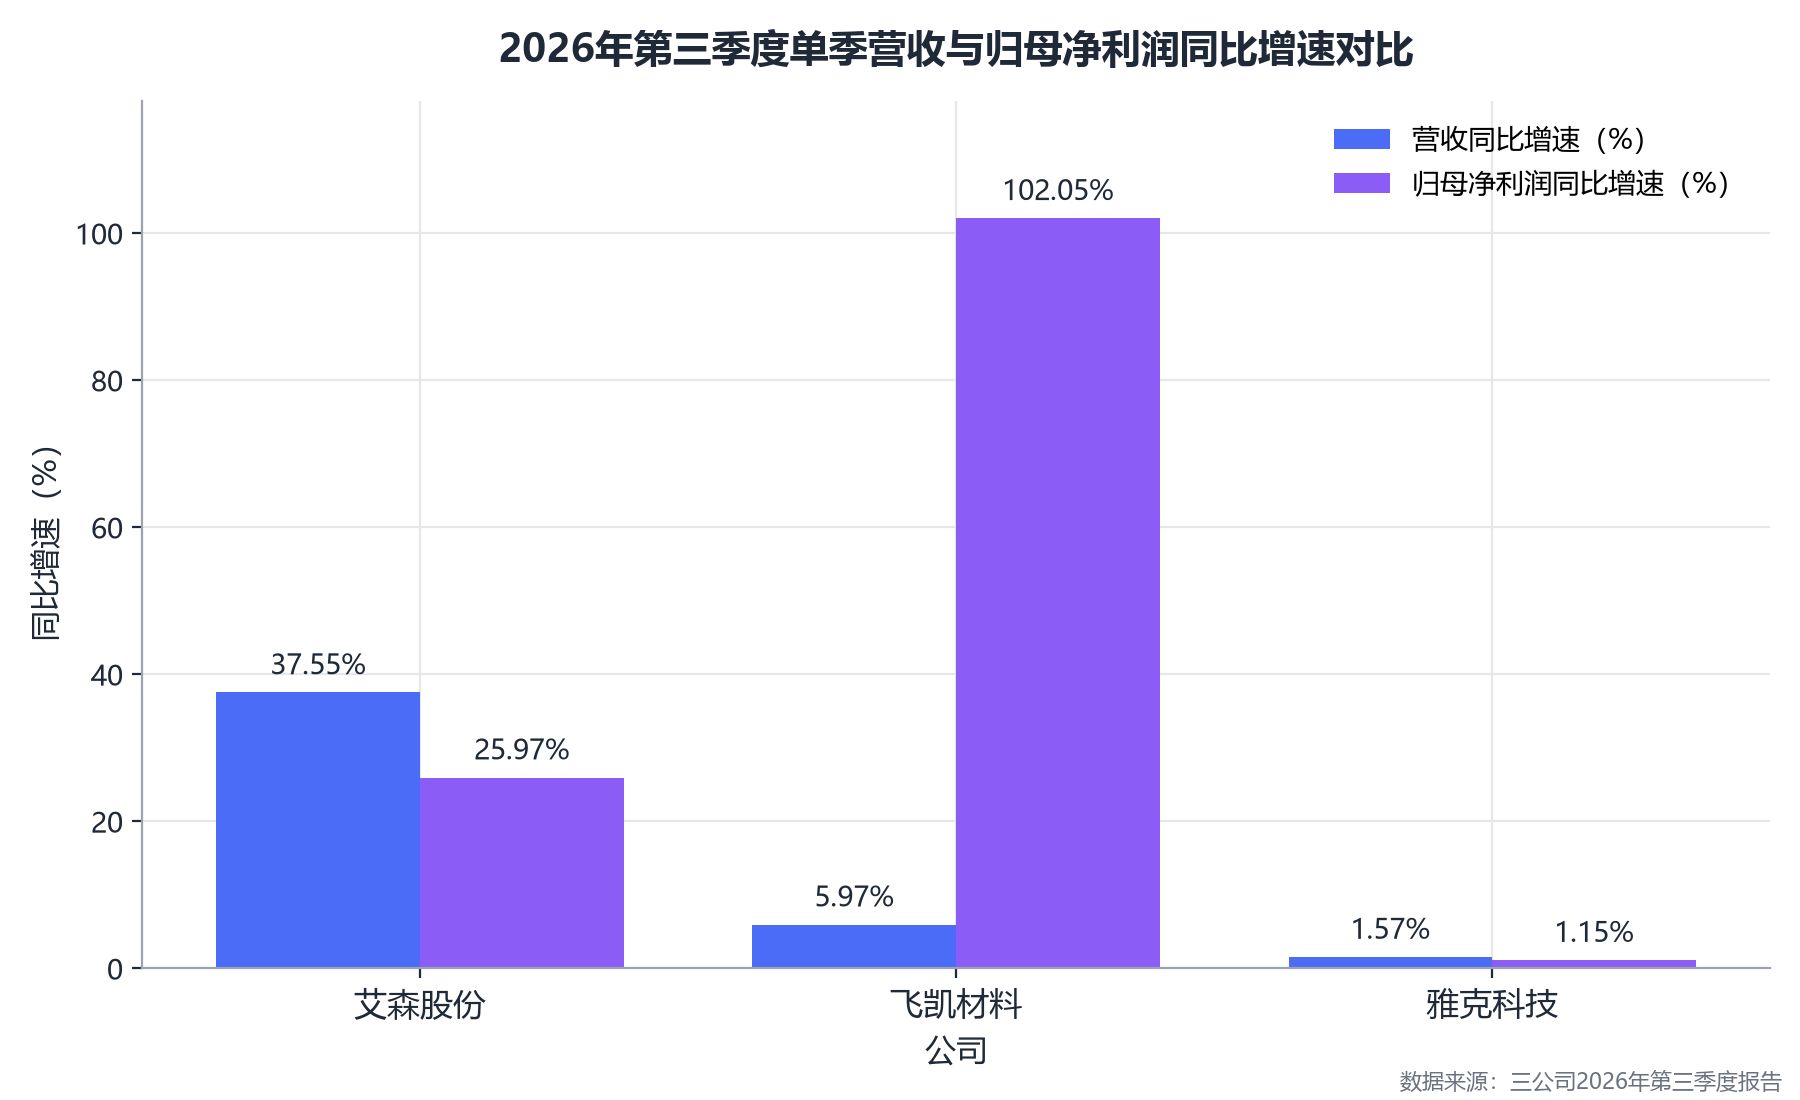
第三季度单季,艾森股份营收同比增长37.55%,增速领先;飞凯材料归母净利润同比增长102.05%最为亮眼,扣非口径增长66.81%,显示半导体材料主业盈利改善;雅克科技各项指标平稳增长,扣非净利润增长7.61%好于归母口径。
【图表:2026年前三季度三公司研发投入对比】
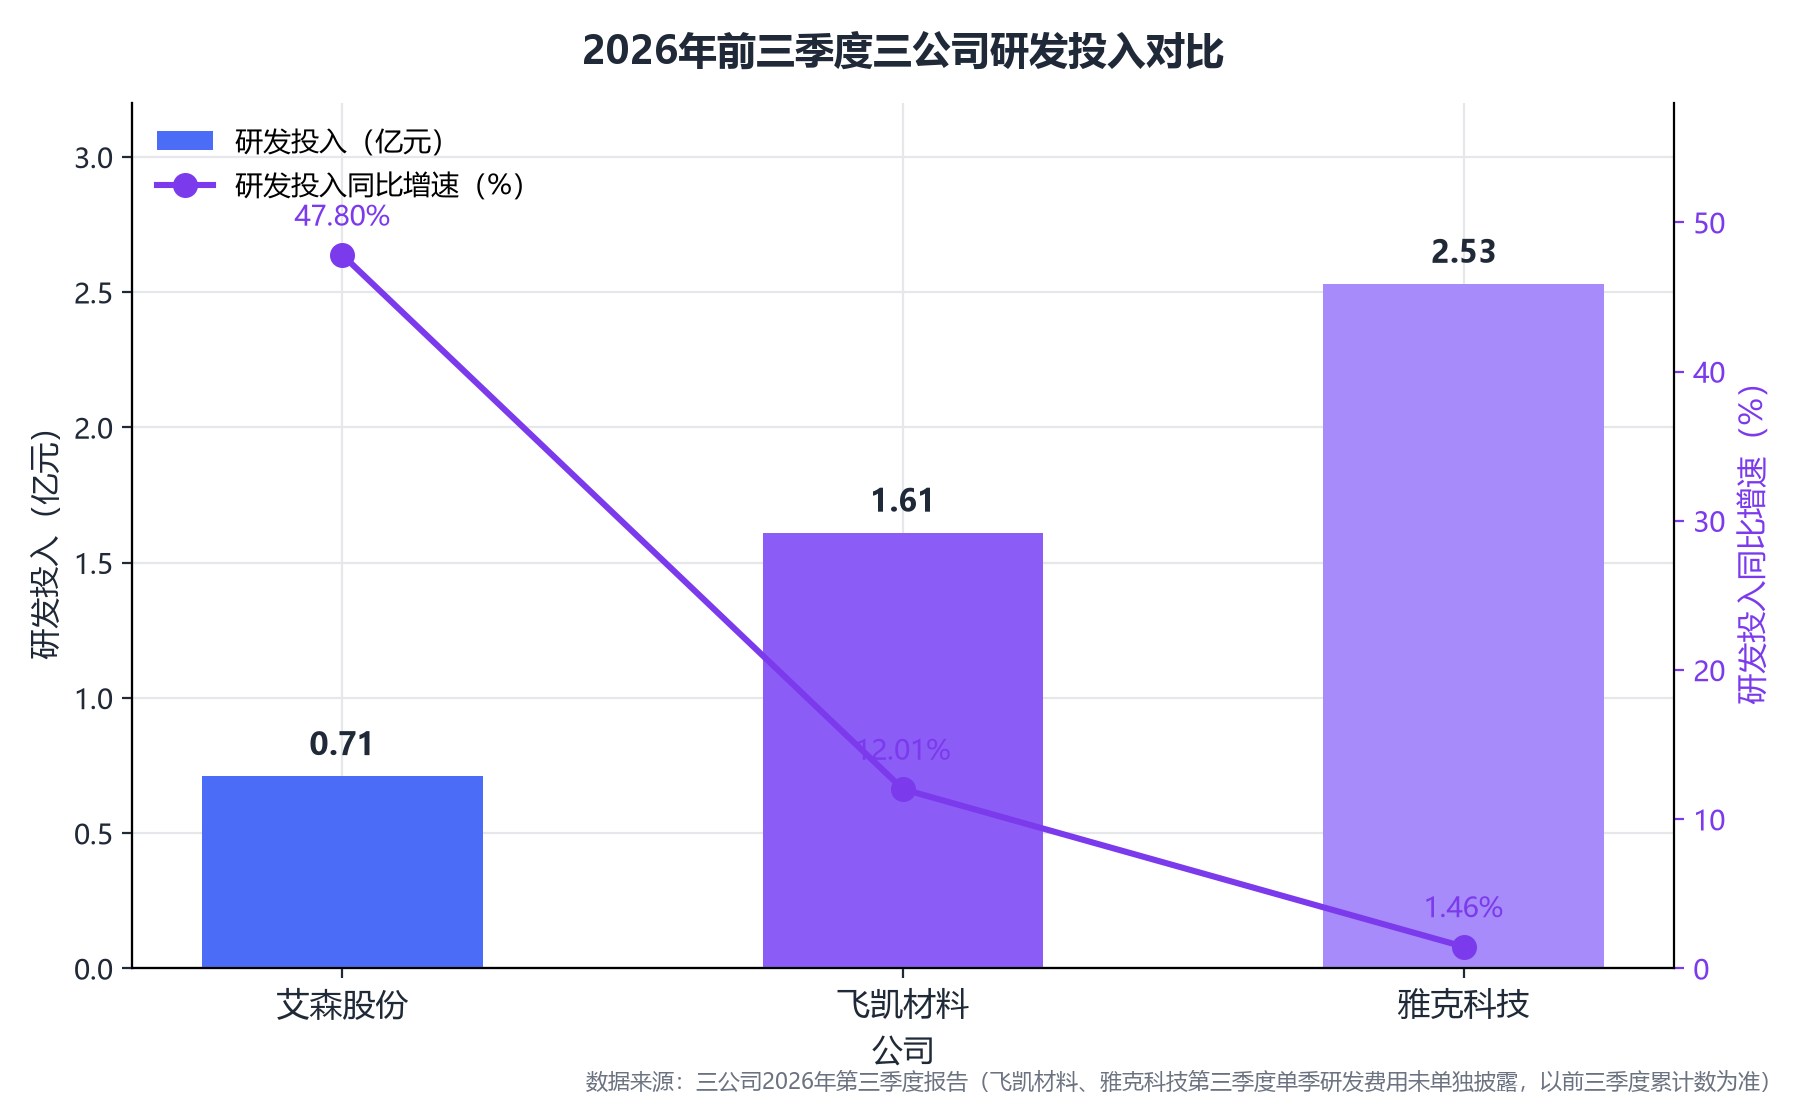
研发投入方面,雅克科技前三季度2.53亿元规模最大,飞凯材料1.61亿元、艾森股份0.71亿元次之。但从增速看,艾森股份同比大增47.80%大幅领先,研发费用率升至12.62%,处于研发强投入期;飞凯材料增长12.01%、雅克科技增长1.46%,投入节奏相对平稳。
先进封装带动高端材料进入验证—放量拐点,国产替代向高阶迁移
AI算力需求驱动下,先进封装已成为本轮半导体扩产周期的主线环节,高端封装材料正进入验证—放量的关键拐点。随着HBM堆叠层数提升,电镀液、封装光刻胶、PSPI、临时键合胶等配套材料的单位用量将成倍增长;前驱体材料所应用的ALD工序数量也在持续上涨,存储领域由2D NAND向多层3D NAND升级使ALD工艺步骤近乎翻倍,逻辑领域7nm及以下GAA节点ALD工序进一步成倍提升。据SEMI统计,2025年中国大陆半导体材料市场销售额达156亿美元,2026年在政策与需求加持下,该市场规模将突破200亿美元。
在这一背景下,先进封装材料开始兑现业绩,国产替代逻辑由传统封装向高阶先进封装迁移。
艾森股份是国内少数覆盖“电镀液+光刻胶”双平台的封装材料企业。其光刻胶产品在Bumping、RDL、TSV、fine pitch RDL、μBumping、μPad、Mega-Bumping等先进封装核心工艺环节,正稳步构建全场景产业化覆盖能力;低温固化PSPI已在客户端进入小批量产阶段。业绩兑现层面,公司2025年电镀液及配套试剂收入2.88亿元、同比增长46.75%,光刻胶收入1.36亿元、同比增长43.54%。2026年第三季度,公司先进节点电镀液订单额突破1000万元,先进封装用电镀铜基液已在华天科技正式供应,电镀锡银添加剂已通过长电科技认证。在PSPI领域,2025年5月日本旭化成宣布对PSPI产品限供,为国产替代打开窗口,公司正性PSPI已获得国产化首单。
飞凯材料的半导体材料布局覆盖临时键合材料、ULA微球、先进封装光刻胶、EMC环氧塑封料等品类。公司围绕临时键合工艺推出键合胶与清洗液全配套解决方案,使用温度高达350℃,支持热力、机械、激光多种解键合方式;ULA微球、临时键合全套方案、先进封装光刻胶及EMC等产品均可适配2.5D/3D封装及HBM封装需求。2026年上半年,公司半导体材料业务收入3.58亿元,同比增长8.17%,先进封装相关产品开始放量。
雅克科技的前驱体业务进展顺利。子公司江苏先科半导体前驱体材料国产化项目的相关产品陆续通过国内客户端测试验证,产线转入批量试生产,前驱体材料销售收入同比增长超过30%,在手订单和交付量持续攀升,直接受益于存储先进制程与先进封装对高阶前驱体需求的提升。
化工原料波动,封装材料企业普遍加大安全备货
化工原料价格波动是封装材料企业共同面对的成本端变量。上游黄磷、硫磺、萤石等大宗化工品价格阶段性上涨,成为电子化学品行业的共同压力。从三份财报看,原材料端压力均有体现,三家企业普遍加大安全备货。
艾森股份的备货特征最为明显。截至2026年三季度末,公司存货1.06亿元,较期初0.70亿元增长51.30%;前三季度经营活动产生的现金流量净额为1585.40万元,同比下降12.22%,公司在财报中明确说明,系“应对原材料价格上涨,公司适当备货增加库存”所致。
飞凯材料三季度末存货7.19亿元,较期初6.83亿元增长5.42%,备货幅度相对温和,但同样反映了对原材料端的主动储备。
雅克科技的原材料采购扩张更为显著。三季度末,公司预付款项3.91亿元,较期初增长35.01%,公司解释为“本期预先采购电子材料增加所致”;应付账款9.04亿元,较期初增长40.21%,系“本期电子材料采购增加所致”;存货达23.02亿元,较期初22.32亿元继续走高。拉长周期看,为匹配订单放量节奏、保障交付,雅克科技存货规模已从2022年的11.33亿元增长至2025年的22.32亿元,实现翻倍增长,战略备货与产能扩张同步推进。
封测资本开支扩张,材料企业同步扩产卡位本土化
封测环节资本开支持续扩张,为上游材料企业提供了明确的本土化配套需求。长电科技将2026年度投资计划大幅上调至182亿元,调增幅度超过65%,其中78亿元投向上海临港先进封测工厂,一期计划于2028年下半年建成;公司同步披露定增预案,拟募资不超过65亿元投向高性能计算先进封装扩产等项目。国际层面,日月光、安靠等国际头部厂商相继宣布创纪录的资本开支计划,2025年全球委外封测市场规模创历史新高。
面对下游扩产带来的本土化需求,三家材料企业同步扩充产能。
飞凯材料投资10亿元建设池州生产基地,扩充半导体封装材料产能。该项目于2026年3月签约落户安徽东至,总投资约10亿元,公司将围绕半导体封装材料进一步完善产业布局。叠加安庆EMC智能工厂与苏州凯芯生产基地的产能释放,飞凯材料的半导体封装材料产能矩阵进一步完整。
艾森股份推进光刻胶、超纯电子化学品产能建设。公司发行可转债募资5.14亿元,其中4.74亿元投向电子制造关键材料华东研发和制造基地(一期)项目,建设期约26个月,建成后将新增1.3万吨/年光刻胶配套树脂、湿电子化学品产能;公司整体产能利用率已从2023年的50.34%攀升至2026年上半年的91.92%,现有产能接近满负荷运行,扩产需求迫切。公司另规划总投资20亿元的新基地建设,加码光刻胶、电镀液国产替代;年产1.3万吨光刻胶及湿电子化学品项目已完成环评公示,先进制程核心材料实现量产突破。
雅克科技推进海外子公司新工厂以及国内特气、粉体项目建设。韩国子公司UPCHEM第三工厂预计2026年底全面投产,第四工厂已启动规划;内蒙古科美特12000吨六氟化硫及3000吨四氟化碳电子特气新产能于2026年三季度投产;湖州雅克华飞"年产3.9万吨半导体核心材料项目"原材料产线建设完成,雅克先科(成都)"年产2.4万吨电子材料项目"部分产线转入试生产,开始为华飞电子批量供应半成品球形硅微粉;上海前驱体基地在建的600吨充装产线已进入调试阶段,产品覆盖硅基、金属基等多个品类,正面向14nm及以下先进制程推进客户端送样验证。
从“封测厂上调资本开支—材料厂同步扩产—验证放量兑现业绩”的链条看,国产封测供应链本土化正在从产业逻辑走向现实兑现。