核心观点:
1、君正股份与富瀚微三季报净利分别同比大增922.95%和845.02%,绩后同日大涨,本质是市场对"存储超级周期+端侧AI落地"双重逻辑的集中定价。
2、两家公司增长路径分化:君正股份是存储涨价驱动的价格弹性典型代表,富瀚微则是量价齐升叠加新品放量的复合体,Q4涨价延续但弹性开始分层。
3、2027年或成行业分水岭:君正看产能落地与结构升级,富瀚微看边缘AI、机器人、车载等新场景从0到1,下半年需警惕新产能释放后的周期拐点。
10月28日,君正股份、富瀚微绩后同日大涨:前者盘中触及20%涨停、收涨18.37%,后者封死涨停。存储涨价与端侧AI共振,两家前三季度归母净利分别同比大增922.95%、845.02%。Q4涨价延续但弹性分化,2027年或迎供需分水岭。
绩后双响:一场迟到但坚决的重新定价
10月27日晚间,君正股份与富瀚微双双披露2026年三季度报告;次日开盘,资本市场用最直接的方式完成了一次迟到却坚决的重新定价——一者盘中触板,一者封死涨停。
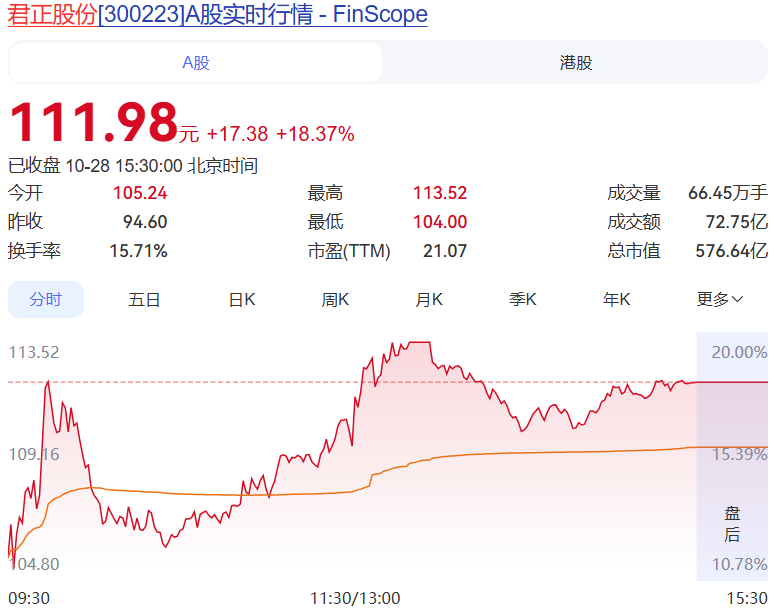
先看君正股份(300223.SZ)。10月28日该股高开于105.24元,午后存储芯片概念集体拉升,股价一路冲高至113.52元——恰为其20%涨停价,尾盘收于111.98元、全天上涨18.37%,总市值576.6亿元;3日、6日涨幅分别达6.24%与8.14%,3日换手率高达24.81%。港股亦闻风而动:君正股份(03223.HK)绩后一度涨超12%。
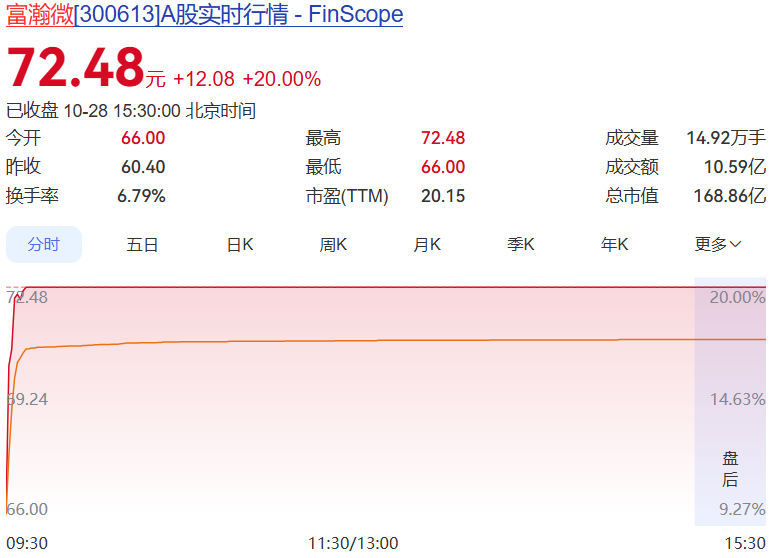
再看富瀚微(300613.SZ)。该股10月28日高开于66元后快速封死20%涨停,报收72.48元,总市值168.9亿元,3日换手率19.60%;其可转债"富瀚转债"盘中同步大涨12%。
这不是两家的"独角戏"。当日存储芯片概念集体走强:朗科科技涨超15%,普冉股份盘中涨超12%,佰维存储涨超9%,兆易创新涨超8%;除三季报密集报喜外,特斯拉CEO马斯克关于机器人对内存需求将持续增长的表态,亦为行情添了一把火。上海证券报报道指出,业内判断存储芯片短缺仍将持续,构成当日板块行情的基本面注脚。
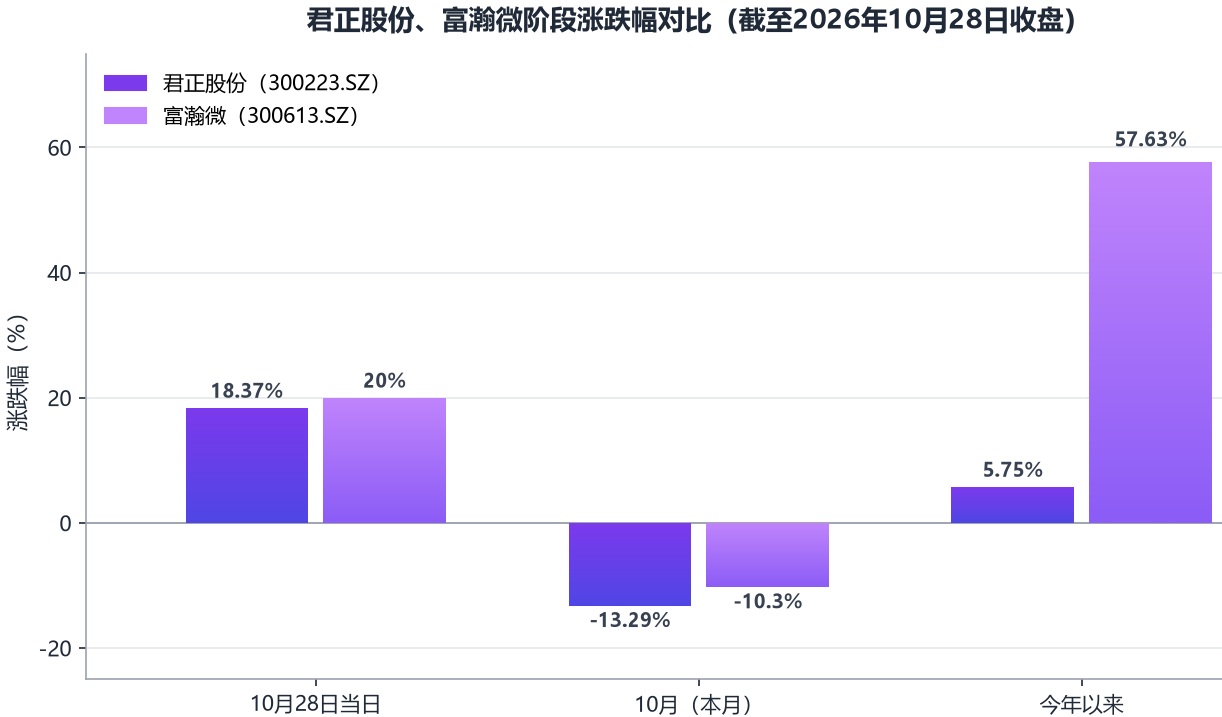
更耐人寻味的是行情的位置:本轮大涨发生在此前明显回调之后——10月内君正股份累计下跌13.29%、富瀚微下跌10.30%。三季报,成了资金重新入场的发令枪。
位置与估值:富瀚微已抢跑,君正在补涨
从东方财富2026年10月28日收盘指标看,两家公司的"位置感"截然不同:
指标 | 君正股份 | 富瀚微 |
收盘价(元) | 111.98 | 72.48 |
当日涨幅 | 18.37% | 20.00%(涨停) |
本月涨幅 | -13.29% | -10.30% |
今年以来涨幅 | 5.75% | 57.63% |
总市值(亿元) | 576.6 | 168.9 |
市盈率(前三季度年化,倍) | 16.53 | 16.34 |
市净率(倍) | 3.30 | 4.67 |
3日换手率 | 24.81% | 19.60% |
最直观的对比在年内涨幅:富瀚微年内已上涨57.63%、早早上车,君正股份年内仅涨5.75%,属于典型的业绩驱动型"滞涨补涨"。估值上,两家公司按前三季度归母净利润年化计算的市盈率分别为16.53倍与16.34倍,几乎站在同一条线上——在净利同比增速均超8倍的背景下,这样的横向估值并不算贵,这正是绩后资金敢于集中买入的底气所在。需要提示的是,不同行情终端的收盘数据可能存在微小差异,本文统一以附件快照口径为准。
三季报拆解:一条涨价曲线,两种增长路径
(一)君正股份:单季净利增近26倍,存储成为第一引擎
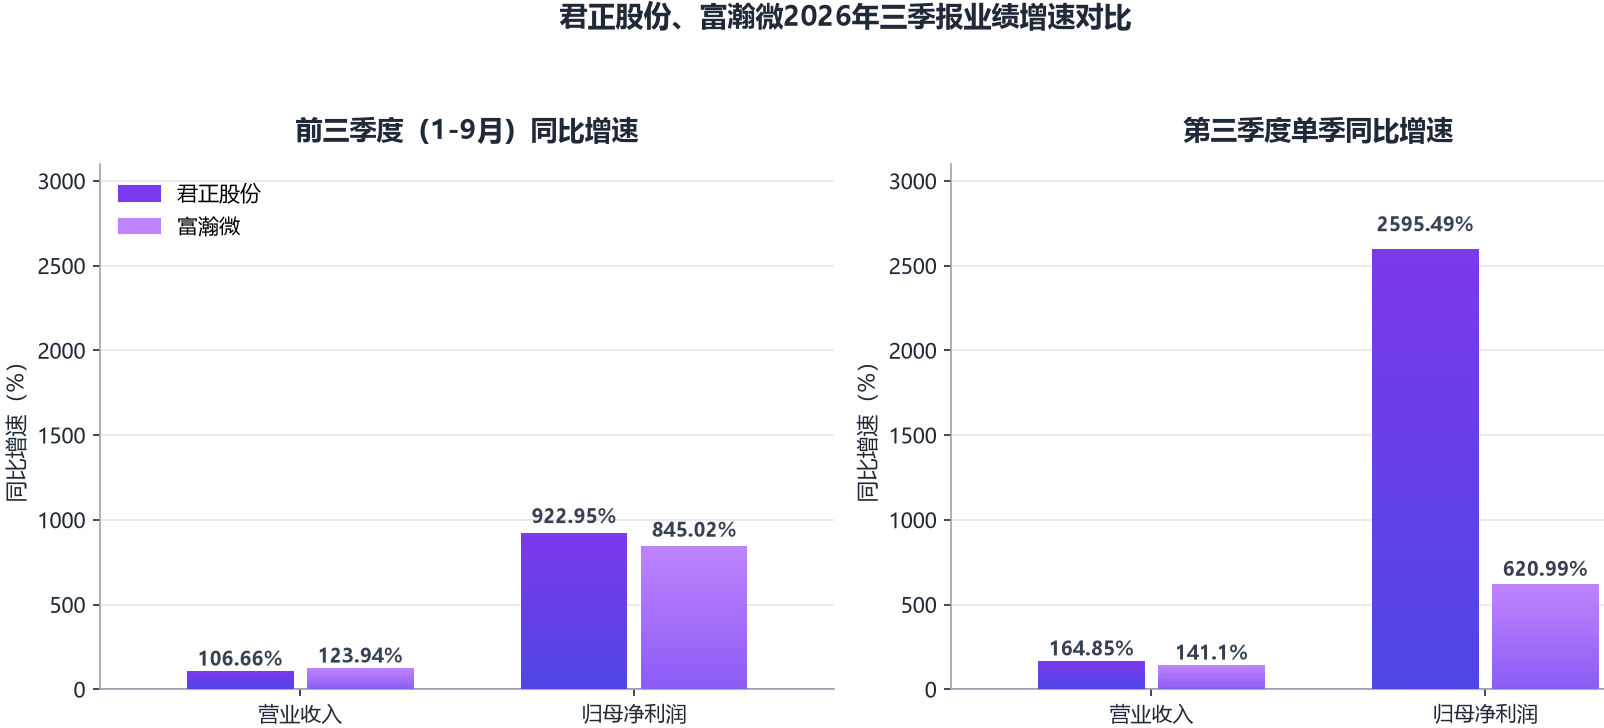
2026年前三季度,君正股份交出一份"现象级"成绩单:营业收入71.02亿元,同比增长106.66%;归母净利润26.16亿元,同比增长922.95%;扣非净利润25.95亿元,同比增长1188.99%;经营活动现金流量净额19.62亿元,同比增长271.53%;加权平均净资产收益率18.57%,同比提升16.47个百分点。
单季度看更有冲击力:第三季度营业收入31.45亿元,同比增长164.85%;归母净利润14.19亿元,同比暴增2595.49%;扣非净利润14.29亿元,同比增长3436.84%——单季利润已超过2024年、2025年两年利润之和(2025年全年归母净利润仅3.76亿元)。前三季度销售毛利率58.03%,较上年同期的34.19%大幅提升约23.8个百分点。
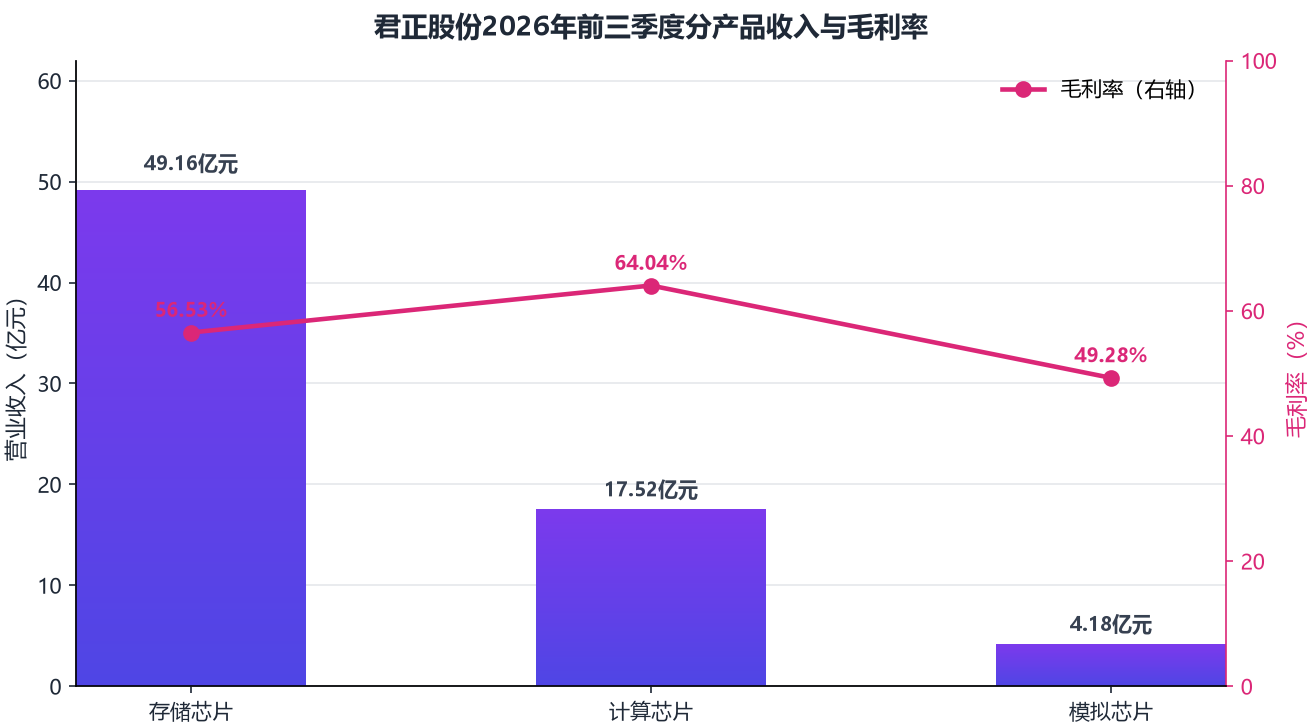
拆分产品线,涨价弹性一目了然:前三季度存储芯片收入49.16亿元,同比增长130.73%,毛利率56.53%;计算芯片收入17.52亿元,同比增长92.89%,毛利率64.04%;模拟芯片收入4.18亿元,同比增长11.70%,毛利率49.28%。公司在报告中直言,DRAM芯片市场需求旺盛、供应紧张导致产品持续涨价,Flash在AI服务器等新兴领域需求不断增长,计算芯片亦受存储原材料紧缺推动实现环比持续增长。另据公开数据结合中报测算,公司第三季度存储芯片单季收入约22.84亿元、同比增速超过200%,单季毛利率约66%。
资产负债表同样"有故事":期末总资产192.50亿元,较上年度末增长41.82%;货币资金71.59亿元,增长74.97%,主要系公司在香港联交所上市收到募集资金所致;存货36.0亿元,较上年度末的29.75亿元继续增加;应收账款12.32亿元,增长164.02%,系销售增长所致;资产负债率仅8.93%。
(二)富瀚微:量价齐升背后,用现金流换明天
富瀚微前三季度实现营业收入25.54亿元,同比增长123.94%;归母净利润7.75亿元,同比增长845.02%;扣非净利润6.69亿元,同比增长934.65%;销售毛利率46.60%,较上年同期的36.03%提升约10.6个百分点;加权平均净资产收益率23.40%,同比提升20.48个百分点。
其中第三季度单季营业收入10.91亿元,同比增长141.10%;归母净利润4.25亿元,同比增长620.99%。公司将增长归因于"产品销售数量与销售价格均实现提升"——教科书式的量价齐升。据投资者关系纪要,上半年智能视频板块收入8.82亿元、同比增长约120%;智能物联板块收入3.63亿元、同比增长近180%;智能出行板块同比增长约62%;各板块销量均至少增长50%,其中智能物联单价涨幅最高。
两处报表细节值得细读:其一,前三季度经营活动现金流量净额为-4.55亿元,同比下降209.84%,主要因存货大幅备货——期末存货10.89亿元,较上年度末增长148.03%,同时港股IPO发行费用增加;其二,前三季度非经常性损益合计约1.06亿元,其中公允价值变动相关损益贡献约1.35亿元,对表观利润有所增厚。这意味着富瀚微的利润质量需剔除公允价值波动单独审视,但其扣非增速(934.65%)反而高于归母增速,主业成色依然扎实。
Q4前瞻:涨价还在续杯,弹性开始分层
(一)君正股份:36亿元存货是弹药,车规补涨是期权
公司在8月28日投资者关系活动中态度明确:三季度DRAM仍在持续涨价,四季度预计也会涨价,需求坚挺、供应紧张;SRAM三、四季度部分产品、部分客户陆续涨价;Flash三季度部分涨价后,四季度部分产品可能继续上涨,其中AI服务器带动的大容量NAND需求增长明显,公司规划的平面NAND新增产能预计下半年逐渐到位,到位后将对营收形成较好贡献。
弹药同样充足:期末存货已达36.0亿元,管理层表示DRAM按现有存货与生产计划可以保证供应到明年年底;上半年DRAM销量在紧缺环境下仍有20%出头增长,全年销量增长20%左右"问题不大"。
但两个约束条件不容忽视:一是公司自一季度起才陆续涨价,节奏较消费级晚2-4个季度,车规价格仍低于消费级,后续有补涨空间但也取决于调价窗口;二是计算芯片面向消费市场,管理层坦承毛利率能否持续增长"存在不确定性"。若四季度DRAM、SRAM、Flash涨价如期延续且出货环比稳定,公司单季收入与利润有望再上台阶;但车规调价的滞后性,也意味着其涨幅弹性可能弱于市场想象。
(二)富瀚微:不赚"最后一个铜板",毛利率求稳
与君正的进攻姿态不同,富瀚微的表态相对克制:公司已于2026年7月对三季度产品价格进行调整,四季度继续实现较大幅度涨价的难度较高;公司不采用"收割式"涨价策略,预计后续整体保持相对平稳。成本端则传来两大利好:晶圆供应商已沟通确认2027年价格不上涨;封测调价占成本比例很小。
面对存储成本上行,公司备好三套方案:基础型号以PSRAM替代小容量DDR、推出外挂DDR型芯片将存储采购向下游转移、延续合封路线;消费类客户更多选择外挂与PSRAM方案,调价效应已在经营端逐步体现。供应方面,公司表示将尽最大努力保障客户供应,目前供应情况稳定;下游客户库存处于合理区间、仍低于历史高位。
综合看,富瀚微四季度收入端有望延续高增(涨价传导+低基数+需求集中),毛利率以"稳"为主,经营现金流随四季度回款有望边际改善;其全年业绩弹性将小于君正股份,但业绩确定性与客户结构(品牌客户为主)更优。
2027考题:产能、新品与行业分水岭
(一)君正股份:等一座新产能,推进一场结构升级
2027年对君正的关键词是"产能"与"结构"。产能端,管理层预计明年下半年有希望有新的产能资源落地,并在密切跟进国内与海外产能资源。结构端,公司DRAM中DDR4/LPDDR4收入占比已从去年约10%快速增长至今年二季度超过50%,主要由新制程贡献,产品结构改善仍在途中。
新增长点上,公司布局三条线:一是面向端侧AI的wide-IO与3D堆叠DRAM,正与端侧算力公司积极配合,产品储备预计两三年后陆续投放市场;二是AI服务器、AI PC、光模块、机器人等新兴领域(Flash已进入AI服务器且在海外大厂中占有不错比例);三是新设立的新兴业务事业部,从汽车、工业医疗"一条腿走路"转向"两条腿走路"。外部环境上,SK海力士判断存储供需紧张格局或延续至2030年,三星、美光产能被AI挤占后让出的利基市场(含车规、NOR)正由公司这类利基龙头承接,君正2027年"量稳价升+结构升级"的逻辑较为通顺。
(二)富瀚微:新品大年与40亿营收的"跳一跳"
富瀚微在业绩说明会上给出清晰的中期蓝图:未来3-5年(预计快于5年)营收突破40亿元,三大业务收入占比约为2:1:1,核心增量来自IoT与车载两大板块。以2026年预计超30亿元的收入体量测算,40亿元目标对应的不遥远。
2027年或成为富瀚微的"新品大年":边缘侧AI SoC芯片预计2026年下半年启动客户开发验证、2027年开始形成收入,初期聚焦家庭智能终端(NAS)与电力巡检机器人两大场景;可穿戴摄像机芯片、安卓芯片、AI-ISP车载芯片三类新品预计2027年二、三季度逐步放量。车载业务具备覆盖单车8-10个摄像头的能力,当前客户搭载量普遍仅3-4颗,且含存储的高端车载芯片单价已上涨至十几美金,量价空间均未到位;公司还已向数家头部人形机器人客户供货(当前出货量为数万级)。叠加港股IPO募资落地与潜在的产业链并购,富瀚微2027年的看点在"新场景收入从0到1"。
(三)谁是增量动能
君正股份是本轮存储超级周期中"价格弹性"的典型代表,业绩由存储涨价驱动,2027年取决于产能与利基供给格局;富瀚微则是"量价齐升+新品"的复合体,业绩确定性来自品牌客户与方案创新,2027年取决于边缘AI、机器人、车载等新场景的放量节奏。两者共同分享的,是端侧AI从云端下沉这一产业趋势的红利。
端侧视频SoC:五条主线勾勒下一个两年
主线一:算力下沉,端侧SoC价值重估。 IDC数据显示,2026年一季度全球云端AI芯片出货量同比仅增12%,而边缘AI芯片出货量同比大增45%,算力下沉拐点已现。SEMI产业网数据显示,2025年全球AI SoC销售额达418亿美元,2026-2032年复合增长率约18.8%;全球视觉SoC的AI渗透率已由2020年的14.4%提升至2024年的39.1%。AI向视觉SoC的渗透将沿"看得清(AI-ISP)、看得懂(边缘推理)、传得省(AI编码)"三条路径提升芯片价值量——芯片面积加大、工艺跃迁、ASP上行,富瀚微管理层对此已有明确预判。
主线二:存储超级周期重切产业链利润蛋糕。 SK海力士在最近一次财报会上确认,其DRAM与HBM产能到2029年已近乎售罄,供需紧张预计延续至2030年,客户需求约为供应能力的两倍以上。DDR4合约价三个月上涨24%、反超DDR5,存储报价整体上涨30%-40%。对端侧视频SoC厂商而言,存储既是最大成本项,也是竞争分水岭:具备PSRAM替代、外挂DDR、合封多方案能力的公司(如富瀚微)可将成本压力向下游转移,而存储自给能力与采购规模将成为SoC厂商的新护城河。
主线三:利基存储权力转移,中国企业接棒。 三星、美光将产能聚焦HBM与DDR5后,对车规、利基DRAM、NOR Flash的重视度下降,其存量客户正转向君正股份等利基龙头。叠加车规SRAM全球第一、车规利基DRAM全球第五的地位,君正所代表的利基存储厂商在2026-2029年的超级周期中获得了历史性的份额与价格双击窗口。
主线四:机器人、车载、NAS,新场景密集打开。 人形机器人(视觉感知+VLM/VLA模型)、工业视觉、电力巡检、NAS家庭智能终端、AI-ISP车载、可穿戴摄像机等新场景在2026-2027年密集导入;马斯克公开表态机器人将带来巨大的内存需求,进一步强化了"机器人=视觉SoC+存储"的产业叙事。对SoC厂商而言,谁先完成"合适算力+大模型算子支持"的产品定义,谁就能在2027年的放量窗口中占据先机。
主线五:2027是分水岭,警惕周期拐点。 集邦咨询数据显示,2026年DRAM供需比约为-1%至-2%,2027年缺口将进一步扩大;花旗预测DRAM缺口将在2027年四季度达到13.9%的峰值;美银测算2026年DRAM供需充足率仅约79%,2027年全球内存资本开支将同比大增46.5%至804亿美元,但受产能建设交期制约,供给释放仍需时间。这意味着2027年上半年行业景气大概率延续,但2027年下半年至2028年需警惕新产能集中释放后的周期拐点——对于股价已计入较多涨价预期的标的,届时"量"能否接棒"价"是关键验证指标。
结语:先看订单验证,再听周期故事
10月28日的同日大涨,本质上是市场对"存储超级周期+端侧AI落地"双重逻辑的一次集中定价。君正股份以单季净利近26倍的爆发,展示了利基存储龙头的价格弹性;富瀚微则以量价齐升和多方案成本对冲,展示了端侧视频SoC公司的经营韧性。
展望Q4,涨价延续但边际弹性分化;展望2027,君正的答卷在产能与结构升级,富瀚微的答卷在新品与新场景从0到1。行业层面,端侧AI渗透率提升与存储供不应求共振的景气格局大概率贯穿2027年上半年,但下半年起需紧盯供给释放节奏与周期拐点。对投资者而言,短期盯住涨价传导与四季度订单验证,中期跟踪两家公司新业务的收入兑现,方能在超级周期中行稳致远。