核心观点
观点一:业绩全面高增,利润弹性大于收入弹性。前三季度三家营收分别增长41.64%、29.49%、106.66%,归母净利润分别增长70.90%、136.76%、922.95%,端侧AI进入集中兑现期。
观点二:需求真实但兑现存在时间差。新品从流片、客户验证、整机生产到收入确认周期较长,叠加PCB短缺致订单顺延、存储涨价推升成本,交付节奏受上游供给明显制约。
观点三:结构升级决定盈利成色。君正股份计算芯片毛利率64.04%,瑞芯微、全志科技综合毛利率分别为46.37%、43.20%,切入工业、机器人、汽车电子等高附加值场景的厂商盈利能力明显占优。
2026年10月下旬,A股嵌入式CPU设计公司瑞芯微(603893.SH)、全志科技(300458.SZ)、君正股份(300223.SZ)相继披露2026年第三季度报告。三份报表呈现出共同特征:收入与利润双双高增,利润增速普遍快于收入增速,端侧AI正从概念验证走向规模化落地的业绩兑现期。与此同时,存储涨价、PCB短缺等上游供应链扰动持续传导,不同业务结构带来的毛利率分化也日益明显。
营收利润双高增,研发投入保持高强度
从第三季度单季看,三家公司营收与利润均延续高增长态势。从前三季度累计看,三家公司的增长同样强劲,且扣非净利润增速与归母净利润增速基本匹配,盈利质量较高。
【图表:三家公司2026年前三季度营业收入与归母净利润对比】
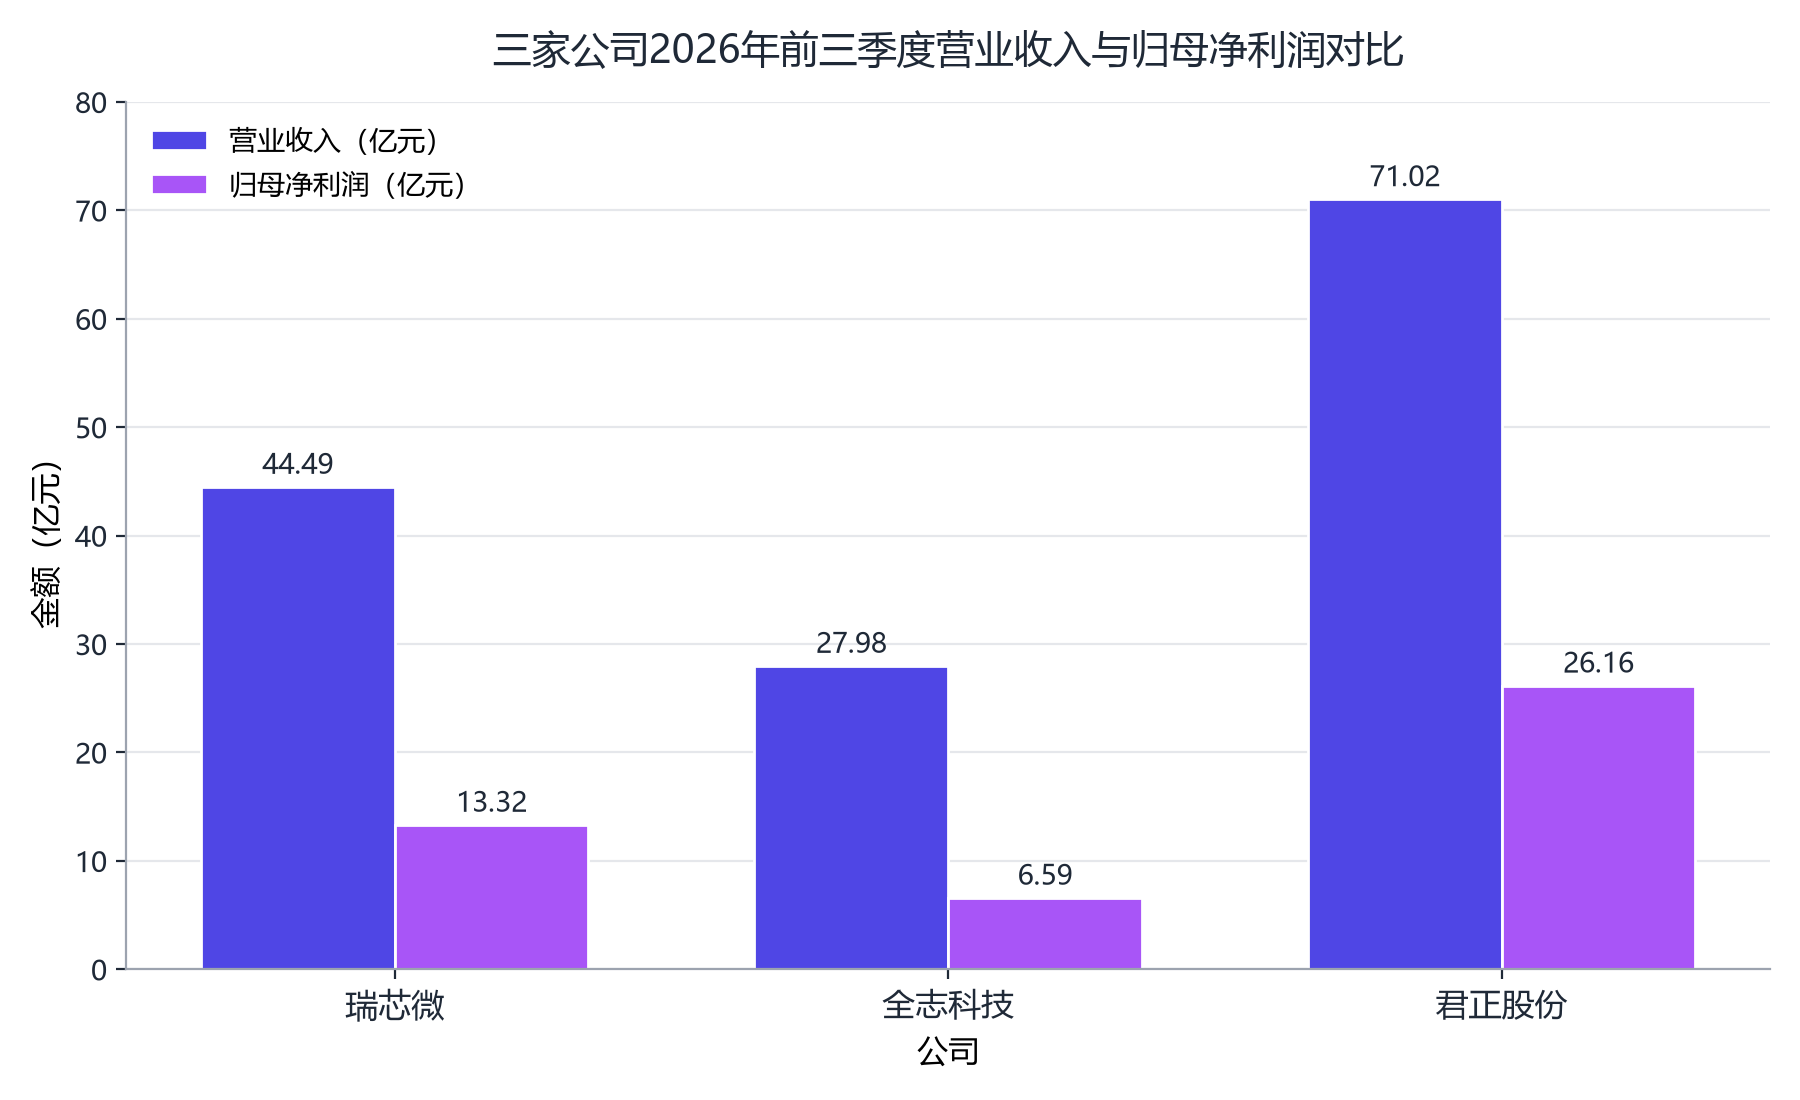
瑞芯微第三季度实现营业收入15.73亿元,同比增长43.57%;归母净利润4.73亿元,同比增长90.49%;扣非净利润4.61亿元,同比增长92.10%。前三季度累计实现营业收入44.49亿元,同比增长41.64%;归母净利润13.32亿元,同比增长70.90%;扣非净利润13.01亿元,同比增长72.09%。前三季度经营活动产生的现金流量净额为8.82亿元,同比增长4.13%。公司在财报中表示,业绩增长主要来自端侧AI相关场景需求的持续释放,机器人、汽车电子、机器视觉、工业等高附加值场景增长较快。
全志科技第三季度实现营业收入9.09亿元,同比增长10.42%;归母净利润1.69亿元,同比增长44.12%;扣非净利润1.65亿元,同比增长48.40%。前三季度累计实现营业收入27.98亿元,同比增长29.49%;归母净利润6.59亿元,同比增长136.76%;扣非净利润6.20亿元,同比增长152.09%。公司将收入增长归因于上调产品售价、拓展产品线、新产品方案量产等因素。前三季度经营活动现金流量净额2.14亿元,同比下降21.25%;期末存货16.48亿元,较上年末增长102.43%,主要为应对上游供应紧张进行的策略性备货。
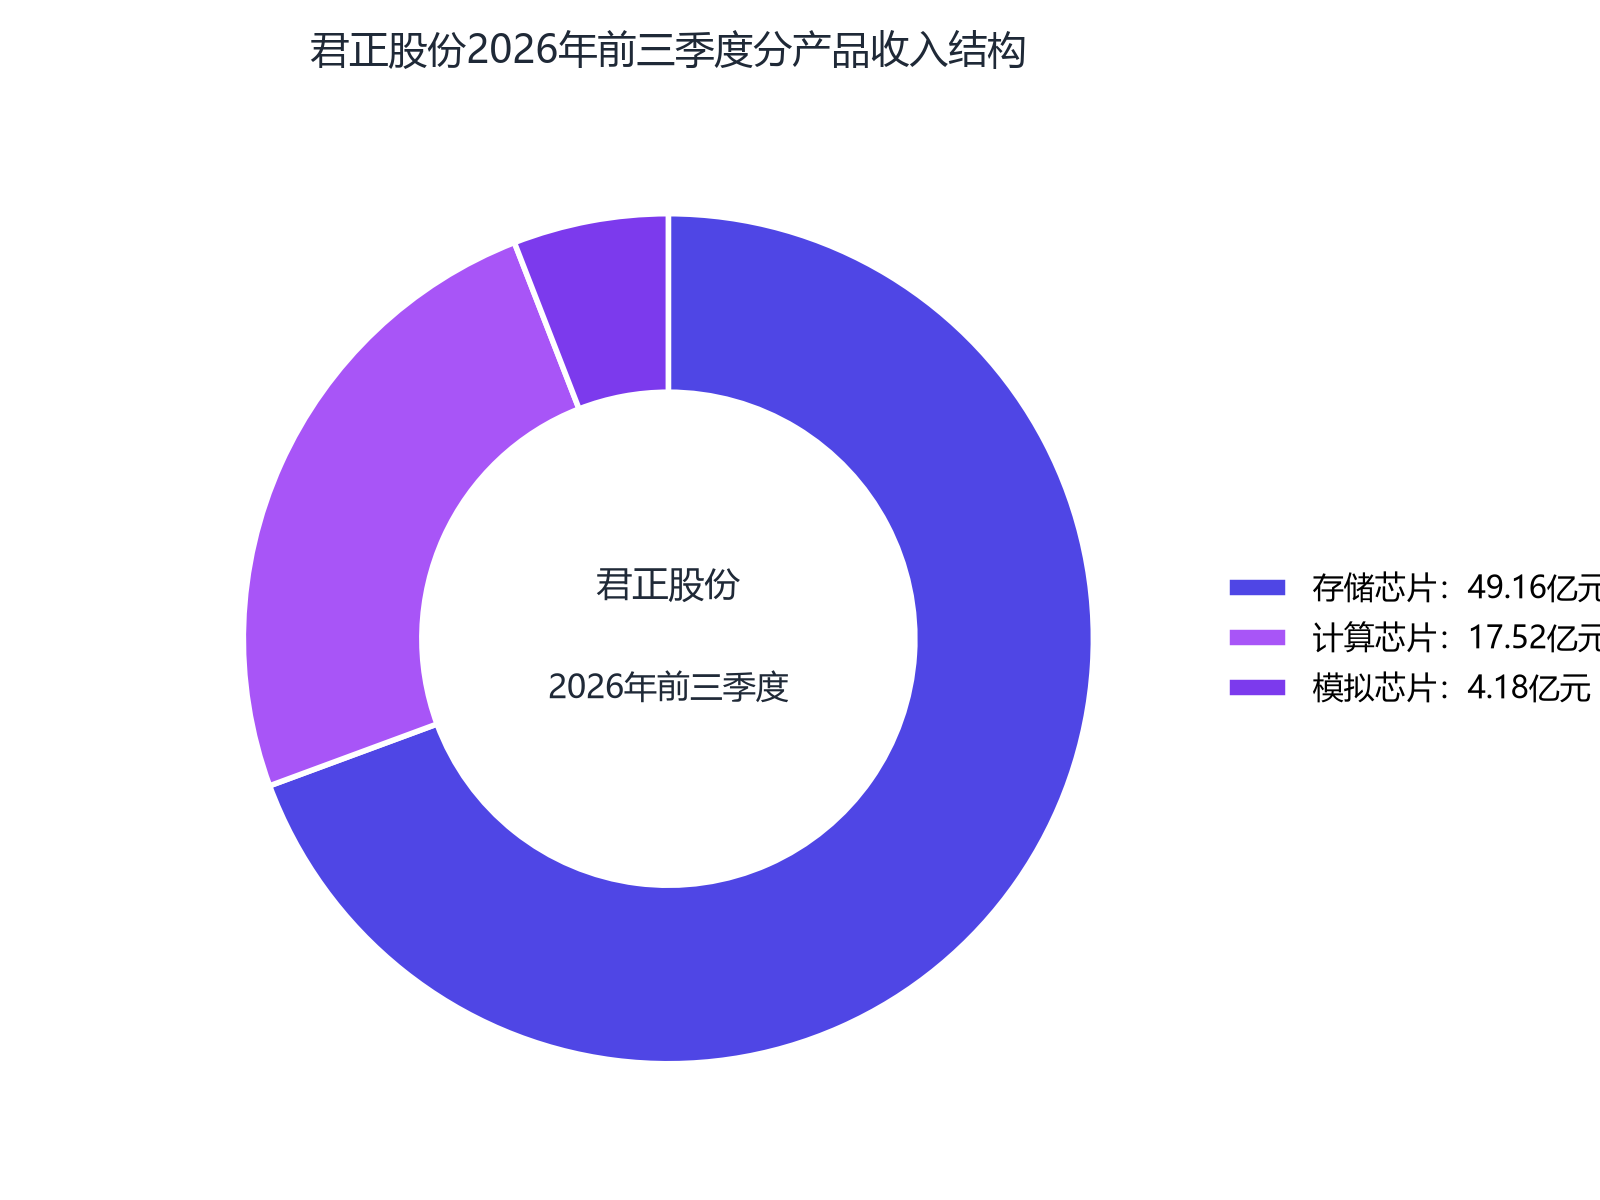
君正股份第三季度实现营业收入31.45亿元,同比增长164.85%;归母净利润14.19亿元,同比增长2595.49%;扣非净利润14.29亿元,同比增长3436.84%。前三季度累计实现营业收入71.02亿元,同比增长106.66%;归母净利润26.16亿元,同比增长922.95%;扣非净利润25.95亿元,同比增长1188.99%。前三季度经营活动现金流量净额18.96亿元,同比增长271.53%。需要说明的是,君正股份业绩由存储芯片、计算芯片、模拟芯片三大业务共同驱动:前三季度存储芯片收入49.16亿元,同比增长130.73%;计算芯片收入17.52亿元,同比增长92.89%;模拟芯片收入4.18亿元,同比增长11.70%。就计算芯片业务而言,其上半年收入为10.43亿元,据此测算第三季度单季收入约7.09亿元;前三季度计算芯片毛利率达64.04%,为三大业务中最高。
【图表:君正股份2026年前三季度分产品收入结构】
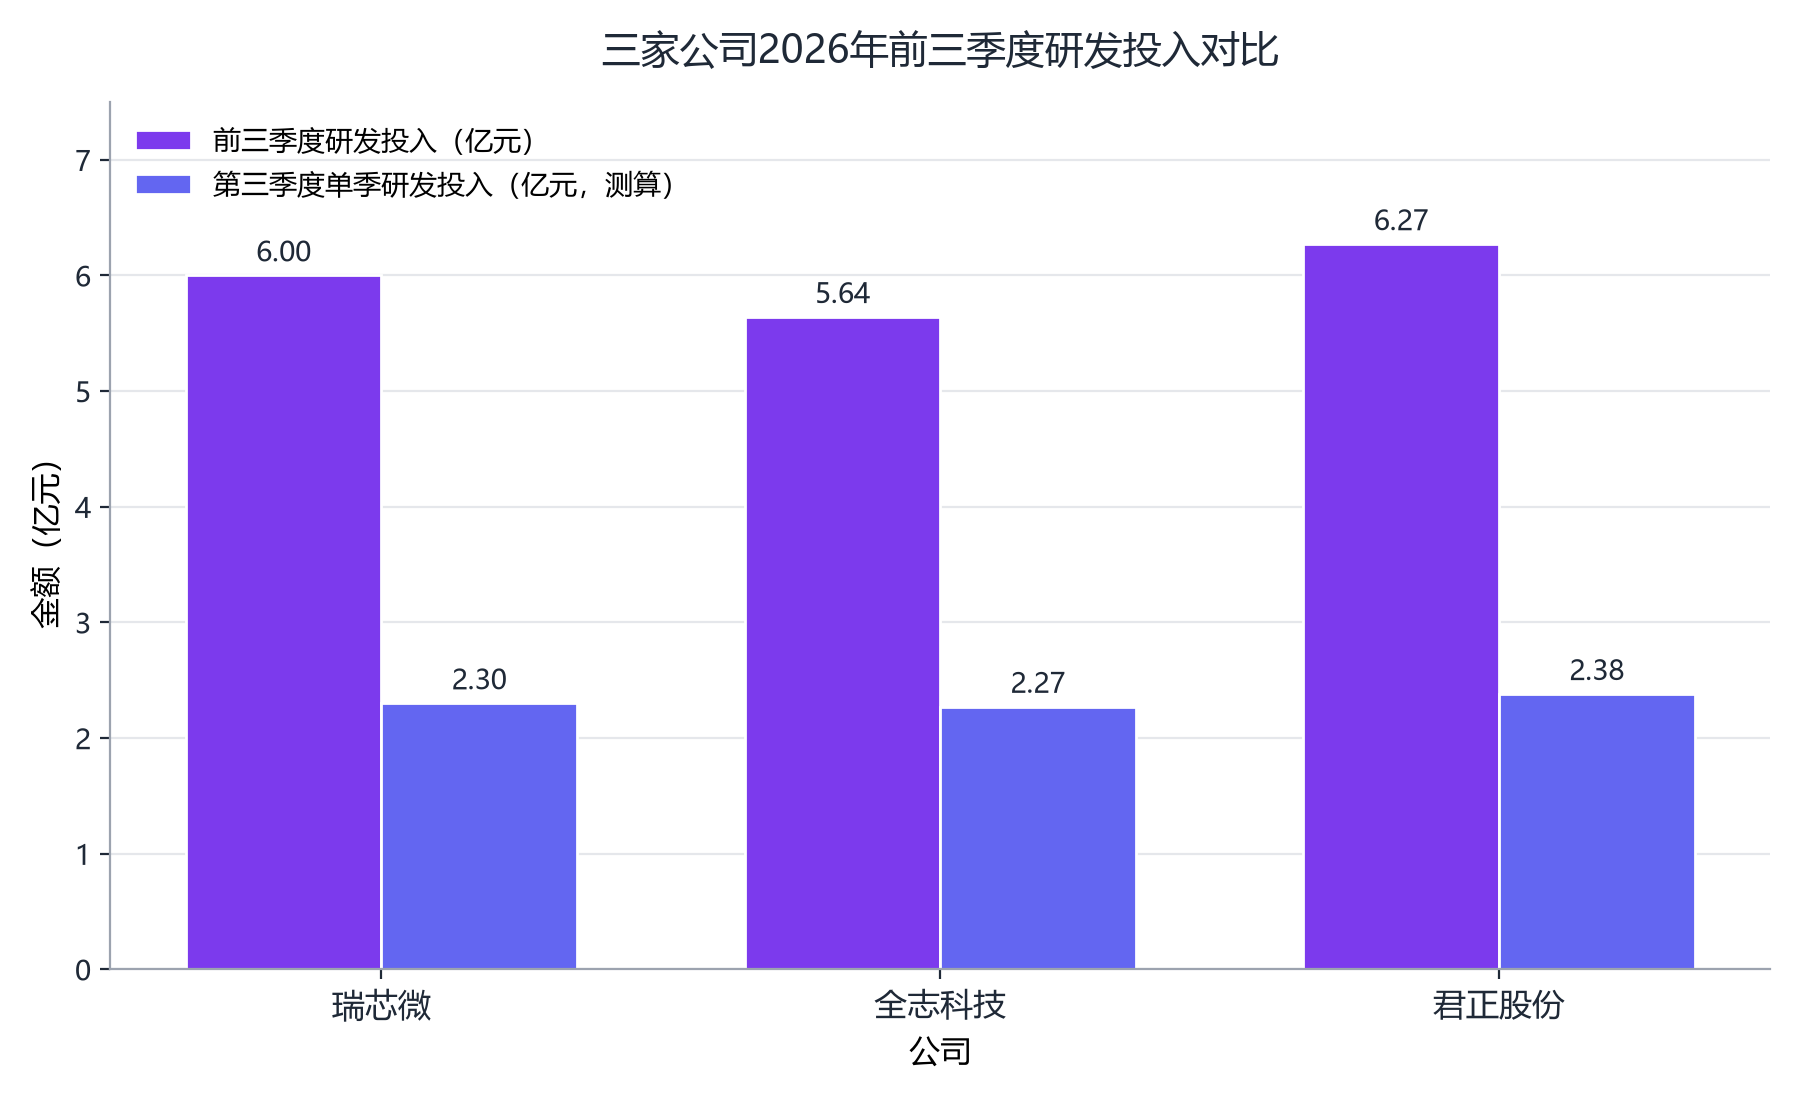
研发投入方面,三家公司均保持高强度:瑞芯微前三季度研发投入6.00亿元,上年同期为4.50亿元;全志科技研发投入5.64亿元,同比增长33.70%;君正股份研发投入6.27亿元,上年同期为5.26亿元。由于三季报仅披露累计数据,以半年报数据差额测算,瑞芯微、全志科技、君正股份第三季度单季研发投入分别约2.30亿元、2.27亿元、2.38亿元。
【图表:三家公司2026年前三季度研发投入对比】
端侧AI需求真实存在,业绩兑现存在时间差
三季报的高增长证实,端侧AI需求并非概念炒作,而是真实发生并且已经传导到报表端。瑞芯微在财报中明确表示,AIoT芯片平台实现“深度与广度的飞跃”,机器人、汽车电子、机器视觉、工业应用等产品线高速增长;行业研究亦显示,端侧AI正从单点渗透转向全品类扩散,视觉SoC厂商普遍迎来业绩兑现期。
但需求向收入的转化存在明显的时间差。一颗端侧芯片从立项到规模出货通常需要18至36个月,车规级产品需要3至5年,流片、客户验证、整机生产、收入确认环环相扣。以瑞芯微为例,公司披露RK182X系列已在多条产品线量产、预计第四季度进入放量阶段,RK3572于第三季度量产、第四季度大规模出货,RK3668即将投产,性能更强的RK3688也将随后推出。新品密集但贡献集中在四季度及以后,意味着三季报尚未完全反映新品周期。
上游供给的扰动进一步放大了这种时间差。瑞芯微披露,第三季度PCB原材料短缺、交期拉长,导致部分芯片订单交付滞后顺延,预计第四季度逐步恢复。全志科技第三季度营收同比增速(10.42%)明显低于前三季度累计增速(29.49%),单季节奏波动同样反映了交付与确认端的扰动。为保障供应,全志科技期末存货较上年末增长102.43%至16.48亿元;同行业公司星宸科技存货较年初增长242%至31.82亿元,明确表示备货可支撑平稳穿越存储供应紧张周期。
供应链扰动常态化,存储、PCB成为关键约束变量
三份财报对上游供应链的表述高度一致:约束已经常态化。瑞芯微在半年报中即提示,存储、阻容等原材料涨价传导至终端;三季报进一步披露,第三季度PCB原材料短缺导致订单顺延,并在风险提示中明确,未来上游原材料仍存在轮番短缺的可能。君正股份披露,DRAM供应紧张持续涨价,计算芯片业务受KGD存储原材料紧缺影响供应紧张、产品大幅涨价。全志科技则在提价对冲成本的同时大举备货。
从行业数据看,本轮供给约束呈现“存储+被动元件+PCB”多点并发特征。TrendForce数据显示,2026年第一季度传统DRAM合约价环比涨幅达90%至95%,NAND Flash合约价攀升至55%至60%;AI服务器对HBM的大规模需求挤占常规DRAM产能,被动紧缺局面延续;存储三巨头2027年产能已被预定售罄。被动元件方面,受AI应用带动,钽电容价格已上涨二至三成。PCB方面,Prismark预计2026年全球PCB产业规模将增长12.5%,达到958亿美元。市场统计显示,已披露三季报的22家半导体公司中,存储厂商独占约九成利润,涨价效应仍在产业链扩散。
不过,需要辨析“真实紧缺”的结构。对嵌入式SoC厂商而言,紧缺主要集中在高容量存储、高端覆铜板与高多层PCB等环节;瑞芯微披露其内置存储(KGD)在物料成本中占比很小,真正卡脖子的是PCB配套——芯片已经下线,却因缺板而等米下锅。也有行业研究认为,存储涨价对端侧AI的压制只是短期扰动,端侧AI的长期渗透逻辑不会被逆转。
综合来看,存储、PCB等配套元器件已从后台成本项升级为嵌入式SoC行业的核心约束变量:它既决定交付节奏,也通过成本传导影响价格与毛利率,是观察这个行业绕不开的中间变量。
产品结构升级带动毛利率上行,高附加值场景成为盈利分水岭
毛利率是本季财报最具信息量的指标之一。前三季度,瑞芯微综合毛利率46.37%,较上年同期的41.77%提升4.6个百分点;全志科技综合毛利率43.20%,较上年同期的32.85%提升10.4个百分点;君正股份分业务看,计算芯片毛利率64.04%、存储芯片56.53%、模拟芯片49.28%。
【图表:2026年前三季度各业务毛利率对比】
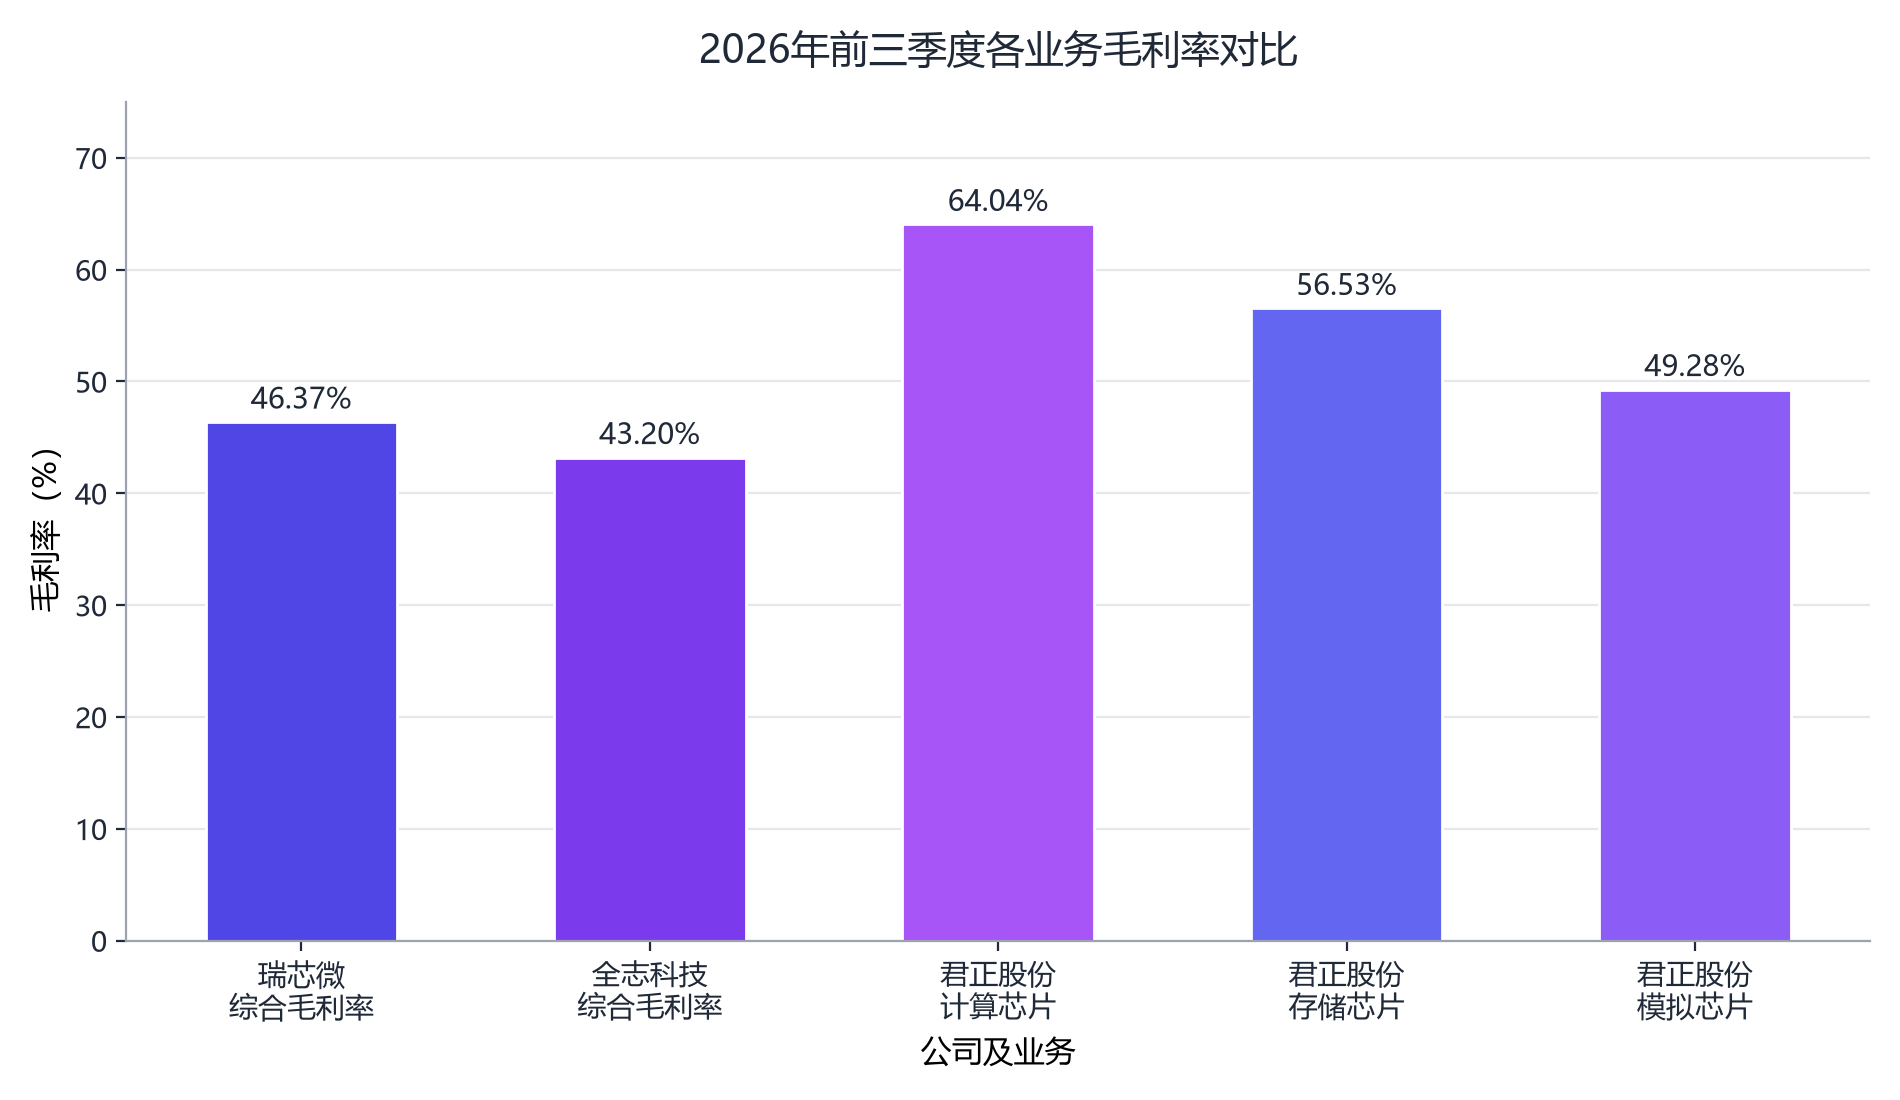
毛利率上行的动力来自三个方向:一是产品结构升级,高毛利新品占比提升;二是规模效应摊薄成本;三是上游涨价的顺价传导。瑞芯微在机器人视觉领域占据较高的市场份额,形成“通用SoC+专用NPU”的双轨产品矩阵,其RK3588M已在十余款车型座舱量产、获得超二十款车型定点,工业质检领域RK3588搭配RK1828可实现毫米级缺陷识别;全志科技的扫地机器人、智能汽车电子等新品类放量;君正股份计算芯片主要面向车规与工业市场。行业研究显示,边缘SoC软件边际成本趋近于零,头部厂商汽车、机器人业务毛利率可达60%以上——君正股份计算芯片64.04%的毛利率正是这一逻辑的财务印证。
与之相对,单纯拼低价的传统消费IoT赛道,盈利空间正持续被压缩。在存储、PCB成本上行与终端价格竞争的双重挤压下,缺乏结构升级能力的厂商将同时承受毛利率与份额的双重压力。能否切入工业、机器人、机器视觉、汽车电子等高附加值端侧AI场景,正在成为嵌入式CPU厂商的盈利分水岭。