应用材料宣布将BESI持股从9%增至约20%,深化自2020年开始的混合键合合作,交易待美国反垄断审查。混合键合是后摩尔时代关键封装技术,BESI占全球设备约70%份额,先进封装市场2024年460亿美元、2030年将达794亿美元。设备巨头正用股权绑定封装未来。
从9%到20%:一次“不控股”的深度绑定
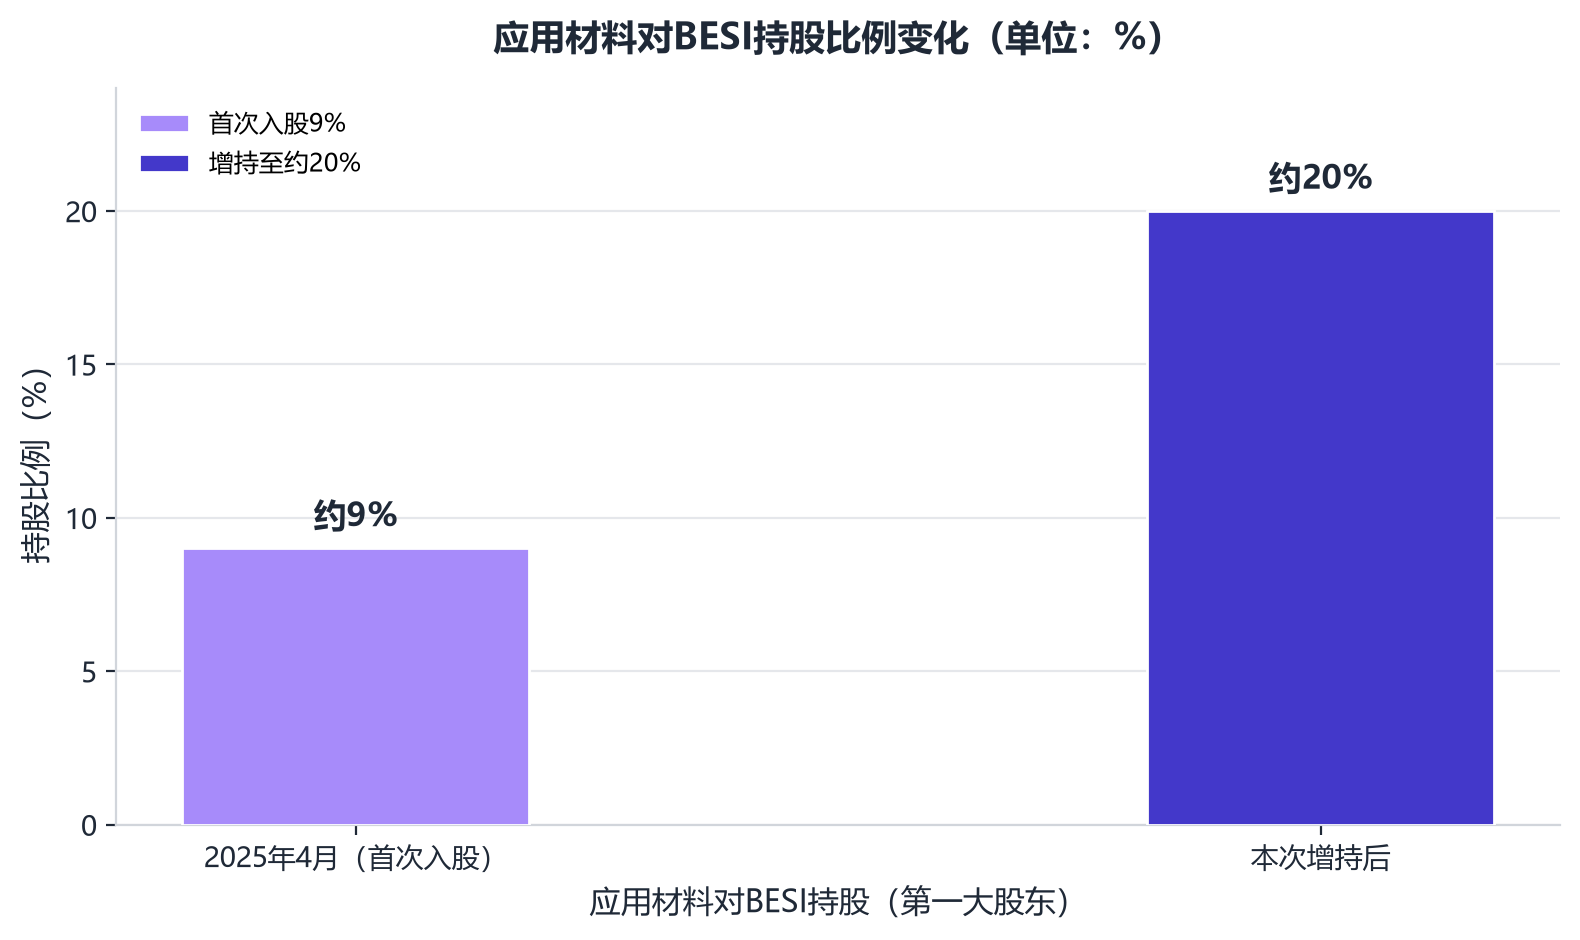
10月26日,应用材料宣布,计划将其在荷兰公司BE Semiconductor Industries(BESI)的持股比例从9%提高至约20%,深化双方聚焦人工智能应用先进芯片封装技术的合作关系。交易安排颇具巧思:应用材料已签署加速股份购买协议,购入这家半导体设备制造商的增发股份,交易须通过美国反垄断审查;同时明确表示,不计划将持股提高到约20%以上,也不寻求在BESI董事会获得席位。
这不是一次临时起意。应用材料自2025年4月买入9%股份以来,一直是BESI的第一大股东;两家公司自2020年起就在混合键合(hybrid bonding)技术上展开合作——这是一项用于高性能芯片的关键先进封装技术。应用材料在声明中点明逻辑:随着混合键合技术与下一代互连架构日益成为高能效AI的关键使能技术,此次增持是对这一方向的加码。扩大后的合作将聚焦新型芯片连接与封装技术,以支持下一代AI半导体。
为什么是混合键合:后摩尔时代的“互连革命”
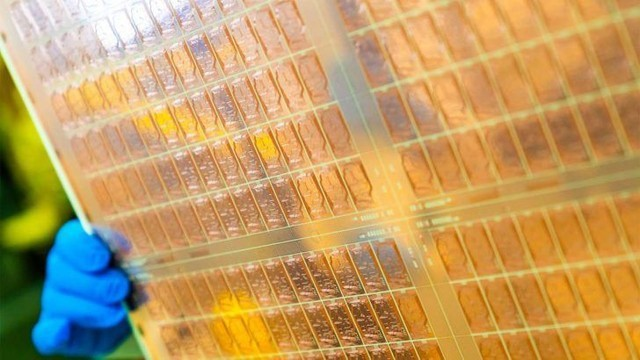
要看懂这笔交易,得先看懂混合键合的分量。在摩尔定律放缓的当下,先进封装与异构集成正成为算力新引擎,而混合键合被业内视为后摩尔时代突破算力瓶颈的关键使能技术,其需求正由AI、高性能计算与HBM的爆发式增长强力驱动。
技术代差触目惊心:从引线键合每平方毫米5个至10个I/O,到热压键合(TCB)的156个至625个,再到混合键合的1万个至100万个;单位数据传输能耗则从10pJ/bit一路降至0.05pJ/bit以下——这正是AI芯片与高堆叠存储转向先进键合工艺的根本原因。落地上,台积电SoIC 3D混合键合已实现6微米级极细引脚间距,AMD的MI300、MI325、MI350与MI400全系列均已采用;HBM5三大原厂也已确定采用混合键合,HBM5E世代的I/O数量更将从2048翻倍至4096。
BESI:握着70%份额的“隐形冠军”
应用材料选中BESI,是因为它站在了这门生意的绝对制高点上。BESI是全球混合键合设备的领导者,旗舰产品Datacon 8800 CHAMEO ultra plus AC可实现100nm对准精度与2000CPH吞吐量,标志着混合键合正从实验室走向规模化量产;其先进封装业务毛利率超过65%,增长引擎已从传统移动业务切换至AI驱动的新范式,数据中心、2.5D封装和光子学应用订单呈爆发式增长。据行业统计,BESI占据全球混合键合设备约70%的份额。
而应用材料的角色同样不可或缺:两者的联盟被视为典范——前道设备巨头与封装设备龙头共同开发全集成混合键合解决方案,突破了单一公司能力的边界。市场空间也在同步打开:据Yole统计,2024年全球先进封装市场约460亿美元,预计2030年增至794亿美元;混合键合设备是后道设备中增长最快的细分市场,年复合增长率达21.1%;高阶封装整体市场2031年将突破510亿美元,接近2025年水平的5倍。
【图表:全球先进封装市场规模对比】
信号解读:设备巨头的“绑定”新姿势
这笔交易释放的信号有三层。其一,封装的产业地位变了——在AI系统里,封装正变得与硅片本身同样重要,设备巨头必须提前卡位。其二,绑定方式变了——相对于控股或吞并,“财务持股+技术联盟”保留了BESI的独立性与客户中立性,却把两家公司的工艺路线图焊在了一起:应用材料的前道沉积、刻蚀与量测能力,叠加BESI的键合精度,构成从晶圆到封装的全流程闭环。其三,竞争半径变了——下游扩产已在路上:SK海力士2025年拟采购60台至80台TCB设备,台积电CoWoS产能预计2026年底提升至每月13万片至14万片,设备商的订单弹性正在向拥有混合键合能力的玩家集中。
对国产设备商而言,这既是警示也是机会:当前混合键合市场由海外龙头主导,但国产替代机遇明确,拓荆科技2025年混合键合设备收入1.36亿元、同比增长41.92%,已实现晶圆对晶圆混合键合产品的重复订单;海外大厂在部分HBM项目上的推迟,恰好把国产设备的验证窗口拉长了一到两年。
隐忧:反垄断、周期与“落地变数”
交易的第一道关口是美国反垄断审查——在半导体设备整合频发的当下,审批节奏存在不确定性。技术路线上也有变数:HBM4世代仍以TCB为主,混合键合在HBM上的规模化落地时间存在分歧,海外大厂的相关项目推迟已有先例。此外,行业自身的风险提示同样适用:下游需求放缓、技术导入不及预期、客户导入不及预期与地缘政治风险,都可能改变这条赛道的斜率。
结语
从9%到20%,应用材料用一笔不控股的增持,把“封装即竞争力”写进了自己的战略。当AI芯片的性能瓶颈从晶体管转向互连,混合键合设备就是新时代的光刻机——而应用材料与BESI的联盟,等于同时握住了现在与未来。对整个产业而言,设备巨头的股权图谱,往往就是下一代技术竞争的预告片。