TrendForce预估2026年服务器CPU出货年增31%,2027年增速将超40%,x86主导格局可能生变。本文解析Agentic AI如何重构CPU需求、Arm阵营的份额跃迁路径,以及英特尔AMD的守成策略与市场格局演变。
数据:服务器CPU进入超级周期
10月22日,TrendForce集邦咨询发布最新AI服务器产业研究:随着各AI服务厂商积极推出AI Agent相关应用,服务器CPU需求自2025年下半年起稳步成长,预估2026年出货年增幅将达31%;2027年由于AI推理需求持续成长、Agentic AI服务渗透率提升,服务器CPU出货量有望再年增逾40%,不过以x86阵营主导的市场格局可能出现变化。
把这两组数字放回历史坐标,才能看出其分量。服务器CPU曾长期被视为成熟市场的“配角”——年增速长期在个位数徘徊,市场叙事被GPU的风光完全掩盖。而如今31%、40%的连续跳涨,意味着CPU正在经历一轮罕见的超级周期。国信证券测算显示,2030年全球服务器CPU总出货量将达6700万颗,较2025年增长3倍;市场规模从2025年的312亿美元增至2070亿美元,年复合增长率高达46%。
需求引擎来自哪里?答案在AI Agent的工作负载特性里。Arm在Hot Chips 2026大会上披露:到2030年,AI代理Token使用量预计将增加24倍,且对CPU的依赖程度越来越高;在企业自动化工作负载中,CPU与加速器的任务分配比例约为50比50,软件开发约为60比40,金融分析约为40比60。Agent的大量控制流、工具调用、流程协调任务天然落在CPU上——这正是TrendForce判断2027年出货再跳40%的产业逻辑。
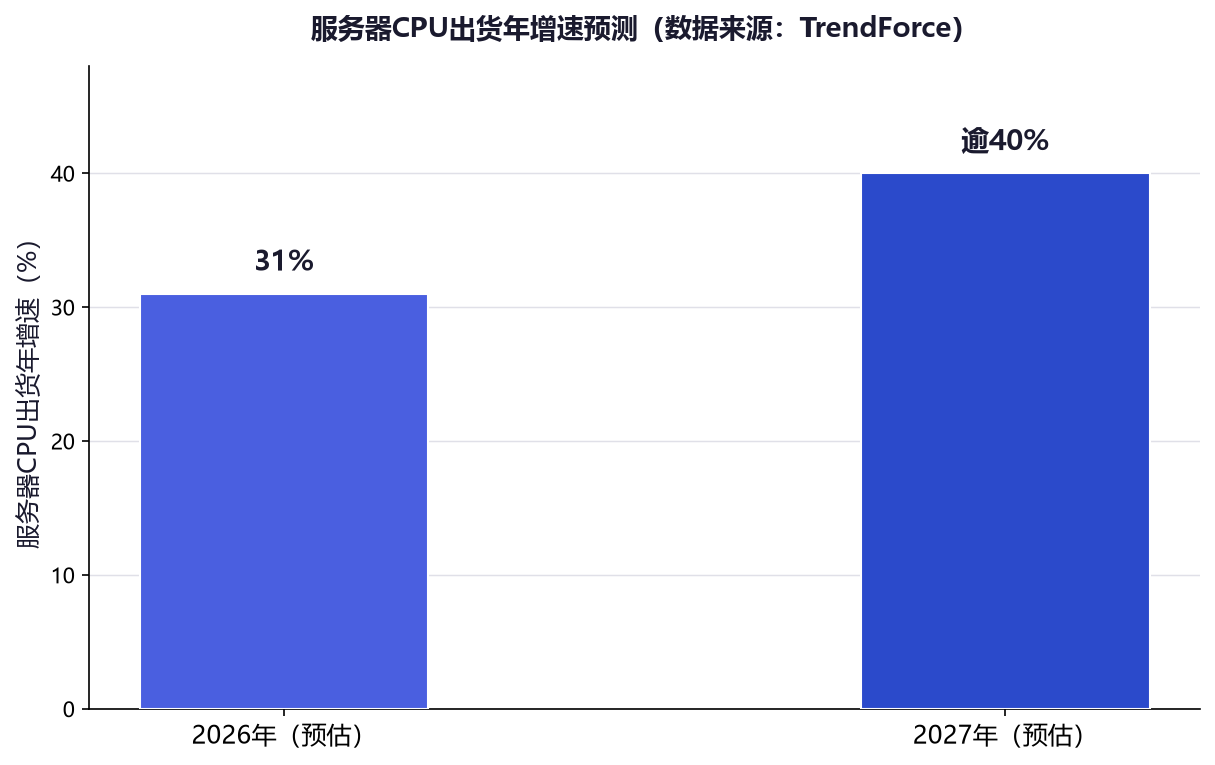
【图表:服务器CPU出货年增速预测】
变量:x86铁幕松动,Arm份额跃迁
TrendForce报告中真正值得玩味的,是“x86阵营主导的市场格局可能出现变化”这句提示。
x86的统治地位依然稳固,但边际松动已在发生。国信证券测算,全球服务器CPU市场正从英特尔、AMD双雄争霸,转向x86守成、Arm快速崛起的三足鼎立:2030年英特尔份额约39%、AMD约21%、Arm阵营从2025年的11%提升至27%,其余云厂商自研等份额则维持在14%与13%。更引人注目的是AI服务器细分市场——Arm在其中的份额将从2025年的54%升至2030年的63%,而在AI服务器主机CPU市场,据IDC 2026年数据,Arm市占率已超过60%。
Arm的跃迁由三级火箭推动。第一级是英伟达的示范效应:Grace CPU随GB200、GB300机柜大规模出货,2026年新品Vera CPU以1比2的CPU与GPU配比接入Rubin平台,并已独立赢得Modal等外部客户订单。第二级是云厂商自研芯片:AWS Graviton、谷歌Axion、微软Cobalt持续放量,Arm全球数据中心已累计出货约15亿颗Neoverse核心,其中最近9个月就出货5亿颗。第三级是Arm亲自下场:其AGI CPU以Neoverse V3为核心,单颗最多136核心、台积电3纳米制造,宣称在相同36kW功耗下机架效能可达x86方案的2倍以上,2027至2028年需求看好至20亿美元。
对英特尔的冲击最为直接。其服务器CPU份额虽仍有60%左右,但Mercury Research数据显示AMD与Arm正在两端蚕食;国信证券预计英特尔在整体服务器CPU市场的份额将从2025年的38%降至2030年的39%——几乎停滞,而AMD将从37%降至21%,出让的份额主要由Arm承接。
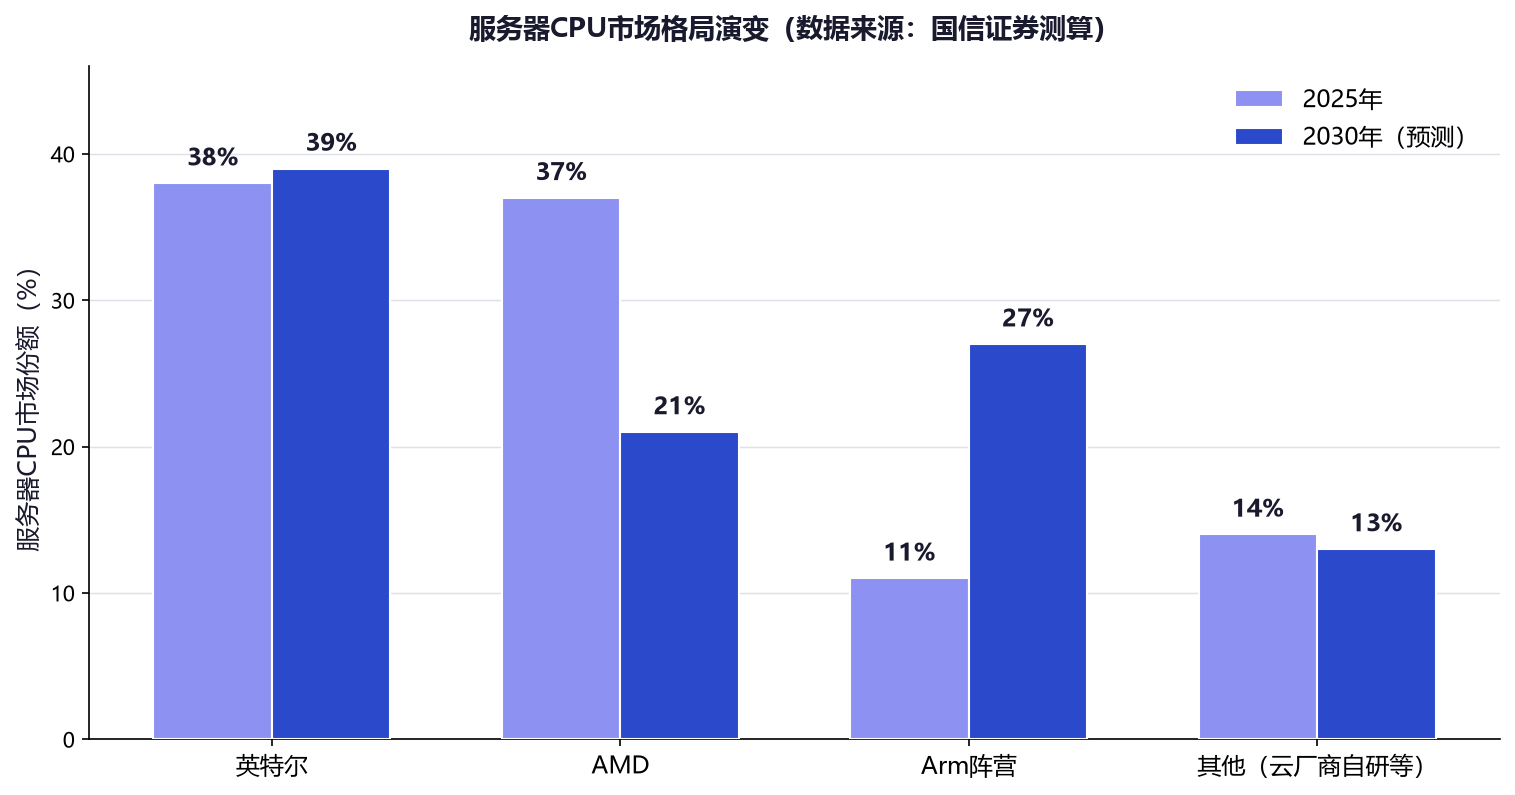
【图表:服务器CPU市场格局演变(2025年与2030年对比)】
逻辑:为什么Agent时代CPU不可替代
Agentic AI推高CPU需求的逻辑,与GPU驱动的训练浪潮截然不同。
其一,Agent是“常驻型”负载。传统AI推理是请求响应式的,GPU完成计算即释放;而Agent在后台持续运行,需要常驻的CPU资源维持会话状态、调度工具、执行多步任务。数以万计的Agent并发运行,CPU吞吐量直接决定平台容量——此前Modal用英伟达Vera CPU实现AI智能体吞吐量翻倍,就是明证。
其二,配比结构正在反转。AI服务器中CPU与GPU的配比曾是1比3甚至更低,国信证券测算总配比将从2026年的1比3升至2030年的0.93比1,接近1比1均衡;英特尔CEO更进一步预判未来将走向1比1均衡、甚至4比1。配比每上移一档,CPU需求就多出一个增量市场。
其三,推理成本结构 favor CPU。Agent的Token生成、RAG检索、工具调用等任务多为中小模型与通用计算,用CPU承载的成本远低于占用昂贵的GPU。在算力成本决定AI商业化的当下,把合适的工作负载放到合适的芯片上,本身就是降本——这也是各云厂商积极自研Arm芯片的底层动因。
影响:三条战线的连锁反应
这场CPU复兴正在三条战线上引发连锁反应。
对英特尔与AMD,这是守成之战。英特尔的重心已押在14A制程与代工转型上,其Granite Rapids服务器芯片需求旺盛、供应紧张,x86生态与企业客户仍是护城河;AMD则凭借EPYC的性价比在数据中心持续攻城略地。两者必须证明:在Arm性价比与英伟达平台协同的双重夹击下,x86仍是Agent时代的合理选择。
对Arm生态,这是收获期。英伟达、高通、富士通的Arm服务器CPU均已通过NVLink Fusion等技术认证接入英伟达生态,Arm自身AGI CPU则试图从IP授权方升级为芯片供应商——但要警惕与客户(英伟达、云厂商)的直接竞争关系。
对供应链,这是确定性红利。CPU出货放量将带动配套的封装基板(FC-BGA需求已超产能50%以上)、内存、电源管理芯片同步受益;三星电机获特斯拉与英伟达28亿美元注资扩产,正是这一链条被资本重估的最新例证。
结语:重估CPU
TrendForce的31%与40%,表面是两组出货增速,实质是AI产业对CPU价值的重新定价。过去三年,算力叙事被GPU垄断;当Agent把工作负载从“一次性大计算”拆解为“持续性小计算”,CPU重新回到舞台中央——而且这一次,它面对的是x86与Arm两套架构、两大阵营的正面对决。
对投资者与产业观察者,值得跟踪的信号有三:Arm在AI服务器CPU市场的份额能否从60%继续上探;英特尔14A与AMD新品能否守住x86的基本盘;以及CPU与GPU配比何时逼近1比1。当这些信号逐一兑现,服务器芯片市场的估值逻辑将被彻底改写——被低估的CPU,正在迎来属于自己的定价时刻。