核心观点
观点一|17.89亿元联合增资,控制权稳固:雅克科技拟联合招银金投、中信证投、宜兴国金等,以现金向江苏雅睿增资不超过17.89亿元,其中上市公司出资不超过4.39亿元,增资完成后雅克科技仍为第一大股东并保持控制权。
观点二|从配套环节切入核心成品材料:江苏雅睿瞄准金属前驱体、半导体光刻胶两大核心成品材料,本次增资标志雅克科技由电子特气等配套环节切入高附加值核心材料领域,资本充实后有望补齐前沿产能短板。
观点三|高端光刻胶是最大战场:我国g/i线光刻胶国产化率约30%,KrF进入批量验证与小批量供货阶段,ArF及以上国产化率不足1%;高端光刻胶仍是最核心卡脖子环节,资本与产业正加速向高端集中。
10月14日晚间,雅克科技(002409.SZ)发布公告,公司董事会审议通过对子公司江苏雅睿的增资扩股议案:雅克科技拟联合招银金投、中信证投、宜兴国金等投资方,共同以现金向江苏雅睿增资,本次增资总额不超过17.89亿元。其中,上市公司自身出资不超过4.39亿元,其余不超过13.5亿元由外部战略投资者认缴,公司同步放弃对应增资份额的优先认缴权。
江苏雅睿是雅克科技布局高端半导体材料的核心平台,核心产品瞄准先进制程与先进封装领域,主打金属前驱体材料、半导体光刻胶两大品类。在产业资本与金融资本的联手加持下,雅克科技正从电子特气、光刻胶配套试剂等“配套者”角色,向半导体材料价值链的核心成品地带发起冲刺。
一、从配套到核心:一次指向价值链上游的增资
按照公告安排,本次增资前江苏雅睿注册资本为1.11亿元,增资完成后注册资本将提升至不超过19亿元,资本金规模实现数量级跃升;增资完成后,雅克科技依旧是江苏雅睿第一大股东,并保持对子公司的控制权。外部资本的进入以“分享成长”为前提,而非改变上市公司对核心材料平台的掌控。
从推进节奏看,江苏雅睿目前尚处于产品研发与客户验证阶段,待下游客户认证落地后,才将启动生产基地建设。这意味着,本次增资的最大价值在于为高强度研发与后续建厂提供确定性资金:既优化资产负债结构、降低研发建厂阶段的财务压力,也为认证落地后的产能建设备足弹药。
【图表:江苏雅睿增资资金结构图】
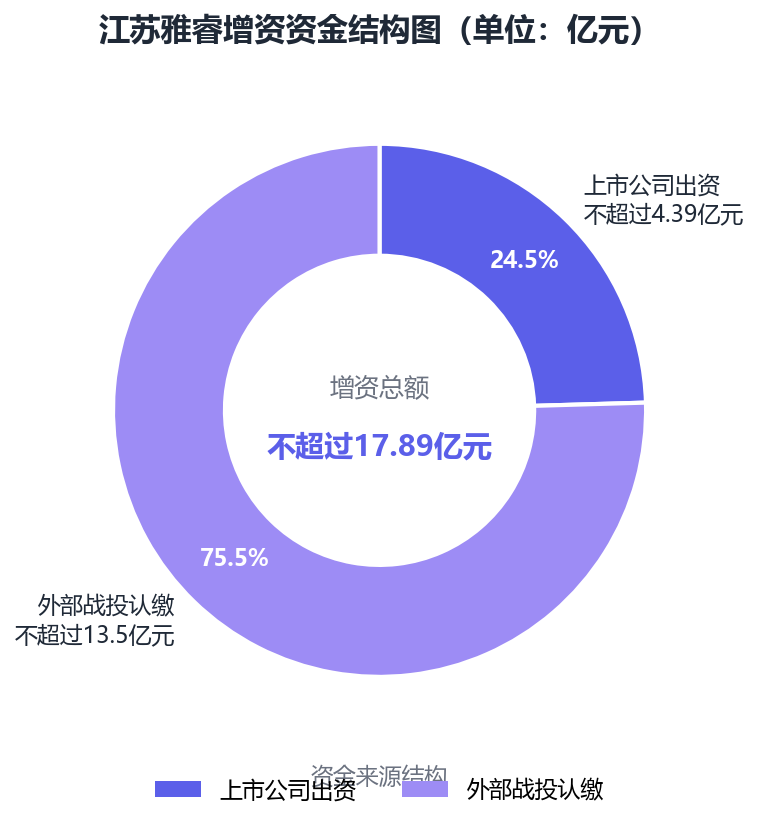
如图所示,在不超过17.89亿元的增资总额中,上市公司出资不超过4.39亿元,约占总盘子的四分之一;外部战投认缴不超过13.5亿元,约占四分之三。引入多元资本共同注资,既摊薄了单一主体的资金压力,也将招银金投、中信证投、宜兴国金等机构的产业资源导入江苏雅睿的成长周期。
拉长视角看,本次增资是雅克科技半导体材料版图的又一次纵深演进。2018年,雅克科技通过发行股份购买成都科美特90%股权与江苏先科84.825%股权,一举切入电子特种气体与半导体前驱体领域;目前,公司电子材料板块已覆盖半导体前驱体材料、光刻胶及其配套试剂和电子特种气体等产品类别。在存储客户侧,雅克科技是长鑫存储材料供应体系中最核心的本土供应商之一,主做ALD前驱体与电子特气,并为长鑫先进DRAM制程供应高k及硅基前驱体。
与已形成稳定供货能力的前驱体、特气业务相比,此次由江苏雅睿承载的金属前驱体新品类与半导体光刻胶业务,成色截然不同——前者是成熟品类的份额扩大,后者则是从配套试剂走向核心成品的关键一跃。待客户认证落地、生产基地建成后,雅克科技将补齐在前沿半导体材料环节的产能短板,业务结构也将从配套材料商向核心材料平台升维。
二、光刻胶国产化:成熟段已过半程,高端段仍是攻坚地带
从行业坐标看,我国光刻胶国产化呈现清晰的阶梯结构,不同波段之间的国产化率差距悬殊。
在g/i线等成熟波段,国产化率已达约30%,实现成熟替代,晶瑞电材等本土企业的i线光刻胶早已进入中芯国际、合肥长鑫等主流晶圆厂供应链;KrF光刻胶进入批量验证与小批量供货阶段,彤程新材旗下北京科华已实现KrF产线大规模量产,晶瑞电材的KrF产品已通过部分重要客户测试,鼎龙股份8款ArF及KrF产品已获多家主流晶圆厂批量供货;而ArF及以上高端光刻胶国产化率仍不足1%,EUV光刻胶则完全依赖进口,是当前产业链最核心的卡脖子环节。
放大到全球格局,这种落差更加刺眼:全球约90%的光刻胶市场由日本企业占据,高端产品几乎被JSR、信越化学、东京应化、富士胶片等少数厂商垄断。
【图表:中国光刻胶分品类国产化率对比图】
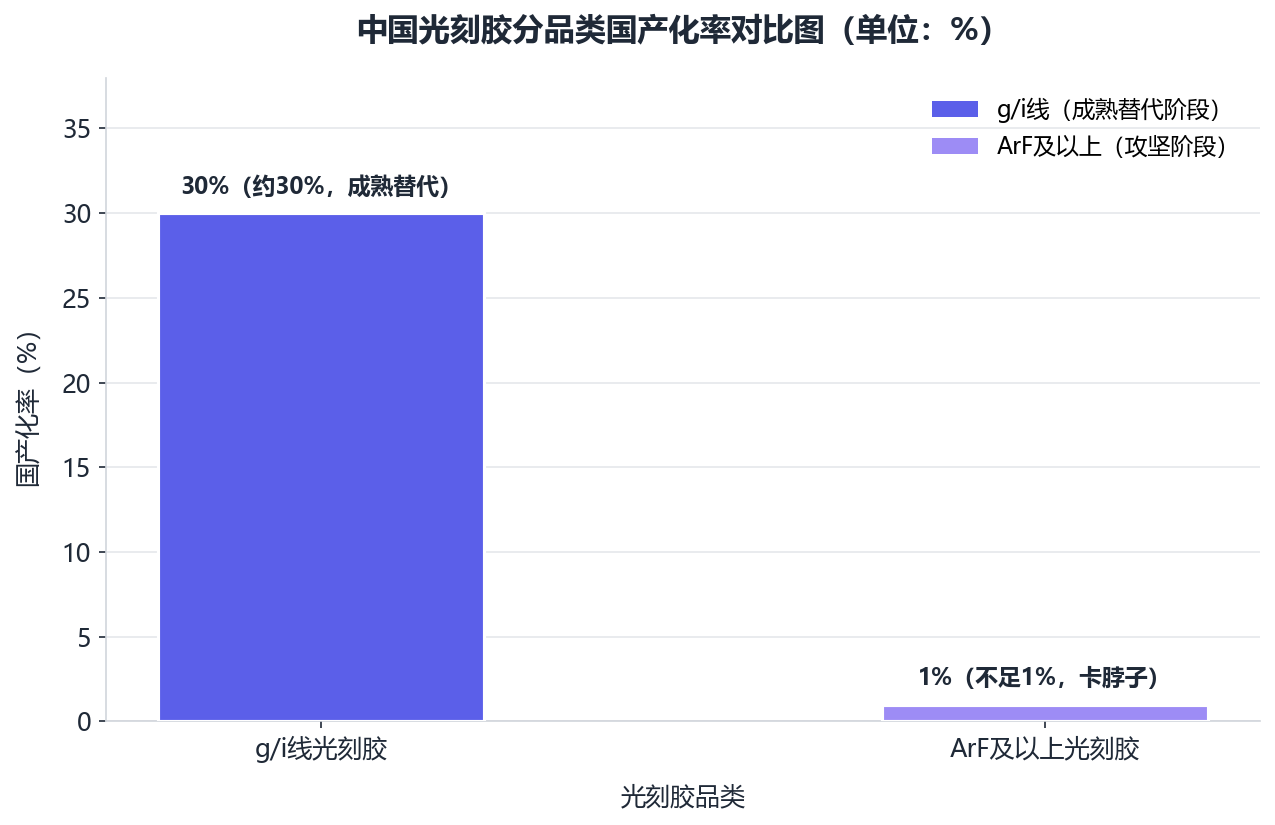
从约30%到不足1%,国产化率随制程波段收窄呈断崖式下降——g/i线已完成成熟替代,ArF及以上高端产品仍是必须攻克的堡垒,也正是资本与研发资源密集涌入的主战场。
正因如此,企业布局重心已全面从低端转向高端。鼎龙股份潜江基地一期年产30吨、二期年产300吨KrF/ArF高端晶圆光刻胶产线相继建成,总产能升至330吨,已研发40余款高端晶圆光刻胶、近30款在客户端同步验证;恒坤新材从SOC、BARC等光刻配套材料切入,向i线、KrF、ArF浸没式光刻胶延伸,ArF浸没式产品已通过验证并实现小规模销售;彤程新材ArF光刻胶已达到量产能力并连续接单。目前A股主业或核心产品涉及光刻胶的上市公司已达13家,技术、产能、资金的三重竞赛全面展开。
在这一语境下回看雅克科技的增资动作:江苏雅睿的金属前驱体与半导体光刻胶正处在研发验证迈向量产建厂,17.89亿元资金的意义,正是要在高端产品的验证窗口期内锁定资金与产能资源。
三、从单品到平台:材料企业的集体跃迁
江苏雅睿的增资,也是国内半导体材料企业集体转型的一个切面。当前,国内半导体材料企业普遍不再满足于单一品类,而是沿产业链向高附加值环节延伸,向平台化升级。
鼎龙股份围绕CMP抛光环节横向布局多款核心材料,并向先进封装材料、柔性显示材料持续拓展;恒坤新材以光刻配套材料为基座,向前驱体材料与高端光刻胶双线延伸;先导基电则构建“半导体设备+新材料+零部件”的平台化布局,通过增资控股先导微电子,新增前驱体、电子特气、高纯材料、化合物衬底等材料版图。
平台化背后有三重产业逻辑。其一,材料环节客户粘性极强,一旦通过验证进入供应链,就能获得长期稳定的复购订单,客户替换成本极高,先发卡位价值巨大;其二,晶圆厂倾向于选择技术成熟、供应稳定的供应商,平台型企业提供的一站式组合能显著降低客户的采购、验证与管理成本;其三,并购整合为平台化提供了高效工具,至正股份、有研硅等公司均通过并购切入半导体封装材料、超纯水系统等新环节。
在平台化竞速中,资金实力成为决定性变量。雅克科技此番引入招银金投、中信证投、宜兴国金等产业与金融资本,以不超过17.89亿元为江苏雅睿的研发与建厂提供长周期资金保障:上市公司仅出资不超过4.39亿元,既避免了单一输血的资金压力,又借战投资源强化产业协同,同步完善公司在半导体电子材料领域的战略布局。
对雅克科技而言,从配套供应商向核心材料平台的跃迁刚刚进入深水区;对国产半导体材料产业而言,也将实现从低到高的全面成长。