捷捷微电预告2026年前三季度归母净利润5.55亿元至6.24亿元,同比增长60%至80%;据测算,第三季度单季归母净利润约2.57亿元至3.27亿元,同比增长157.2%至226.5%。量价双轮驱动,业绩加速兑现。
归母净利润预增60%至80%
10月12日,捷捷微电(300623.SZ)披露《2026年前三季度业绩预告》。公司预计2026年前三季度(2026年1月1日至9月30日)实现归属于上市公司股东的净利润5.55亿元至6.24亿元,上年同期为3.47亿元,同比增长60%至80%。
扣非口径同样高增:公司预计前三季度扣除非经常性损益后的净利润为5.53亿元至6.23亿元,上年同期为3.46亿元,同比增长60%至80%。报告期内非经常性损益对归属于公司股东的净利润影响额约为0.0247亿元,占预告利润区间的比例不足0.5%,利润增长几乎全部来自主营业务。
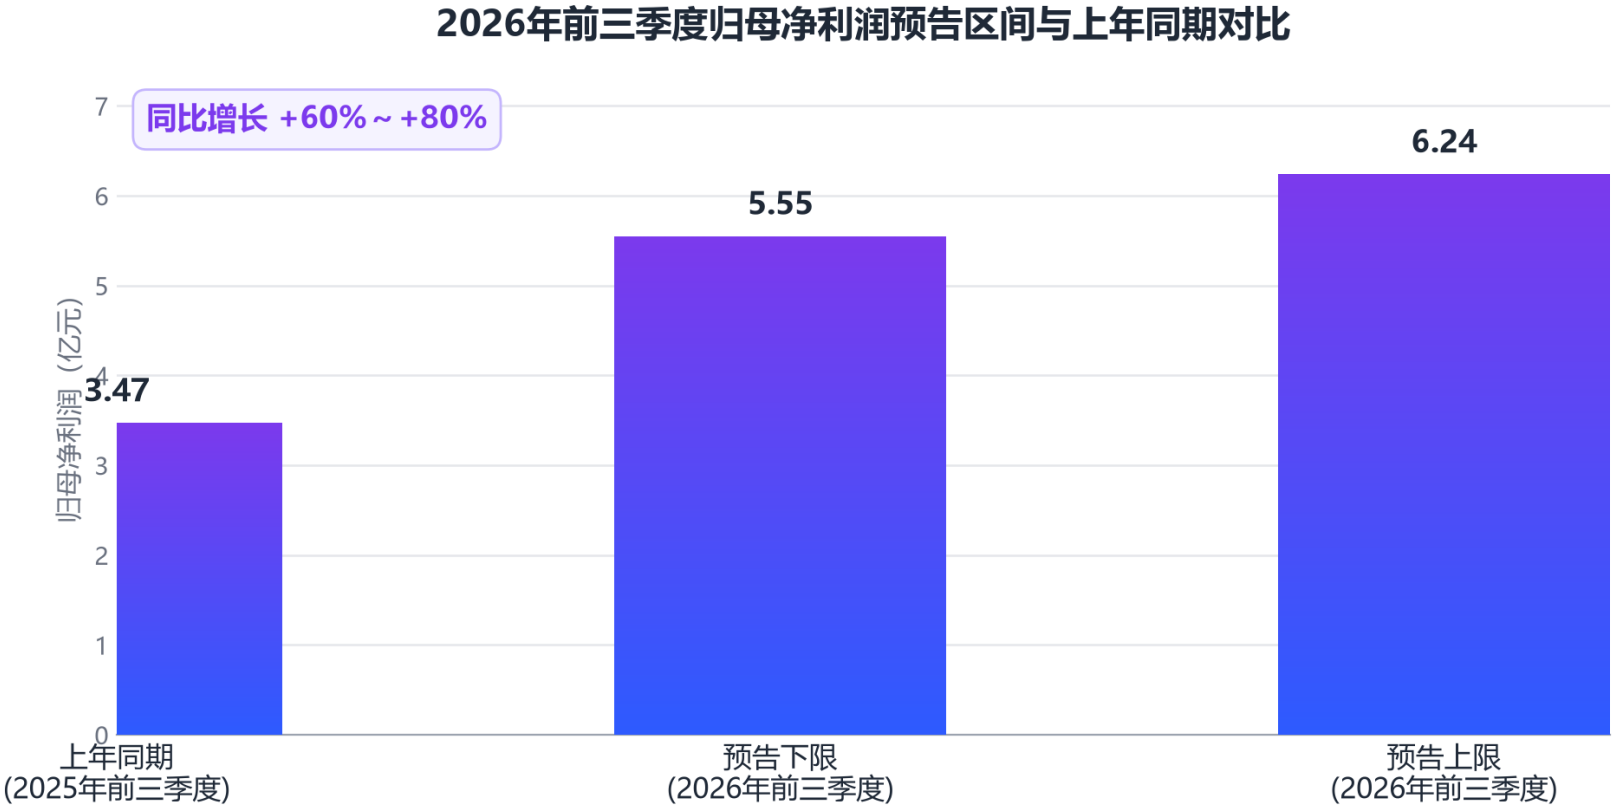
对于业绩变动原因,公司归纳为两大因素:一是下游市场需求旺盛,带动在手销售订单显著扩容;二是受益于行业景气度上行,公司产品价格实现合理上调。量价双轮驱动下,公司营收快速攀升,净利润实现弹性增长。
第三季度单季利润中枢同比增长191.8%
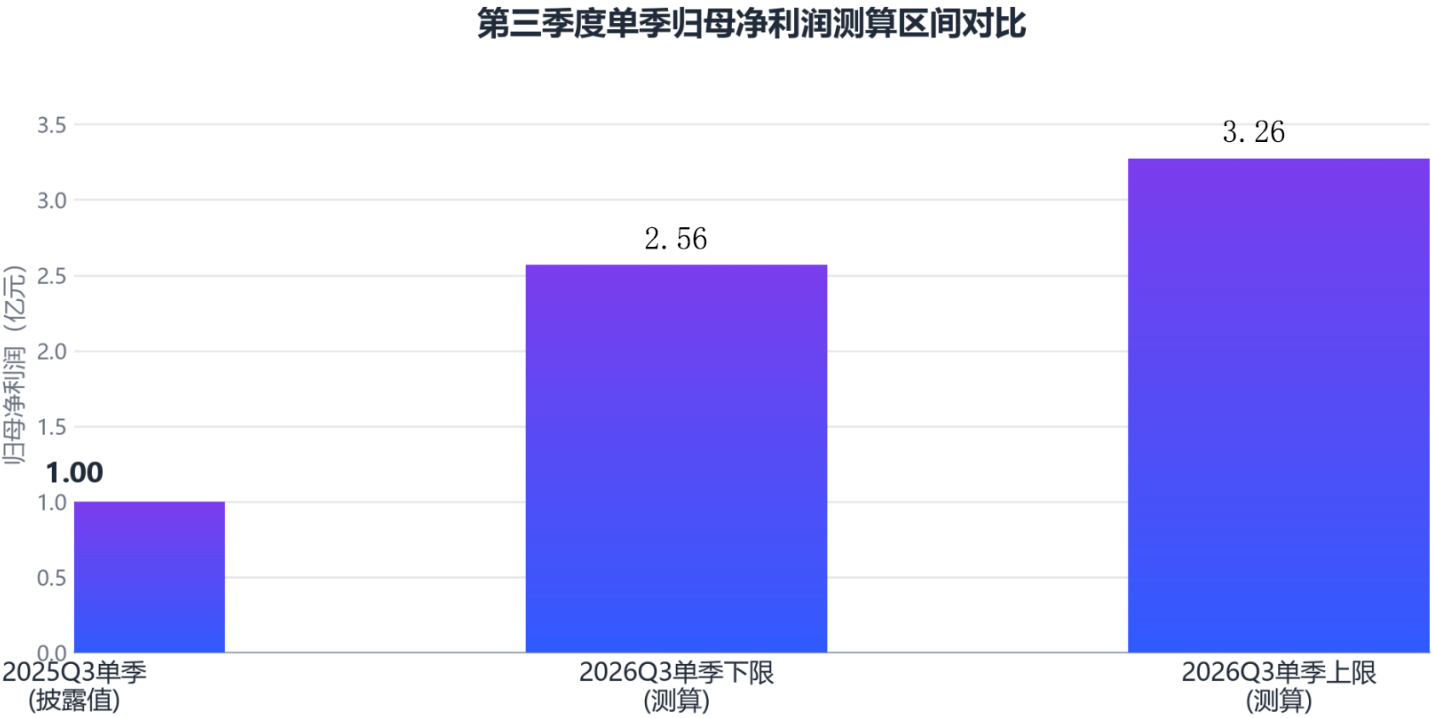
结合半年报数据拆算单季度表现:2026年上半年公司归母净利润为2.98亿元,以预告区间倒算,第三季度单季归母净利润约为2.57亿元至3.27亿元,单季利润中枢约为2.92亿元,同比增长191.8%;而上年同期(2025年第三季度)单季归母净利润为1亿元。据此测算,2026年第三季度单季归母净利润同比增长157.2%至226.5%,增速较上半年(20.61%)显著抬升。
扣非口径:2026年上半年扣非净利润为2.97亿元,倒算第三季度单季扣非净利润约为2.56亿元至3.26亿元,上年同期单季为1亿元,同比增长155.6%至224.5%。
营收现金流双升,盈利质量改善
第三季度的高增并非无源之水,上半年的经营基本盘已呈现明显的景气特征。2026年上半年,公司实现营业收入21.14亿元,同比增长32.08%;归母净利润2.98亿元,同比增长20.61%;扣非净利润2.97亿元,同比增长20.93%;经营活动产生的现金流量净额6.02亿元,同比增长32.84%,现金回流与利润增长匹配度较高。
盈利质量方面,上半年基本每股收益0.36元,同比增长20%;加权平均净资产收益率4.82%,较上年同期提升0.60个百分点;期末总资产88.52亿元,较上年度末增长7.19%;归母净资产62.08亿元,增长2.94%;合并资产负债率仅29.87%,财务结构稳健。上半年公司整体毛利率为30.67%,第二季度毛利率较第一季度显著提升5.10个百分点,盈利改善趋势明显。
费用端整体可控:销售费用0.46亿元,同比增长24.2%;管理费用1.15亿元,同比增长14.65%;财务费用0.11亿元,同比下降17.36%;研发投入1.3亿元,同比增长24.51%。
量的扩容与价的修复共振
(一)量:MOSFET放量,订单显著扩容
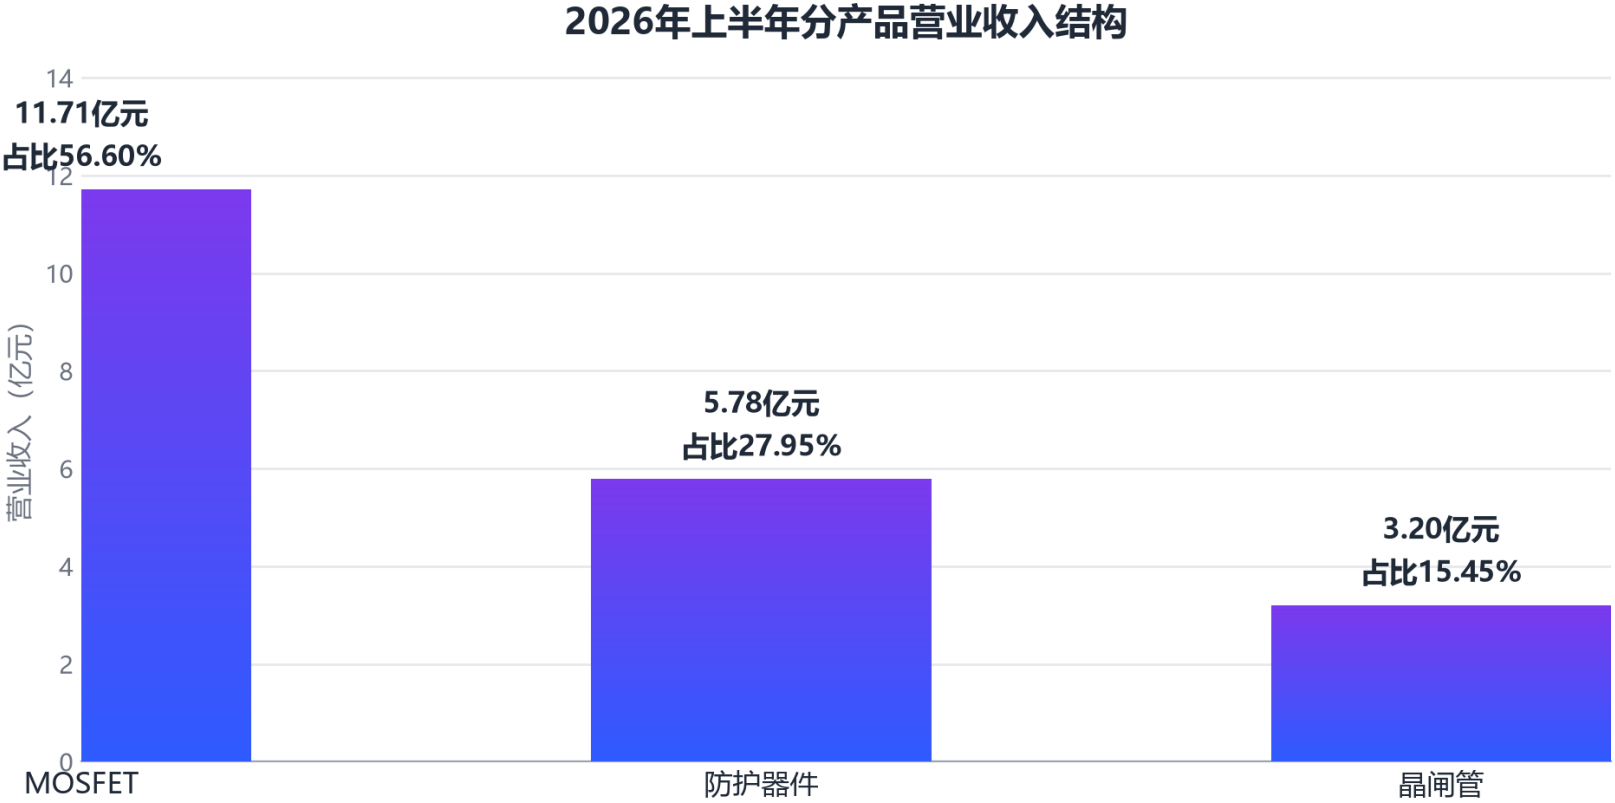
分产品看,2026年上半年公司MOSFET(芯片+器件)实现营业收入11.71亿元,同比增长55.47%,占主营业务收入的56.60%,毛利率31.40%,是增长的第一引擎;防护器件(芯片+器件)实现营业收入5.78亿元,同比增长6.85%,占比27.95%,毛利率25.22%;晶闸管(芯片+器件)实现营业收入3.20亿元,同比增长12.92%,占比15.45%,毛利率32.87%。公司已形成以晶闸管、防护器件为基本盘,MOSFET、IGBT为增长主线,SiC、GaN宽禁带器件为长期布局方向的产品矩阵。
(二)价:行业涨价周期开启,产品价格合理上调
价格端的修复离不开行业大环境。2026年以来,功率半导体行业已历经多轮涨价:一季度海外龙头对中低压MOS、车规级器件调价5%至10%;二季度起英飞凌等第二轮调价,AI数据中心电源类涨幅15%至25%;四季度台系厂商还计划对非合约产品再涨10%至15%,上半年行业均价同比上涨约15%至20%。
与此同时,海外原厂交期普遍从8至12周拉长至30周以上,车规IGBT、碳化硅器件交期超过40周;TrendForce测算2026年全球8英寸有效产能同比萎缩2.4%,供给约束进一步强化。21世纪经济报道亦观察到,2026年下半年芯片涨价潮覆盖面更广、力度更强,功率半导体是本轮涨价中动作最密集的品类。
据上海证券研究所汇总,行业涨价名单中捷捷微电产品涨幅达10%至20%。这与公司在业绩预告中所述“产品价格合理上调”相互印证。
(三)产能:资本开支高峰已过,产能集中释放
公司在半年报中表示,2026年已迈过阶段性资本开支高峰,产能步入集中释放期,各产品线均保持较高产能利用率。此外,高端集成电路分立器件产业化基地一期预计2027年二季度逐步投产,为后续增长预留空间。
西部证券10月12日研报认为,功率半导体行业正由“产能扩张、价格下行”转向“供需改善、价格修复、结构升级”,短期关注价格与盈利修复,中长期关注AIDC需求爆发、SiC/GaN渗透率提升与国产替代带来的结构性成长机会。
AI算力与新能源共振下的功率半导体景气周期
从行业面看,本轮功率半导体上行周期由需求与供给两端共同驱动。
需求端,AI算力基础设施、新能源汽车、光伏储能三大赛道景气度持续提升:单台AI服务器的功率器件价值量达传统服务器的3至5倍,AI数据中心向800V高压直流架构升级进一步放大器件需求。
供给端,2025年起全产业链成本刚性上涨,成熟制程产能扩充存在周期约束,AI相关产品对晶圆产能的挤占导致功率器件产能紧张,交期拉长、库存低位,行业走出周期性低谷。
市场规模方面,据高新发展2026年半年度报告引述Omdia等机构数据,2025年全球功率半导体市场规模突破550亿美元,2026年预计增至590亿美元。
竞争格局上,行业景气向好的同时,中低端产品领域的同质化竞争仍然存在,具备自有产能、完整产品线与车规级认证能力的头部厂商更受益于本轮周期。功率半导体是国产替代进程持续推进的领域,国内企业正逐步向中高端市场渗透。
展望
展望第四季度,公司在手订单饱满、产能利用率维持高位,行业第三轮涨价预期若落地,价格传导有望延续,公司全年业绩弹性值得跟踪。