10月12日,第26届中国国际工业博览会在上海开幕。作为本届工博会全新升级的独立专业展,集成电路展(“国芯展”)以“芯链工业,强芯筑基”为主题如期举办。
当天下午,“芯启新质生产力,链筑全球新格局”集成电路高峰论坛作为“国芯展”核心议程同步举办,华虹宏力半导体董事长兼总裁白鹏出席并发表题为《中国集成电路特色工艺的发展探讨》的演讲。他指出,AI算力与存储周期共振带动全球集成电路市场快速扩容,成熟特色工艺不再是行业“配角”,云、端、能源侧的多元应用爆发,正在打开国产特色代工的成长空间,中国晶圆代工产能已占据全球三分之一份额,行业正从规模扩张转向技术价值提升。
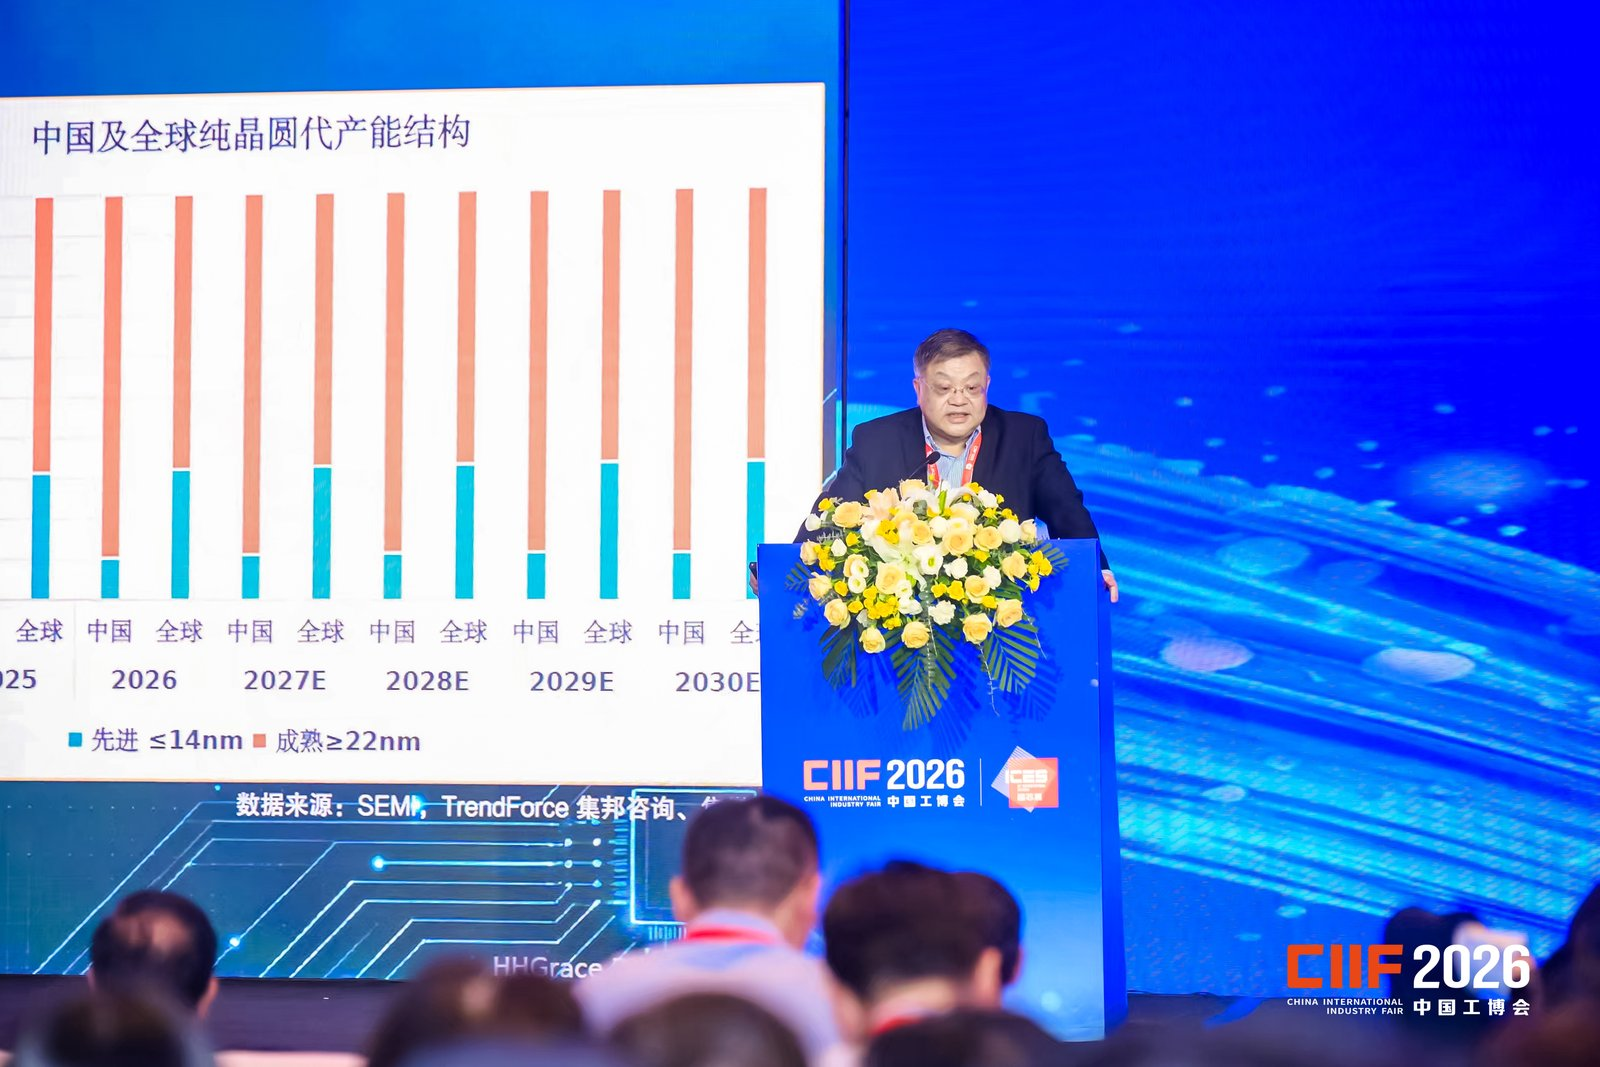
白鹏披露的数据显示,受AI算力基建、存储芯片复苏双轮驱动,2026年全球集成电路市场规模将跨过万亿美元关口。回望行业此前预测,万亿市场原本预判要推迟至2027年前后才会到来,存储作为规模最大单一市场,长期占据全球产品份额30%以上,但此前数年增长乏力。
他重点解析了成熟制程赛道前景,行业普遍将22nm、28nm及以上节点定义为成熟工艺,10nm以下为先进工艺。预计2026年,22nm以上成熟工艺代工市场规模将突破600亿美元,占全球晶圆代工市场27%左右。从增速维度看,全球晶圆代工整体复合增速区间为12%-23%,成熟工艺增速约6.8%,先进工艺增速可达成熟工艺的2‑3倍,成熟工艺依然具备稳定成长基础,并非存量萎缩市场。
产能格局同样正在发生深刻变化。2026年中国晶圆代工产能占全球比重达到1/3,国内产能扩张CAGR维持10%以上,显著高于全球平均4‑5%的扩张水平。结构上,国内22nm以上成熟工艺产能占本土总产能约90%,全球该节点占比仅68%,凸显出国内代工产业以成熟特色工艺为基本盘的结构特征。
“规模只是基础,价值提升才是核心目标。”白鹏表示,国内特色工艺相对全球ASP(平均销售单价)占比将由2024年66%提升至2030年76%;细分赛道本土供应占比持续上行,预计2030年DDIC、MCU、功率器件、CIS等各特色工艺领域本土占比均有望达到40%以上。他坦言,国内部分工艺领域已经比肩国际水平,但仍存在短板亟待补齐;本土行业竞争激烈带来价格压力,产业份额提升应当依靠技术迭代与高性价比制造能力,而非单纯价格战。
与此同时,AI正在重构芯片需求结构。市场普遍聚焦AI大模型、算力芯片等先进制程,却容易忽视系统级配套芯片的海量需求。白鹏指出,AI需求不只是拉动先进逻辑芯片,也为成熟特色工艺打开巨大空间。云服务器数据中心、端侧AI、能源侧共同构成三维驱动场景,一方面是算力服务器,另一方面AIPC、AR/VR、智能汽车等端侧应用加速落地;同时AI算力中心高功耗,倒逼配电、风电、光伏、储能等新型电力系统升级,催生大量高压功率器件、电源管理芯片需求。
“一套AI系统,不能只有高性能算力芯片。”白鹏强调,完整系统还需要MCU、功率器件、传感器、非易失性存储器、高压工艺芯片协同工作,这恰恰是成熟特色工艺的主战场。新能源、智能电网、汽车电子等赛道,给BCD、分立器件、嵌入式存储、CIS等特色工艺平台带来持续增量。
面向未来,华虹宏力的战略不再是简单扩产,而是“扩产+高端化+产品结构优化”并行。依托上海、无锡布局的三座8英寸工厂、多座12英寸产线,发挥“8英寸+12英寸”一体化优势,以12英寸作为高增长引擎,重点攻坚汽车电子、高端特色工艺、AI配套工艺技术储备。公司目标在eFlash、SPI NOR、BCD、CIS、分立器件等五大工艺赛道形成全球性竞争优势,力争2030年五大工艺全球代工市占率分别达到30%、50%、20%、40%、35%,打造特色工艺领域的压倒性竞争优势。
谈及产业挑战,白鹏认为特色工艺本质是“应用驱动”,必须紧跟下游场景迭代做工艺开发,不能脱离终端需求单纯追逐制程节点。国产特色代工已经站在很好的位置,但仍需要持续打磨技术能力,面向AI、新能源、新型电力系统等新场景做更多技术实践。
“AI驱动的不只是先进制程,成熟特色工艺同样面临巨大机遇。”白鹏强调,华虹宏力将在产能、技术和平台化能力上持续投入,把握AI、汽车电子、新能源等结构性机会,为中国集成电路特色工艺发展提供支撑。