近日,2026英飞凌消费、计算与通讯创新大会(ICIC 2026)在深圳成功举办。大会正式开幕前,英飞凌还专门举办了一场媒体早餐会,英飞凌科技全球高级副总裁及大中华区总裁、英飞凌科技消费、计算与通讯业务大中华区负责人潘大伟,英飞凌科技副总裁、英飞凌科技消费、计算与通讯业务大中华区市场营销负责人刘伟出席活动,围绕AI数据中心扩容、物理AI和机器人落地、氮化镓/碳化硅技术迭代与降本、固态变压器产业化节奏等核心话题,详解英飞凌全产业链战略布局,披露行业最新发展趋势。
AI算力需求超预期爆发,全链路电源布局迎接千亿级市场机遇
本轮AI产业发展速度远超行业预判,成为半导体产业增长的核心驱动力。潘大伟表示:“过去一年,AI的发展速度之快,超出了行业预期。”从统计数据来看,2024年初,国内日均词元(Token)调用量为1000亿;至2025年底,跃升至100万亿;到2026年3月,已突破140万亿,两年增长超千倍,并且如今词元消耗量仍在以惊人的速度不断增长。这种呈指数级增长的词元调用量数据,印证了AI应用正日趋成熟并加速走向普及。无论是个人用户还是企业客户,都在积极使用AI。特别是企业级客户正利用AI技术开展自动化生产、预测分析等工作,进而提升运营和工作效率。从日常生活到千行百业,AI正加速渗透到各类应用场景。”
随着AI的场景化落地进入加速普及应用阶段,数据中心作为支撑AI应用的重要基础设施,其建设和使用也变得愈发重要。基于行业发展态势,据测算到2030年,全球AIDC(AI数据中心)规模预计将达到156GW,蕴藏着巨大的市场潜力和广阔机遇。同时,行业普遍认为,AI算力的尽头是电力。潘大伟援引相关数据提到,十五五时期,全国电网固定资产投资将达到5万亿元以上,较十四五同期相比增长超80%, 新型电网的建设对于保障能源安全、促进绿色发展具有重要意义。“中国的电力供应整体上是充裕的。未来数据中心领域的瓶颈更多在供配电架构而非电量本身。”潘大伟补充道。。
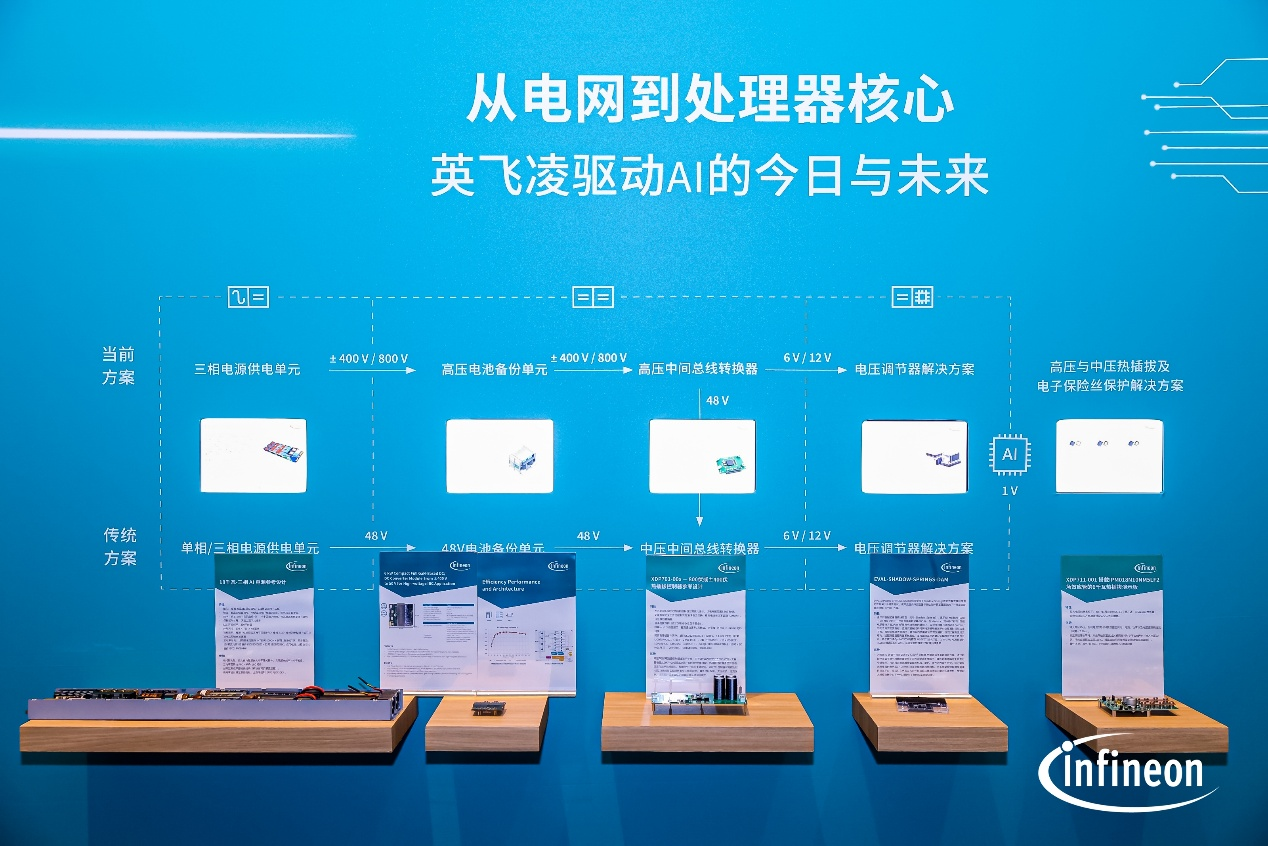
伴随GPU功耗从数百瓦、上千瓦一路飙升至2000W、4000W,按照技术路线图,未来甚至会达到10kW;单机架功率方面,以往100kW已属高功率,如今200kW、500kW、600kW机架陆续出现,下一步将迈向1MW。随着功耗快速攀升,传统供电架构已无法适配超高算力需求,800V高压直流供电架构搭配固态变压器(SST)成为行业革新的核心方向。
潘大伟表示:“SST有望成为未来数据中心供配电架构的重要组成部分。” 中压电网以十几至二十多千伏等级接入,经SST转换形成800V高压直流并送入机架,再由机架内高压IBC为板上供电,整套链路更简洁,效率进一步提升。对比传统低频变压器,SST不仅效率更高,部分方案重量可从20吨降至数百公斤,体积、重量和能效优势突出,各大CSP都在积极推动,目前已有很多客户启动POC验证或进入项目试点阶段。
针对AI数据中心供配电体系,英飞凌提供“从电网到核心”的全链路供电布局和完整的系统级电源解决方案,覆盖从电网接入,经过SST和SSCB,延伸至PSU、BBU、IBC,最后到达CPU和GPU等核心计算芯片的完整供电链路,并通过全面涵盖Si、SiC、GaN等不同功率半导体技术的完整产品组合,提升各级电能转换效率。
潘大伟介绍,数据中心供配电架构正迎来技术变革,从传统变压器逐步向固态变压器(SST)演进,更适用于高频电力电子变换,可有效提升功率密度,并能大幅缩减体积重量。SST采用功率半导体器件实现电压转换,与依靠工频电磁感应实现能量传输的传统变压器不同,不少客户已经开始利用半导体技术打造固态变压器,这是数据中心外部供配电架构的变革方向,但SST大规模商业化落地仍需产业链逐步成熟和配套完善。
英飞凌科技全球高级副总裁及大中华区总裁、英飞凌科技消费、计算与通讯业务大中华区负责人潘大伟
“SST的发展会有一个过程,不是一蹴而就的,更现实的路径是以集装箱方式将器件集成为标准化模块,逐步培育市场。”潘大伟强调。据悉,英飞凌已针对中压规格SST产品完成碳化硅模块的集成化设计。与此同时,多家头部SST厂商已与英飞凌合作,其卡位优势源于公司在碳化硅模块上的多年积累,相关技术储备早于输电场景的需求而存在。
英飞凌科技副总裁、英飞凌科技消费、计算与通讯业务大中华区市场营销负责人刘伟则补充道,公司广泛的产品组合覆盖不同电压、功率等级,以及大功率高压器件的长期可靠性记录,乃至由此建立的客户信任和市场竞争力,是客户尝试新技术时选择英飞凌的原因。
英飞凌科技副总裁、英飞凌科技消费、计算与通讯业务大中华区市场营销负责人刘伟
值得关注的是,数据中心内部的供配电系统也正在升级,涉及供电单元PSU、中间总线转换器IBC,以及其他核心组件。英飞凌不仅与多家ODM合作伙伴进行联合创新,而且携手越来越多的中国本土GPU供应商共促产业发展。围绕从固态变压器,到PSU、BBU、IBC、GPU等在内的整个数据中心供配电全链路,英飞凌与不同的生态伙伴开展了诸多深度合作。
数据中心内部的电源模块对功率半导体的需求也在发生变化,这同样加大了整个市场对第三代半导体氮化镓和碳化硅的需求。英飞凌此前提出的路线图显示,服务器PSU(电源供应单元)功率等级不超过18kW时,其中用于电能转换的半导体开关器件可能会同时用到硅、碳化硅和氮化镓,具体的搭配和选择最终取决于客户对各级供电链路的整体设计。随着单机柜功耗急剧上升,PSU的功率等级达到30kW之后就要用到第三代半导体碳化硅和氮化镓。
从800V到48V、48V到6V、再到核心芯片电压,每一级效率都非常重要,需要根据功率、电压、频率和尺寸需求选择不同方案。英飞凌完整的产品组合全面覆盖硅、碳化硅、氮化镓三大关键的功率半导体材料和技术,可以按客户需求提供定制化方案。
英飞凌已经观察到AI数据中心电源领域对功率半导体的订单需求非常多,公司为此投入了更多资源来扩展产能,以承接算力爆发带来的红利和市场机遇。
物理AI加速产业化,人形机器人迎来高速增长周期
访谈中,英飞凌明确将物理AI列为公司第二大核心增长赛道。潘大伟表示:“AI的演进分为若干阶段:从生成式AI的一问一答,到能够在数字环境中完成任务、进行思考并调用工具的智能体,再逐步迈向物理AI。物理AI面向物理世界与真实场景,典型代表是机器人和电动汽车,这些设备的落地应用需要大量半导体器件,例如机器人的感知、思考、执行并基于环境反馈形成闭环控制,需要传感器、微控制器、功率器件、无线连接及安全芯片等多元产品协同作用。
从潘大伟给出的数字来看,市场节奏正在加快——去年中国人形机器人产量约两万台,今年有望达到十万台。据悉在英飞凌与OEM的沟通中,许多企业预期市场将成倍增长,“部分企业更是将百万台出货量作为中长期目标。英飞凌已与多家人形机器人OEM厂商开展合作。”
机器人和物理AI的规模化落地,最终要落到具体的硬件载体上。其中,机器人关节与灵巧手即是半导体价值最集中的核心环节,也是产业化的核心痛点。
针对备受行业关注的灵巧手——需要在狭小空间内要集成驱动、传动、传感系统,同时还要兼顾性能、成本与可靠性。英飞凌的解法是切入电子皮肤领域,联合生态合作伙伴,将英飞凌PSOC™系列电容式传感解决方案与柔性触觉传感器、MCU相结合,提供高灵敏度的完整接触传感功能;在关节转动上,提供将电机控制与驱动高度集成的小尺寸芯片方案,并规划了清晰的技术迭代路线,支持OEM把关节做得更加小型化;同时英飞凌正与合作伙伴探索将ToF传感器、雷达等融入系统,强化传感器融合能力,“让各类传感器协同工作,助力机器人灵巧手在抓握等动作上,速度更快、更精准”。
关于氮化镓在机器人关节中的性能表现,英飞凌有着实测数据支撑。潘大伟透露,机器人关节电机的功率等级从100W、500W到1500W不等,与传统硅器件相比,采用GaN技术可以让机器人关节电机驱动部件的尺寸缩小约30%-40%,让机器人关节模组的效率根据具体的测试情况提升5%到20%,器件的温升可下降10度左右,进而优化整个系统的散热效果、显著延长电池的续航时间。刘伟补充道,GaN的高频特性不仅能让机器人关节的马达做得更小、运行温度更低,还能减少板上电容等元器件数量,“最终带来的优势是有效降低整个系统和方案的成本”。
潘大伟指出,具身智能机器人最有可能率先在工业制造、物流等场景实现落地。相较于开放环境下的人机交互需求,这些场景的任务边界更加明确、标准化程度更高,对机器人的感知、决策和执行能力要求相对可控,因此更容易形成可复制的商业模式。随着AI、传感器、电机驱动和功率半导体等关键技术持续成熟,相关应用正在加速从验证阶段走向商业应用。
二是人形机器人当下主要应用于接待、表演等场景,各大厂商也通过机器学习,持续对机器人进行场景化训练,比如冲咖啡、叠衣服等生活化任务,但从实际落地场景来看,家用场景的人形机器人技术尚不成熟,暂时还难以普及。但是人形机器人的运动能力进步显著,比如跳舞能力明显提升,也能看出电机驱动,软硬件协同等技术正在高速迭代。
至于机器人的落地,是否卡在成本瓶颈上?潘大伟认为机器人落地“并没有‘卡住’,成本也只是考量因素之一。”他举例说,设定好程序让机器人冲一杯咖啡已经可以实现,但若要让它在咖啡店里接待所有顾客——收钱、点单、送餐——任务复杂性依然很高,本质是仍是泛化能力不足。“将一台机器人的智商从两三岁提升到八九岁的水平,需要复杂的训练过程,各种机器学习任务和方法也都需要时间,但是人类距离这一天的到来不会太远。”他的判断是,结构化场景落地更快,复杂多变的非结构化场景落地仍需要时间;四足机器人以服务B2B的企业级市场为主,可以承担辅助巡检、电站巡逻、辅助救火等工作,落地速度更快,而面向B2C市场的人形机器人距离规模化商用落地“还需要一段时间”。
也正因如此,他强调现阶段的行业重心在于创新,而非降本:“如果GaN切实能够解决厂商在机器人关节上遇到的痛点问题,即使价格稍微高一点,企业也愿意选用。当前,行业不必一味追求将机器人成本降低至某一水平——如今行业仍处于技术和应用创新非常重要的阶段。”
宽禁带技术迭代提速,12英寸氮化镓实现性能与成本双重突破
作为下一代功率半导体的核心技术,氮化镓与碳化硅既是赋能AI数据中心与人形机器人产业升级的关键所在,也是英飞凌重点布局的核心赛道。针对氮化镓在机器人领域的应用价值,潘大伟表示:“英飞凌一直致力于推动氮化镓的落地应用。GaN的产业价值和技术优势十分突出,尤其适配各类高频应用场景。”
GaN应用场景还拓展到电机驱动,尤其是在机器人场景。 英飞凌科技副总裁、英飞凌科技消费、计算与通讯业务大中华区市场营销负责人刘伟介绍,GaN创新应用不仅能够提升系统性能,还有助于降低整体系统成本。比如在高频应用场景中,GaN功率器件可以缩小系统马达体积和减少元器件数量,同时实现更高的效率和更低散热成本,从而提升机器人的关节运动灵活度与响应速度。
为进一步打破宽禁带器件成本壁垒,英飞凌大力推进12英寸氮化镓技术的规模化量产。潘大伟透露,在产能布局方面,继率先开发全球首项12英寸氮化镓功率半导体晶圆技术之后,首批样品已于2025年第四季度向客户提供,预计12英寸GaN功率半导体晶圆将于今年年底到明年实现量产,届时凭借更先进的制造工艺和规模化生产优势,英飞凌有望进一步提升芯片产出率、降低制造成本,持续缩小GaN与硅基器件的成本差距。与此同时,12英寸晶圆在生产效率上较小尺寸晶圆具有显著优势,这为GaN进一步降低成本、扩大应用规模创造了有利条件。
结语
整体而言,依托碳化硅、氮化镓的技术迭代,英飞凌实现了对AI算力与物理AI双赛道的深度赋能。凭借覆盖供电全链路的功率半导体产品布局、成熟的系统解决方案与广泛的生态合作,英飞凌持续攻克供电、驱动、能效、降本等产业关键痛点,牢牢把握AI时代半导体产业的核心增长机遇。