核心观点
1. 沪硅产业作为国内唯一获Soitec技术授权企业,已实现12英寸SOI从0到1突破,300mm硅光SOI进入小批量量产,预计2027年大批量出货。
2. AI算力驱动硅光SOI需求爆发,2026年硅光调制器渗透率首破50%,但全球12英寸SOI被Soitec垄断90%份额,供需紧张格局短期难解。
3. 国产SOI产能(30万片对200万片)和良率(85%对98%)差距显著,整体追赶需8至10年,但AI浪潮为国产替代打开关键窗口。
AI算力浪潮正深刻重塑半导体材料供应链格局。随着万卡集群等超大规模智算中心建设加速,AI算力瓶颈从计算转向互连,铜互连在高频下信号衰减大、传输距离短、发热量高等瓶颈愈发凸显,光互连凭借高带宽、低功耗、高密度和低成本优势,成为AI算力底座的核心支撑。硅光技术基于硅基SOI衬底材料,利用成熟CMOS工艺实现光子器件集成,可将激光器、调制器、探测器等核心元件集成于单颗硅光芯片。
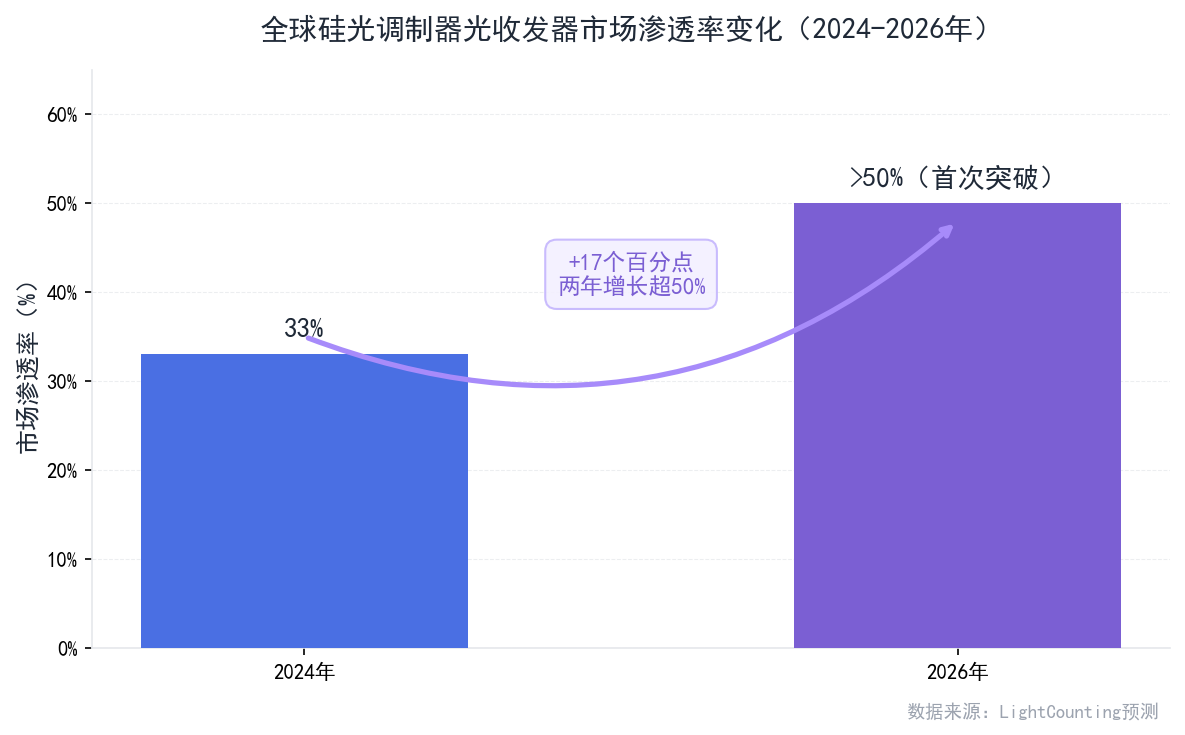
在800G和1.6T光模块加速渗透的推动下,硅光SOI晶圆需求正迎来爆发式增长。根据LightCounting预测,2026年采用硅光调制器的光收发器销售额占比将首次超过50%,而2024年这一比例约为33%。与此同时,全球硅光SOI晶圆供应格局高度集中,国际大厂垄断态势显著,国内企业虽已实现从0到1的突破,但产能规模和高端规格仍处于追赶阶段。
SOI晶圆产业:国际垄断与供应紧缺
SOI(绝缘体上硅)晶圆凭借其独特的绝缘层结构,在射频芯片、低功耗MCU、航天抗辐射芯片、高压BCD芯片等领域具有不可替代的优势。特别是在AI服务器800G/1.6T光模块的拉动下,硅光调制器需求爆发,硅光SOI成为2026年SOI晶圆最大的增量来源。
数据显示,2024年采用硅光调制器的光收发器销售额占比约为33%,至2026年将首次跨越50%关口,增长势头强劲。此外,根据LightCounting预测,2026年全球数通光模块市场规模将达到228亿美元,其中800G与1.6T光模块合计市场规模有望达146亿美元,占当年数通光模块市场总规模的约64%。
从全球供应格局来看,12英寸SOI晶圆市场呈现高度垄断特征。法国硅片大厂Soitec凭借Smart-Cut核心专利技术,占据全球高端SOI市场约90%份额,年产能达200万片,成熟产线良率在98%以上。Soitec近日披露的信息证实了硅光SOI的高成长性:该业务2026年营收保底可达2亿美元,且已与硅光客户签订产能预留协议,2027年可释放的产能已被提前锁定。
全球硅光材料市场具备极高的技术与产业化门槛,供应格局高度集中,新入局者难以在短期内形成产业化能力。除基础性能要求外,SOI晶圆制造涉及离子注入等核心工艺及相关专利体系壁垒,300mm规格对技术授权、工艺积累和产业化能力均有较高要求。需求端的爆发进一步加剧了供需紧张。
【图表:全球硅光调制器光收发器市场渗透率变化(2024-2026年)】
国内SOI晶圆:从0到1的突破与追赶之路
在国内SOI晶圆领域,沪硅产业是最具代表性的企业。公司是国内唯一获得Soitec相关SOI技术授权的企业,在SOI材料领域已深耕25年,已逐步形成从200mm到300mm的完整SOI晶圆产品布局。公司先后实现200mm及300mm SOI硅片从无到有、从零到一的突破,总体技术水平国内领先,部分技术水平达到国际先进水平。
在产能方面,沪硅产业旗下新傲芯翼已形成约30万片/年的300mm SOI晶圆产能,预计2026年底将达到约40万片,并具备针对不同硅光客户设计需求开展定制化材料开发的能力。公司的300mm硅光SOI晶圆已在多家客户处完成验证,进入小批量生产阶段,标志着产业化进程实质性提速。
李炜明确表示:"沪硅产业的硅光SOI晶圆预计明年进入大批量出货期"。从产品布局来看,除硅光SOI外,沪硅产业的射频SOI已全面转向12英寸,高压SOI产品很快即可上车,FD-SOI完成技术储备以待国内生态成熟。公司已形成以300mm半导体硅片为核心的大尺寸硅材料平台和以SOI硅片为核心的特色硅材料平台,产品尺寸涵盖300mm、200mm及以下尺寸。
在整体规模上,沪硅产业2026年中报显示,上半年实现营业收入23.17亿元,同比增长36.51%,营收增长主要来自大尺寸硅片销量拉动,300mm硅片销量同比增幅超过90%。上海、太原两大生产基地300mm硅片合计产能已达每月100万片。公司拥有上海临港、嘉定、太原和芬兰四个世界级晶圆工厂,累计获得授权专利1000项。
然而,与国际龙头Soitec相比,国内SOI产业仍存在明显差距。在产能方面,Soitec年产能200万片,而沪硅产业新傲芯翼当前年产能仅约30万片,差距达数倍。在良率方面,Soitec成熟产线良率达98%以上,而沪硅产业量产良率约85%以上,由85%提升至95%预计需2至3年,2028年有望站稳该水平,要突破至Soitec的97%至98%成熟水准还需再加2年,整体良率追平周期为3至5年。
【图表:沪硅产业与Soitec 12英寸SOI晶圆产能及良率对比】
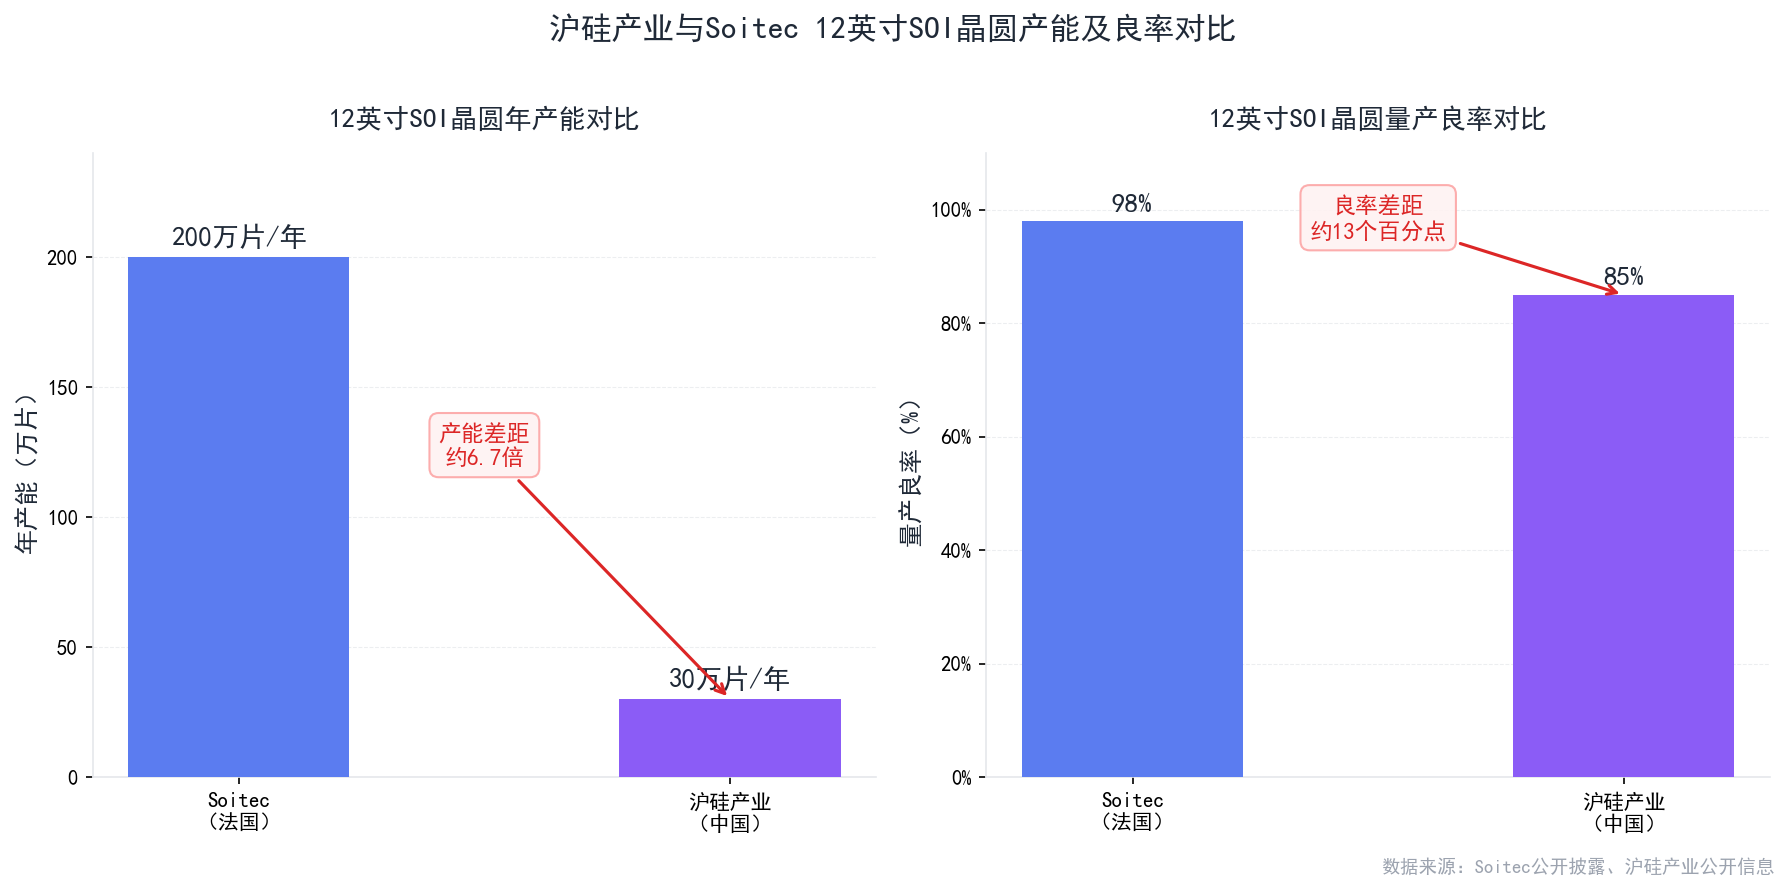
按照沪硅产业的扩产节奏,2027年产能可达40至50万片,2028年冲击80至100万片,2030年产能约120至150万片,仍需8至10年才能追上Soitec现有200万片的年产量。SOI产线单产投入达百亿级别,受关键设备采购、专业工艺人才、下游客户长周期认证制约,扩产节奏难以快速提速。
更深层次的挑战在于核心工艺Know-how。沪硅产业虽获得Soitec工艺授权,但龙头拥有数十年工艺积淀、全球头部芯片厂商长期绑定,专利与供应链壁垒深厚,核心工艺Know-how仍存代差。综合实力比肩Soitec则需十年以上。
展望:供需紧张格局难解,国产追赶窗口已开
展望未来,硅光SOI晶圆的供需紧张格局很难彻底缓解。从需求端来看,AI算力扩张仍在加速。WSTS预测,2026年全球半导体市场规模将提前扩张至约1.65万亿美元,2027年进一步达到2.14万亿美元,"万亿时代"比预期更早到来。800G光模块已成为主流配置,1.6T产品加速放量,3.2T模块预计从2028年起逐步放量。机构预测,到2028年全球硅光芯片市场规模将突破80亿美元,至2030年硅光芯片在光通信芯片市场占比有望提升至60%。
从供应端来看,SOI晶圆产能扩张面临多重制约。新建SOI产线投入巨大,单产投入达百亿级别,且受关键设备采购周期、专业工艺人才稀缺、下游客户长周期认证等因素制约,扩产节奏无法快速提速。光芯片扩产需经历约1年的产能建设周期和长达3年的客户认证周期,供应紧缺缓解速度远慢于光模块扩产速度。
国内已经实现12英寸SOI从0到1的突破。沪硅产业先后实现200mm及300mm SOI硅片从无到有、从零到一的突破,300mm硅光SOI晶圆已进入小批量生产阶段,预计2027年进入大批量出货期。但整体产能、高端规格仍处在追赶阶段,300mm SOI供需比仅约0.8,结构性短缺依然存在。
李炜指出,AI时代算力、存储、通信、散热都对硅片提出了新的要求,高端硅片的结构性短缺正是国产材料迅速赶上的窗口。未来3至4年,沪硅产业若将产能做到50至80万片、良率稳定在95%以上,依托SOI高毛利与全球缺货行情,就能成为公司核心盈利增长点,推动业绩拐点落地。
总体而言,硅光SOI晶圆正站在产业化关键拐点。国际垄断格局短期难以打破,但国产替代窗口已经打开。随着沪硅产业等企业在技术积累、产能扩张和客户导入方面持续推进,国内SOI产业链有望在AI算力浪潮中加速成长,逐步缩小与国际龙头的差距。