昊华科技2026年上半年营收96.90亿元,同比增长24.87%;归母净利润9.01亿元,同比增长39.78%;扣非净利润8.86亿元,同比增长43.09%。氟化工板块营收61.79亿元,同比增长32.89%,为业绩核心引擎;含氟锂电材料量价齐升,销量增75%、均价涨63%。
营收利润双高增,二季度环比显著加速
昊华科技(600378.SH)于8月末披露2026年半年度报告。报告期内,公司实现营业收入96.90亿元,同比增长24.87%;实现归母净利润9.01亿元,同比增长39.78%;实现扣非归母净利润8.86亿元,同比增长43.09%。利润增速显著快于收入增速,公司盈利质量同步改善,销售毛利率达24.53%,同比提升1.00个百分点;销售净利率达10.85%,同比提升约1个百分点。
单季度看,增长动能逐季走强。2026年第二季度,公司实现营业收入54.59亿元,同比增长18.59%,环比增长29.02%;实现归母净利润5.93亿元,同比增长28.96%,环比大幅增长92.49%。二季度单季利润接近上半年整体的66%,凸显氟化工产品涨价带来的盈利弹性在二季度加速释放。
从基础财务指标看,截至2026年6月30日,公司基本每股收益0.70元,每股净资产15.00元,净资产收益率5.43%。
拉长周期看,公司业绩中枢持续上移。2024年,公司实现营业收入139.66亿元、净利润11.05亿元;2025年实现营业收入166.89亿元,同比增长19.5%,归母净利润14.44亿元,同比增长37.1%。2026年上半年9.01亿元的归母净利润,已相当于2024年全年归母净利润10.54亿元(归母口径)的85%以上,全年业绩高增的确定性较强。
分板块拆解:氟化工挑大梁,四大板块"三升一稳"
公司构建了"3+1"业务板块格局,即高端氟材料、电子化学品、高端制造化工材料三大材料板块,叠加碳减排及工程技术服务板块。2026年上半年,四大板块呈现"三升一稳"的良性格局,氟化工板块贡献了业绩的主要增量。
【图表:2026年上半年昊华科技四大业务板块营业收入对比图】
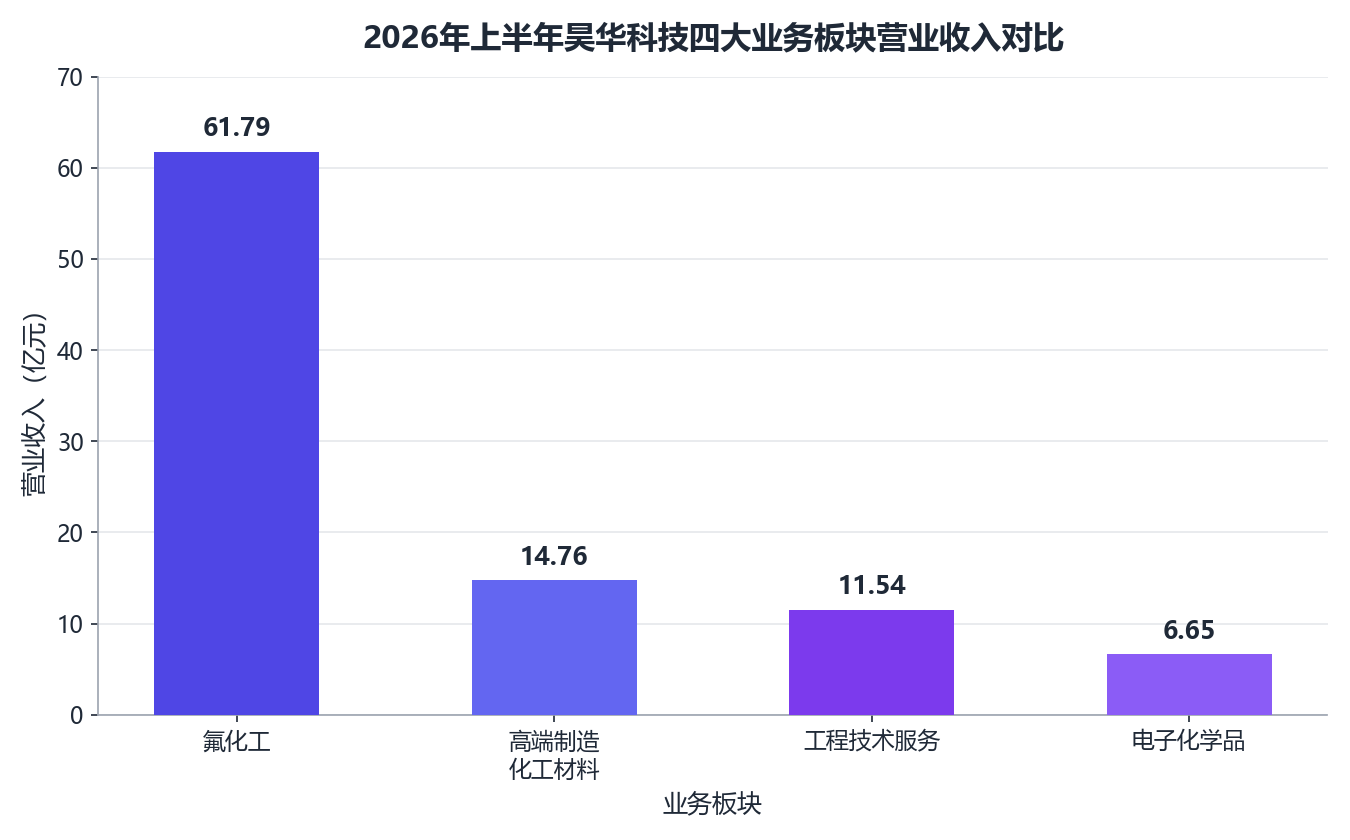
氟化工板块:绝对主力,量价利齐升。 上半年氟化工板块实现营业收入61.79亿元,同比增长32.89%,对应毛利同比增长51.60%,毛利率同比提升2.79个百分点,在公司总营收中占比约63.8%,是业绩提升的核心驱动力。制冷剂配额制约推动供给持续收紧、氟聚合物供需改善、锂电材料需求增长,共同推动板块高景气延续。
高端制造化工材料板块:结构优化,盈利能力大幅提升。 板块实现营业收入14.76亿元,同比基本持平,但受益于产品结构优化,毛利同比增长8.81%,毛利率同比提升4.30个百分点,盈利质量改善明显。
工程技术服务板块:收入快速扩容,盈利短期承压。 板块实现营业收入11.54亿元,同比增长27.61%。碳减排政策趋严带动绿色赛道快速扩容,但中东局势反复推高油气价格预期,传统领域盈利承压,毛利及毛利率同比有所下降。
电子化学品板块:需求与产能共振,稳步放量。 板块实现营业收入6.65亿元,同比增长15.70%,对应毛利同比增长25.70%,毛利率同比提升2.25个百分点。集成电路、显示面板等下游需求增长,叠加公司电子气体产能逐步释放,支撑板块稳步放量。
量价拆解:含氟锂电材料成为最大亮点
氟化工板块内部,四大细分产品的表现分化明显,含氟锂电材料的爆发式增长成为中报最大亮点。
【图表:2026年上半年氟化工细分产品营业收入对比图】
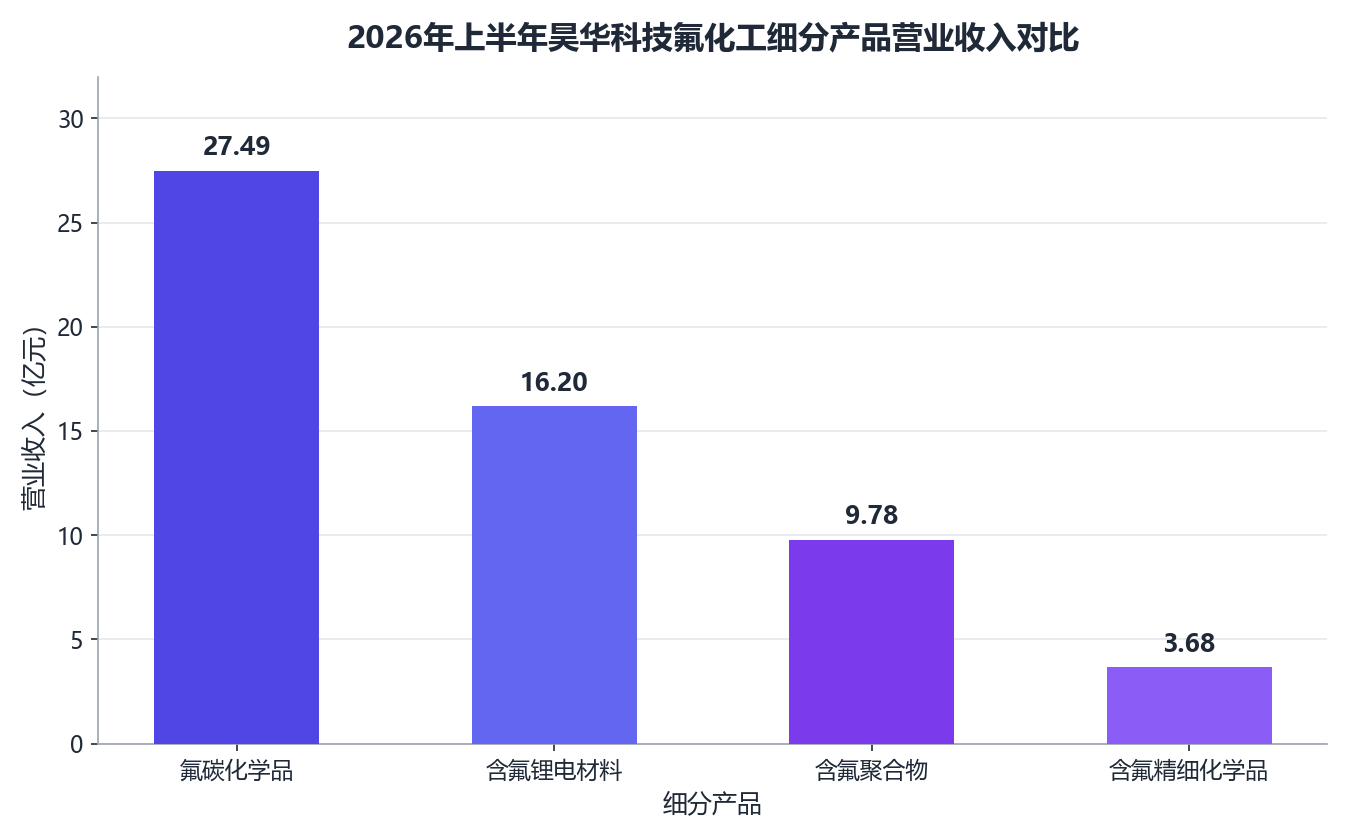
含氟锂电材料:量价齐升的超级引擎。 上半年该产品实现产量5.62万吨,同比增长56.71%;销量5.42万吨,同比大幅增长75.13%;销售均价2.99万元/吨,同比上涨63.49%;实现销售收入16.20亿元,同比暴增186%。受六氟磷酸锂等核心原料供需格局改善带动,含氟锂电材料价格持续上行,半年报披露的均价同比涨幅超过63%。
氟碳化学品:配额红利下的价升量稳。 实现销量5.40万吨,同比下降约5%;销售均价5.10万元/吨,同比上涨16.46%;实现营收27.49亿元,同比增长11%,仍是公司收入体量最大的单一产品。制冷剂配额管理制度约束供给,叠加成本端和需求端支撑,氟碳化学品价格中枢持续上移。
含氟聚合物:需求回暖,稳步增长。 实现产量2.52万吨,同比增长11.40%;销量2.38万吨,同比增长20.56%;销售均价4.12万元/吨,同比上涨约7%;实现营收9.78亿元,同比增长29%。
含氟精细化学品:主动调整,短期回落。 实现销量0.94万吨,同比下降11%;销售均价3.91万元/吨,同比下降5%;实现营收3.68亿元,同比下降16%。
公司同期发布的半年度主要经营数据公告印证了上述数据:2026年1-6月,氟碳化学品产量72511.28吨、销量53928.97吨、销售金额274881.71万元;含氟锂电材料产量56231.94吨、销量54242.97吨、销售金额162048.32万元;含氟聚合物产量25196.43吨、销量23755.18吨、销售金额97821.74万元。
成长逻辑:AI新材料、电子特气与航空轮胎打开第二曲线
在氟化工景气周期之外,公司在多个新兴方向的前瞻布局,正在构筑中长期成长曲线。
高端PTFE切入AI算力赛道。 公司是国内高端PTFE(聚四氟乙烯)树脂平台型龙头,旗下中昊晨光拥有大规模PTFE产能,牵头多项行业标准制定。随着AI算力硬件对信号传输速率要求大幅提升,PTFE凭借极低介电损耗进入下一代高阶覆铜板关键材料体系,公司相关产品已进入AI覆铜板、PCB客户送样验证流程,是国内少数可供应M10级别高纯PTFE树脂的企业,直接受益AI硬件对高端氟树脂的爆发式需求以及海外PFAS法规下海外厂商产能退出带来的国产替代红利。价格端,PTFE年内价格已累计上涨16.7%至23.8%,8月下旬中粒市场主流价达42000-44000元/吨,公司在互动平台表示PTFE系列产品产销保持平衡、产销率维持高位、销售价格有所上涨。
电子特气受益半导体材料涨价周期。 公司是国内具备高纯度三氟化氮研制能力的领先企业,是国内最早从事六氟化硫、高纯六氟化硫和硒化氢研发与产业化的企业。公司拥有六氟化钨产能600吨/年,2026年6月公司在互动平台表示,生产原料价格上涨带动产品价格上涨,公司适时调整价格并积极拓展国内外客户。行业层面,2026年国内六氟化钨市场预计维持供应紧缺、价格高位运行状态,叠加集成电路、显示面板需求增长,电子化学品板块有望持续受益。
民航轮胎整合推进。 公司将中化蓝宇轮胎(桂林)100%股权由曙光院划入桂林蓝宇航空轮胎发展有限公司,进一步整合民航轮胎业务,此前已建成我国首条规模化民航胎生产线(10万条/年高性能民用航空轮胎项目)。2026年上半年,特种轮胎销量1.82万条,销售均价0.56万元/条,同比大涨32.44%,产品高端化趋势明确。
中化蓝天业绩承诺护航。 根据业绩承诺安排,2026年中化蓝天合并口径净利润承诺数为6.63亿元,重大资产重组后的协同效应将持续释放。
行业对比:增速领先氟化工龙头阵营
与同业相比,昊华科技2026年上半年的增长质量位居行业前列。
同为氟化工龙头,巨化股份上半年实现营收125.35亿元,同比增长7.03%,其中含氟聚合物材料收入11.62亿元,同比增长32.31%;昊华科技24.87%的营收增速和39.78%的利润增速,显著高于巨化股份,弹性更大。
在电子特气领域,行业分化明显:华特气体上半年营收8.72亿元,同比增长28.95%,净利润9283.27万元,同比增长19.16%;金宏气体上半年营收14.7亿元,同比增长12.1%,净利润6789万元,同比下降17.4%。昊华科技电子化学品板块15.70%的营收增速和25.70%的毛利增速,处于行业稳健增长梯队。
含氟聚合物价格上行的行业贝塔,叠加公司含氟锂电材料的阿尔法,构成昊华科技中报超额增长的核心来源。
盈利预测与估值展望
山西证券9月10日发布首次覆盖报告,给予"买入-B"评级。该机构预测,2026年至2028年,公司分别实现营业收入193.58亿元、216.02亿元、238.46亿元,同比增长16.0%、11.6%、10.4%;实现归母净利润21.45亿元、24.61亿元、28.11亿元,同比增长48.5%、14.7%、14.2%;对应EPS分别为1.66元、1.91元、2.18元,按9月9日收盘价47.29元计算,PE分别为28.4倍、24.8倍、21.7倍。
【图表:2024-2028年昊华科技营业收入与归母净利润趋势图】
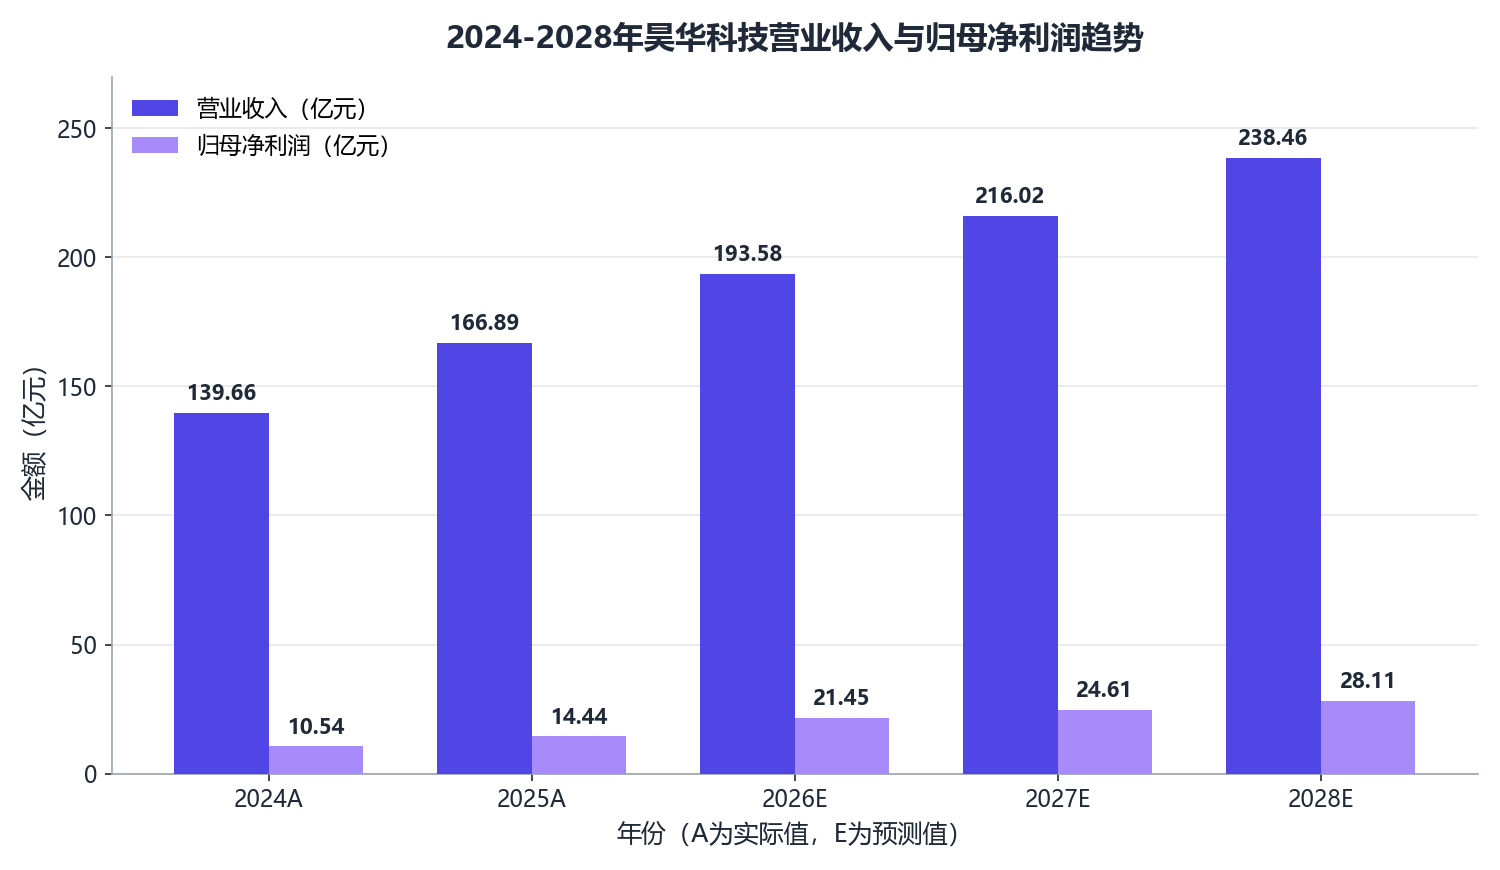
从历史基数看,2024年、2025年公司归母净利润分别为10.54亿元、14.44亿元,若2026年21.45亿元的预测兑现,公司归母净利润将一年跨越20亿元台阶。二级市场方面,截至9月9日,公司总市值610.04亿元,年内股价区间为27.96元至88.10元。氟化工高景气叠加含氟锂电材料景气回升,公司业绩弹性仍在释放通道中。
结论与建议
2026年中报确认了昊华科技"周期弹性+成长期权"的双重逻辑:短期,制冷剂配额红利与含氟锂电材料量价齐升驱动业绩高增,二季度环比加速印证景气上行;中长期,高端PTFE切入AI算力材料体系、电子特气受益涨价周期、民航轮胎整合推进,公司平台化布局的中长期成长空间正在打开。建议重点关注三季度氟化工产品价格走势、含氟锂电材料产能释放进度以及AI覆铜板客户验证进展。